基於收入 定期貸款 將定期貸款的可預測性與基於收入的還款靈活性相結合。您的每月還款額會根據企業的收入表現自動調整——收入強勁時多付,收入下滑時少付。這種結構消除了傳統定期貸款最大的風險:在業務淡季時仍需支付無法負擔的固定月供。
這種結構非常適合收入具季節性波動、每月營收變動、處於大量再投資階段的成長型公司,以及需要固定資本但還款方式靈活的企業。核貸過程主要關注收入狀況,這使得那些因 信用分數、營運時間或獲利能力而無法獲得傳統銀行融資的企業也能申請。
與傳統定期貸款不同(傳統貸款是一次領取一筆款項並支付固定的月供),基於收入的定期貸款在提供一次性撥款後,還款金額會按月收入的一定比例計算。如果您的收入翻倍,還款額也會翻倍(但因為與收入成正比,負擔依然在合理範圍內)。如果收入減半,還款額也隨之減半,在您最需要的時候提供緩衝空間。
這種結構對於電子商務企業、季節性零售商、擁有專案制收入的代理商,以及每月收入不穩定的任何業務特別有價值。總還款金額通常是固定的(類似於 因子費率),但還款期限會根據您的收入表現而有所不同。如果收入強勁,您還款速度就快;如果收入疲軟,還款期限就會延長。
簡單快捷的流程
連結您的營收數據
連結您的商業銀行帳戶。貸款方會分析您的收入歷史,以確定您的申請資格和貸款額度。
取得預審資格
根據您的收入數據,您會收到預核准的貸款方案。以收入為重點的核貸審查意味著信用評分的重要性較低。
比較貸款方案
審查來自多家基於收入之貸款方的方案——包括貸款金額、還款比例和總還款成本。
獲得資金並靈活還款
一次領取貸款總額。還款額會根據您的月收入自動調整——營收強勁時多還,營收疲軟時少還。
企業如何使用此類融資
季節性企業
獲得定期貸款,其還款額會在淡季自動減少,在旺季時自動增加。
電子商務營運商
利用隨月銷售表現調整還款額的方式,為庫存和廣告支出提供資金。
成長型公司
運用資本推動成長同時進行大量再投資——還款額與收入成正比,而非固定不變。
專案制業務
擁有變動性專案收入的代理商和承包商,可受益於隨收入靈活調整的還款方式。
避免固定還款的企業
如果您因僵化的固定月供而感到擔憂,基於收入的還款方式能讓您高枕無憂。
- 還款額隨收入變動——無無法負擔的固定月供
- 專注於營收的審核機制——適用於更多企業
- 無需抵押品(多數貸款方適用)
- 固定資本配置——您清楚知道自己將獲得多少金額
- 對較年輕的企業開放(成立 6 個月以上)
- 資金到位迅速——從申請到撥款僅需 3 至 14 天
- 收入強勁時還款更快,收入下滑時還款更慢
- 建立信用紀錄,協助升級至傳統融資方案
- ◆企業經營滿 6 個月以上
- ◆最低月收入要求 $10,000(因貸款方而異)
- ◆商業銀行對帳單(3 至 6 個月)
- ◆透過銀行數據進行營收驗證
- ◆企業登記證明
- ◆個人信用評分 550 分以上(因貸方而異)
- ◆具備線上存取功能的企業銀行帳戶
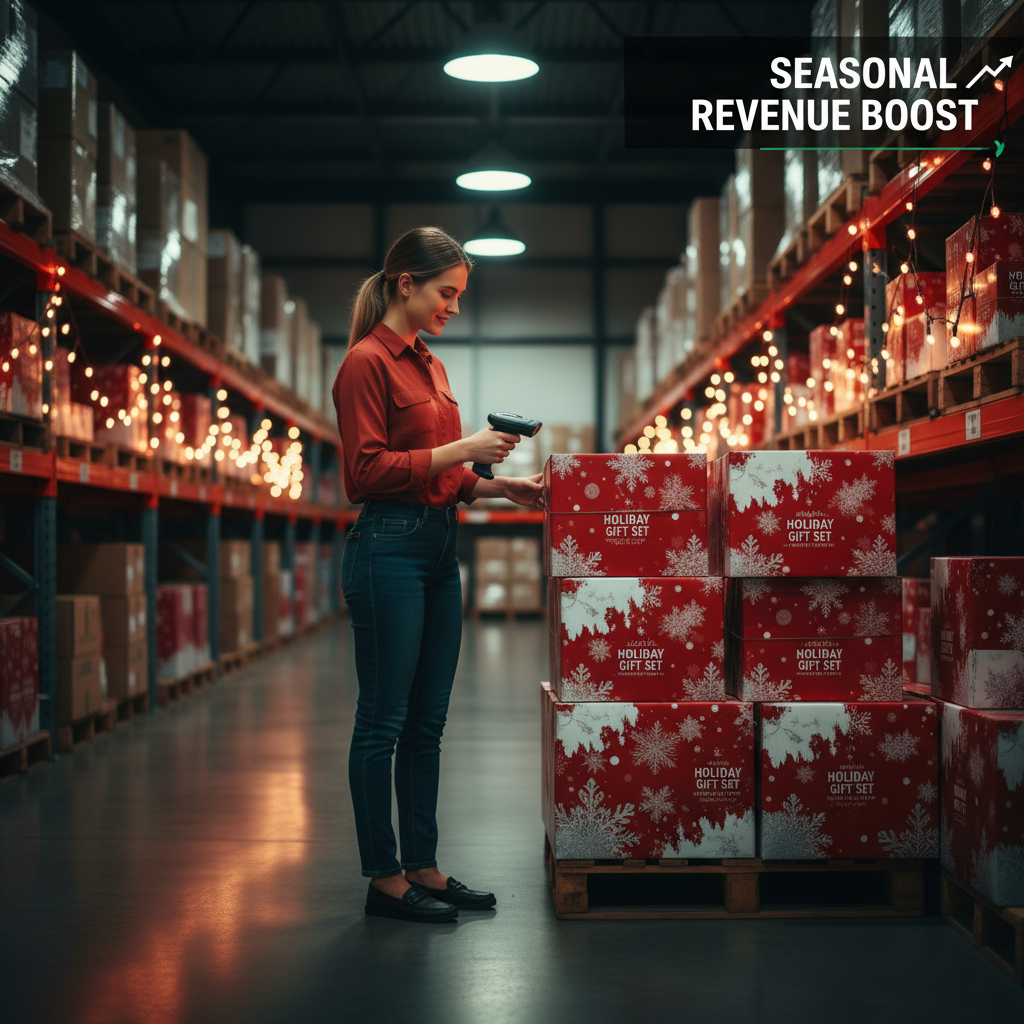
那家需要節日庫存的電商品牌
基於收入的定期貸款如何為 $200,000 的庫存提供資金,且還款額與季節性銷售相符
一家銷售戶外用品的電商品牌需要 $200,000 來採購節日購物季的庫存。該公司 60% 的年度收入集中在 10 月到 12 月之間,而 1 月到 3 月的銷售額則非常低。傳統的固定月供定期貸款會很危險——每月 $8,000 的還款額在旺季時還好,但在蕭條的冬季月份則會構成沉重壓力。
創辦人找到 Let's Syndicate,並被媒合到一家提供基於收入之定期貸款的機構。該貸款方提供了 $200,000 的額度,總還款額為 $248,000(相當於 1.24 的係數費率),以每月收入的 8% 進行扣款。在旺季(10 月至 12 月),當公司每月營收為 $120,000 時,還款額為每月 $9,600——完全在負擔能力範圍內。而在淡季(1 月至 3 月),當收入下降至每月 $25,000 時,還款額僅為 $2,000——非常容易管理。
由於節日銷售旺季表現超出預期,該貸款在 11 個月內即還清(原預計 14 個月)。靈活的還款結構意味著該企業從未面臨無法負擔的還款額——在營收最好的月份,他們多付並縮短了貸款期限;在最差的月份,他們少付並保留了現金流。該創辦人後來憑藉貸款所建立的收入紀錄,成功獲得了傳統銀行信用額度。
結果:獲批資金 $200,000。總還款額 $248,000(係數 1.24)。還款額根據收入在每月 $2,000 至 $9,600 之間浮動。於 11 個月內還清。隨後順利獲得銀行信用額度。
固定還款是季節性業務的隱形殺手
傳統定期貸款為您提供一筆總額,並要求固定每月還款。對於季節性業務而言,這種固定還款就像一枚定時炸彈——在旺季時易於管理,但在淡季卻是災難性的。許多季節性業務倒閉,不是因為沒有獲利,而是因為固定貸款還款額在收入不足以支付的月份到期。結果就是逾期付款、信用受損,進而引發可能摧毀原本健全業務的惡性循環。
Let's Syndicate 為您媒合基於收入之定期貸款提供商,其還款額會隨您的收入靈活調整。您只需提交一次申請,即可讓多位貸款方了解季節性及變動性收入是常態,而非警示信號。您可以比較多家貸款方的還款比例、總成本和條款,選擇最適合您的資金方案,無需陷入固定還款的陷阱。
- 隨收入靈活調整的還款額——無無法負擔的固定月供
- 了解季節性和變動性收入模式的貸款方
- 比較多家貸款方的還款比例與總成本
- 收入強勁時還款更快,收入下滑時還款更慢
- 隨著企業檔案健全,可升級至傳統銀行融資的途徑
關於此項服務的常見問題 基於營收的定期貸款
您的還款額是按每月收入的固定百分比計算的。例如,如果您的還款比例為 8%,而某月收入為 $50,000,您的還款額就是 $4,000。如果次月收入降至 $20,000,您的還款額則降至 $1,600。百分比保持不變;實際金額則隨收入浮動。
總還款金額通常在初期就已固定——類似於係數費率。例如,一筆 $100,000 的貸款,總還款額為 $124,000,意味著無論耗時多久,您總共需償還 $124,000。如果收入強勁,還款速度就快;如果收入疲軟,則需更長時間還款,但總還款金額保持不變。
兩者都使用基於收入的還款方式,但存在關鍵差異。MCA 通常期限較短(3 至 12 個月),且採用每日或每週扣款。基於收入的定期貸款期限較長(6 至 24 個月),採用每月還款且具備固定總還款額。基於收入的定期貸款通常更透明,且費用通常低於 MCA。
最低收入要求因貸款方而異,但通常從每月 $10,000 至 $15,000 起跳。較高的月收入可讓您取得較大的貸款額度。關鍵因素是穩定性——貸款方希望看到您的收入即使具波動性,依然是可以預測且可持續的。
可以。基於收入的定期貸款採用以收入為重點的核貸審查,因此您的 個人信用 信用評分的重要性不如您的營收紀錄。許多貸款機構核准信用評分低至 550 分的借款人。較低的信用評分可能會導致較高的總還款成本(較高的係數利率)。
收藏我們的行動應用程式
在您的 iPhone 或 Android 手機上收藏我們的行動應用程式,以便隨時隨地快速存取。開啟應用程式,然後使用瀏覽器的書籤功能或「加入主畫面」選項。
Let's Syndicate 是一個企業融資市場平台。所有信用決策、利率、條款與結果皆由參與的貸款機構、投資者或第三方服務提供商決定。
