فکس اینڈ فلپ / تعمیراتی قرضے
سرمایہ کاروں اور ڈویلپرز کے لیے اثاثہ جات پر مبنی تیز ترین رئیل اسٹیٹ فنانسنگ
50 ہزار ڈالر سے 2 کروڑ ڈالر تک، منظوری جائیداد کی مالیت پر مبنی ہے نہ کہ ذاتی آمدنی پر۔ 7 سے 14 دنوں میں کلوز کریں۔
شروع کرنے کے لیے تیار ہیں؟
پری کوالیفائیڈ ہونے کے لیے ابھی درخواست دیں۔ صرف سافٹ کریڈٹ چیک — آپ کے سکور پر کوئی اثر نہیں پڑے گا۔ شیئر کرنے کے لیے فوری پری اپروول۔
شرح سود، شرائط، فیس، اور فنڈنگ کی ٹائم لائنز قرض دہندہ، درخواست دہندہ کی اہلیت، اور پروگرام کے تقاضوں کے مطابق مختلف ہوتی ہیں۔
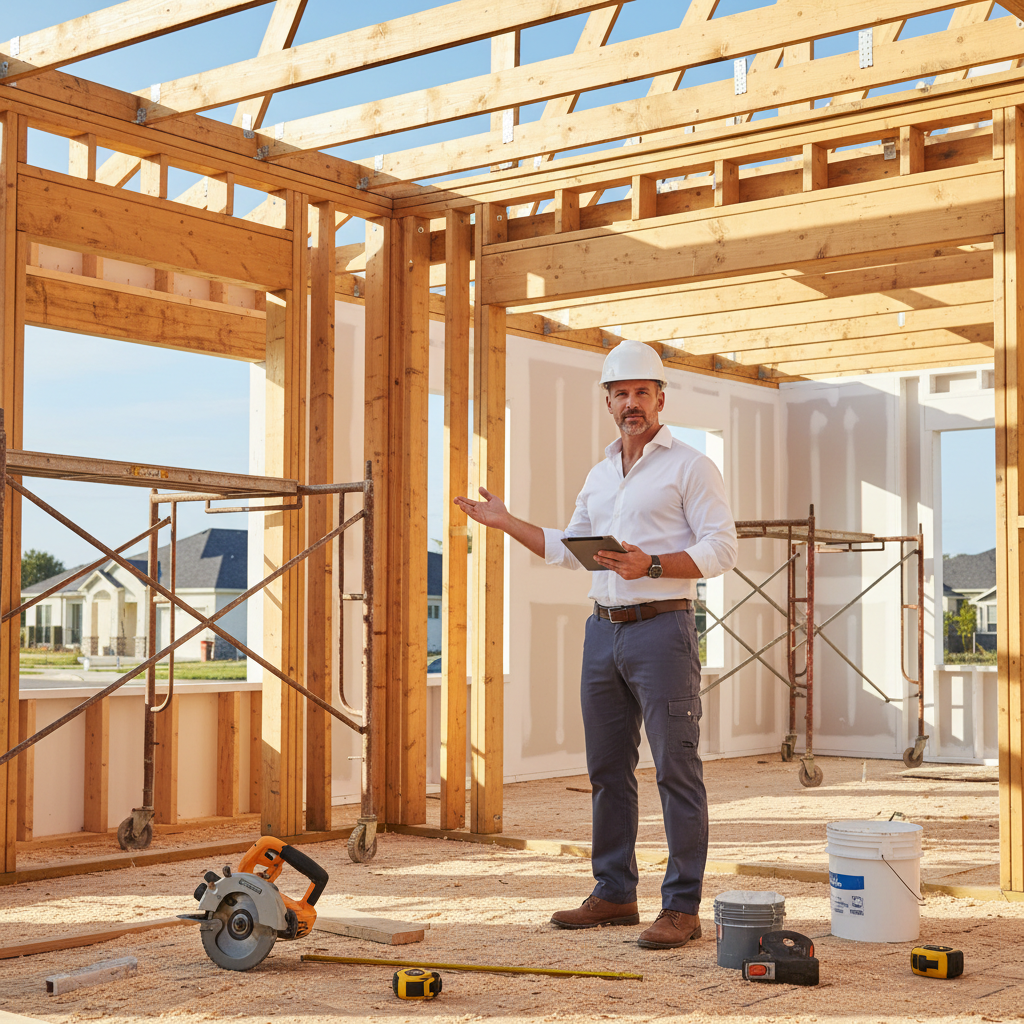
فکس اینڈ فلپ (Fix-and-flip) اور تعمیراتی قرضے قلیل مدتی ہوتے ہیں، اثاثہ جات پر مبنی فنانسنگ جو خاص طور پر تیار کی گئی ہے رئیل اسٹیٹ سرمایہ کاروں کے لیے۔ روایتی مارگیجز کے برعکس، منظوری بنیادی طور پر جائیداد کی مالیت اور پروجیکٹ کی مضبوطی پر مبنی ہوتی ہے، نہ کہ صرف قرض لینے والے کے کریڈٹ یا ذاتی آمدنی پر۔ یہ ان سرمایہ کاروں کے لیے قابل رسائی بناتی ہے جو خود روزگار، پیچیدہ آمدنی، یا متعدد موجودہ جائیدادوں کی وجہ سے روایتی فنانسنگ کے اہل نہیں ہو سکتے۔
Ideal project types include residential fix-and-flip acquisitions, گراؤنڈ اپ کنسٹرکشن projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
یہ قرضے تیزی سے کلوز ہوتے ہیں — اکثر 7-14 دنوں میں — جو مسابقتی رئیل اسٹیٹ مارکیٹوں میں انتہائی اہم ہے جہاں بیچنے والوں کو رفتار اور یقین کی ضرورت ہوتی ہے۔ روایتی بینک فنانسنگ میں 30-45 دن لگ سکتے ہیں، جس کی وجہ سے سرمایہ کار نقد خریداروں کے مقابلے میں سودے گنوا سکتے ہیں۔ ہارڈ منی اور نجی قرض دہندگان اس وقت کے ایک حصے میں کلوز کر سکتے ہیں، جو آپ کو مسابقتی برتری دیتا ہے۔
زیادہ تر فکس اینڈ فلپ اور تعمیراتی قرضے قرض کی مدت کے دوران صرف سود کی ادائیگی کی پیشکش کرتے ہیں، جس میں اصل رقم (پرنسپل) کے اختتام پر ادا کرنی ہوتی ہے (ایک بیلون پیمنٹ) جب آپ فروخت کرتے ہیں یا ری فنانس کرتے ہیں۔ بہت سے قرض دہندگان تعمیراتی منصوبوں کے لیے ڈرا شیڈولز پیش کرتے ہیں — فنڈز مراحل میں جاری کیے جاتے ہیں جیسے جیسے تعمیراتی سنگ میل مکمل ہوتے ہیں۔ کچھ قرض دہندگان کراس کولیٹرلائزیشن کی پیشکش بھی کرتے ہیں، جس سے آپ کو ایک ہی قرض کے لیے متعدد جائیدادیں بطور ضمانت استعمال کرنے کی اجازت ملتی ہے۔
ایک سادہ، تیز عمل
اپنا پروجیکٹ جمع کروائیں
جائیداد کی تفصیلات، خریداری کی قیمت، تزئین و آرائش کا بجٹ، اور مرمت کے بعد کی مالیت (ARV) فراہم کریں۔ ہم آپ کو ان نجی قرض دہندگان سے ملاتے ہیں جو آپ کے پروجیکٹ کی قسم کو فنانس کرتے ہیں۔
اثاثے پر منظوری حاصل کریں
منظوری جائیداد کی مالیت اور پروجیکٹ کی مضبوطی پر مبنی ہے نہ کہ آپ کی ذاتی آمدنی پر۔ قرض دہندگان عام طور پر خریداری کی قیمت اور تزئین و آرائش کے اخراجات کا 65-80% فنانس کرتے ہیں۔
قرض دہندہ کی پیشکشوں کا موازنہ کریں
متعدد نجی قرض دہندگان کی پیشکشوں کا جائزہ لیں — ریٹس، پوائنٹس، شرائط، اور تعمیراتی منصوبوں کے لیے ڈرا شیڈولز۔
کلوز اور ڈرا
7-14 دنوں میں کلوز کریں۔ تعمیرات کے لیے، فنڈز ڈراز میں جاری کیے جاتے ہیں جیسے جیسے سنگ میل مکمل ہوتے ہیں۔ فروخت یا ری فنانس کرنے پر ادائیگی کریں۔
کاروبار اس فنانسنگ کو کیسے استعمال کرتے ہیں
رہائشی فکس اینڈ فلپ
سنگل فیملی گھروں کو منافع کے لیے حاصل کریں، تزئین و آرائش کریں، اور دوبارہ فروخت کریں — مسابقتی مارکیٹوں میں سودے جیتنے کے لیے تیز کلوزنگ کے ساتھ۔
گراؤنڈ اپ کنسٹرکشن
نئے تعمیراتی منصوبوں کو ایسے مرحلہ وار ڈراز کے ساتھ فنانس کریں جو آپ کے تعمیراتی سنگ میل سے مطابقت رکھتے ہوں۔
ملٹی فیملی بحالی
ملٹی فیملی جائیدادیں حاصل کریں اور ان کی بحالی کریں، پھر طویل مدتی DSCR فنانسنگ میں ری فنانس کریں۔
تجارتی تبدیلی
تجارتی جائیدادوں کی پوزیشن تبدیل کریں — استعمال تبدیل کریں، اپ گریڈ کریں، یا نئے کرایہ دار لائیں — پھر بیچ دیں یا ری فنانس کریں۔
برج فنانسنگ (عبوری فنڈنگ)
نئی جائیداد کے حصول اور موجودہ جائیداد کو فروخت کرنے یا ری فنانس کرنے کے درمیان کے فرق کو پُر کریں۔
- 7 سے 14 دنوں میں تیز بندش — نقد پیشکشوں کے مقابلے میں مسابقتی
- اثاثوں کی قدر پر مبنی انڈر رائٹنگ — ذاتی آمدنی پر انحصار نہیں
- قرض کی مدت کے دوران صرف سود کی ادائیگی کے آپشنز
- کراس کولیٹرلائزیشن دستیاب ہے — ضمانت کے طور پر ایک سے زیادہ جائیدادیں استعمال کریں
- تعمیراتی منصوبوں کے لیے لچکدار ڈرا شیڈولز
- بہت سے قرض دہندگان کے ساتھ قبل از ادائیگی پر کوئی جرمانہ نہیں
- پیچیدہ آمدنی والے خود ملازمت کرنے والے سرمایہ کاروں کے لیے قابل رسائی
- ایک ہی قرض میں خریداری اور تزئین و آرائش دونوں کے اخراجات کی فنانسنگ ہو سکتی ہے
- ◆صاف ٹائٹل والی جائیداد (یا صاف ٹائٹل حاصل کرنے کا راستہ)
- ◆تفصیلی پروجیکٹ پلان اور تزئین و آرائش کا بجٹ
- ◆ٹھیکیدار کی بولیاں اور کام کا دائرہ کار (تعمیرات کے لیے)
- ◆ریل اسٹیٹ سرمایہ کاری کا تجربہ ترجیحی ہے (ہمیشہ ضروری نہیں)
- ◆ایگزٹ حکمت عملی درکار ہے — فروخت یا ری فنانس کا منصوبہ
- ◆جائیداد کی تشخیص یا بروکر پرائس اوپنین
- ◆ذاتی کریڈٹ سکور 550+ (قرض دہندہ کے لحاظ سے مختلف)
وہ سرمایہ کار جس نے نقد خریداروں کے ہاتھوں تین سودے کھو دیے
10 دن کی ہارڈ منی کلوزنگ نے مارکیٹ سے باہر کے مسابقتی سودے کو کیسے جیتا
فینکس میں ریل اسٹیٹ کے ایک سرمایہ کار نے مسلسل تین فکس اینڈ فلپ سودے نقد خریداروں کے ہاتھوں کھو دیے — اس لیے نہیں کہ اس کی پیشکشیں کم تھیں، بلکہ اس لیے کہ اس کا روایتی قرض دہندہ کافی تیزی سے بندش نہیں کر سکتا تھا۔ فینکس کی مسابقتی مارکیٹ میں بیچنے والے 7 سے 10 دن کی کلوزنگ کی شرط کے ساتھ پیشکشیں قبول کر رہے تھے، اور اس کے بینک کو کم از کم 30 دن درکار تھے۔ وہ ہر ہفتے منافع بخش سودوں کو ہاتھ سے نکلتے دیکھ رہا تھا۔
وہ Let's Syndicate کے پاس آیا اور اسے ایک پرائیویٹ قرض دہندہ سے ملوایا گیا جو فینکس مارکیٹ میں فکس اینڈ فلپ فنانسنگ میں مہارت رکھتا تھا۔ قرض دہندہ نے خریداری کی قیمت کا 75 فیصد اور تزئین و آرائش کے اخراجات کا 100 فیصد، 12 ماہ کی مدت کے لیے، 11 فیصد سود پر (صرف سود) 2 پوائنٹس کے ساتھ پیش کیا۔ سب سے اہم بات یہ کہ قرض دہندہ 10 دنوں میں سودا مکمل کر سکتا تھا۔
اس کے بعد اسے جو پراپرٹی مارکیٹ سے باہر ملی — 280,000 ڈالر کی خریداری، 45,000 ڈالر کی تزئین و آرائش اور 420,000 ڈالر کی متوقع ARV کے ساتھ — اس نے 10 دن کی کلوزنگ کی شرط کے ساتھ پیشکش جمع کرائی۔ بیچنے والے نے اس کی پیشکش کو دو مسابقتی نقد پیشکشوں پر ترجیح دی کیونکہ اس کی پیشکش زیادہ تھی اور 10 دن کی کلوزنگ نے بیچنے والے کو یقین دہانی کرائی۔ قرض نے 255,000 ڈالر (خریداری کا 75 فیصد) اور ڈراز میں تزئین و آرائش کا بجٹ فنڈ کیا۔ سرمایہ کار نے 4 ماہ میں تزئین و آرائش مکمل کی، جائیداد کو 425,000 ڈالر میں فروخت کیا، اور تمام اخراجات کے بعد 68,000 ڈالر کا خالص منافع کمایا۔
نتیجہ: 280 ہزار ڈالر کی جائیداد پر 10 دن کی کلوزنگ۔ 255 ہزار ڈالر قرض + 45 ہزار ڈالر تزئین و آرائش فنڈ کی گئی۔ 425 ہزار ڈالر میں فروخت ہوئی۔ 5 ماہ میں 68 ہزار ڈالر خالص منافع۔
رفتار سے سودے جیتے جاتے ہیں — اور صحیح قرض دہندہ رفتار فراہم کرتا ہے
مسابقتی ریل اسٹیٹ مارکیٹوں میں، تیز ترین بندش والا جیتتا ہے۔ نقد خریداروں کو ساختی فائدہ حاصل ہے کیونکہ وہ ہفتوں کے بجائے دنوں میں کلوزنگ کر سکتے ہیں۔ لیکن مقابلہ کرنے کے لیے آپ کو نقد کی ضرورت نہیں ہے — آپ کو ایسے قرض دہندہ کی ضرورت ہے جو نقد کی رفتار سے بندش کر سکے۔ تمام ہارڈ منی قرض دہندگان برابر نہیں ہوتے: کچھ 7 دنوں میں بندش کرتے ہیں، دوسرے 3 سے 4 ہفتے لیتے ہیں۔ یہ فرق ہی سودے کا فیصلہ کر سکتا ہے۔
Let's Syndicate آپ کو ایسے پرائیویٹ قرض دہندگان سے جوڑتا ہے جو آپ کی مارکیٹ اور پروجیکٹ کی قسم میں مہارت رکھتے ہیں، اور جو 7 سے 14 دنوں میں بندش کر سکتے ہیں۔ آپ کی ایک درخواست بیک وقت متعدد پرائیویٹ قرض دہندگان تک پہنچتی ہے — آپ شرحیں، پوائنٹس، شرائط، اور بندش کی رفتار کا موازنہ کرتے ہیں، اور اس قرض دہندہ کا انتخاب کرتے ہیں جو بہترین شرائط اور وہ رفتار فراہم کرتا ہے جس کی آپ کو سودا جیتنے کے لیے ضرورت ہے۔
- پرائیویٹ قرض دہندگان جو 7 سے 14 دنوں میں بندش کرتے ہیں — نقد پیشکشوں کے ساتھ مسابقتی
- قرض دہندگان جو آپ کی مارکیٹ اور پروجیکٹ کی قسم کے مطابق ہوں
- متعدد قرض دہندگان کی شرحوں، پوائنٹس، شرائط، اور ڈرا شیڈولز کا موازنہ کریں
- ایک ہی قرض میں خریداری اور تزئین و آرائش دونوں کی فنانسنگ
- ایک سے زیادہ جائیدادوں کے حامل سرمایہ کاروں کے لیے کراس کولیٹرلائزیشن کے اختیارات
عام سوالات کے بارے میں فکس اینڈ فلپ / تعمیراتی قرضے
اے آر وی (ARV) (مرمت کے بعد کی قدر) جائیداد کی متوقع قیمت ہے جو تزئین و آرائش مکمل ہونے کے بعد ہوتی ہے۔ قرض دہندگان عام طور پر خریداری کی قیمت اور تزئین و آرائش کے اخراجات کا 65-80 فیصد قرض دیتے ہیں، اور قرض کی کل رقم عام طور پر اے آر وی (ARV) کے 70-75 فیصد تک محدود ہوتی ہے۔ زیادہ اے آر وی (ARV) کا مطلب ہے کہ آپ زیادہ قرض لے سکتے ہیں۔
پوائنٹس قرض دہندہ کی طرف سے وصول کی جانے والی پیشگی فیس ہے، جو قرض کی رقم کے فیصد کے طور پر ظاہر کی جاتی ہے۔ ایک پوائنٹ قرض کے 1 فیصد کے برابر ہے۔ 200,000 ڈالر پر 2 پوائنٹس والے قرض کی لاگت 4,000 ڈالر پیشگی ہوتی ہے۔ پوائنٹس کلوزنگ کے وقت ادا کیے جاتے ہیں اور یہ شرح سودکے علاوہ ہوتے ہیں۔ Let's Syndicate آپ کو قرض دہندگان کے درمیان کل لاگت (شرح + پوائنٹس) کا موازنہ کرنے میں مدد کرتا ہے۔
تعمیراتی منصوبوں کے لیے، فنڈز عام طور پر ڈراز (draws) میں جاری کیے جاتے ہیں — یعنی تعمیراتی سنگ میل (بنیاد، فریمنگ، ڈرائی وال، تکمیل) سے منسلک مراحل میں ادائیگی۔ آپ مکمل شدہ کام کے ثبوت کے ساتھ ڈرا کی درخواست جمع کرواتے ہیں، اور قرض دہندہ یا انسپکٹر فنڈز جاری کرنے سے پہلے سنگ میل کی تصدیق کرتا ہے۔ یہ آپ اور قرض دہندہ دونوں کی حفاظت کرتا ہے۔
ہاں۔ ہارڈ منی قرض دہندگان بنیادی طور پر جائیداد کی قدر اور پروجیکٹ کی مضبوطی پر توجہ مرکوز کرتے ہیں، نہ کہ آپ کے ذاتی کریڈٹپر۔ اگرچہ کریڈٹ اب بھی ایک عنصر ہے، بہت سے قرض دہندگان 550 تک کے کریڈٹ سکور والے قرض لینے والوں کو منظوری دیتے ہیں۔ کم کریڈٹ کے نتیجے میں زیادہ شرحیں یا کم ایل ٹی وی (LTV) تناسب ہو سکتا ہے۔
آپ کی ایگزٹ اسٹریٹجی یہ ہے کہ آپ قرض کی واپسی کا ارادہ کیسے رکھتے ہیں — عام طور پر جائیداد بیچ کر (fix & flip) یا طویل مدتی فنانسنگ (DSCR لون، روایتی مارگیج) میں ری فنانس کر کے۔ قرض دہندگان کو ایک واضح ایگزٹ اسٹریٹجی کی ضرورت ہوتی ہے کیونکہ ہارڈ منی لون مختصر مدت کے ہوتے ہیں۔ اگر آپ بیچ یا ری فنانس نہیں کر سکتے، تو آپ کو بیلون ادائیگی کا سامنا کرنا پڑ سکتا ہے جسے آپ برداشت نہیں کر سکتے۔
رہائشی سرمایہ کاری کے رہن (Residential Investment Mortgages)
$100K – $10M
مزید جانیں →تجارتی رہن (Commercial Mortgages)
$250K – $10M
مزید جانیں →گراؤنڈ اپ کنسٹرکشن لونز
$100K – $50M
مزید جانیں →گھر کے لیے نقد پیشکشیں
کوئی بھی پراپرٹی ویلیو
مزید جانیں →آگے بڑھیں اور Let's Syndicate.
ہماری موبائل ایپ کو بک مارک کریں
چلتے پھرتے فوری رسائی کے لیے اپنے آئی فون یا اینڈرائیڈ پر ہماری موبائل ایپ کو بک مارک کریں۔ ایپ کھولیں، پھر اپنے براؤزر کا بک مارک یا ہوم اسکرین میں شامل کرنے کا آپشن استعمال کریں۔
Let's Syndicate ایک کاروباری فنڈنگ مارکیٹ پلیس ہے۔ تمام کریڈٹ فیصلے، شرحیں، شرائط اور نتائج کا تعین حصہ لینے والے قرض دہندگان، سرمایہ کاروں یا فریق ثالث فراہم کنندگان کرتے ہیں۔
