फिक्स एंड फ्लिप / निर्माण ऋण
निवेशकों और डेवलपर्स के लिए तेज़ एसेट-बेस्ड रियल एस्टेट फाइनेंसिंग
$50,000 से $2 करोड़ तक, जहां मंजूरी व्यक्तिगत आय के बजाय संपत्ति के मूल्य पर आधारित होती है। 7-14 दिनों में क्लोजिंग।
शुरू करने के लिए तैयार हैं?
प्री-क्वालीफाई होने के लिए अभी आवेदन करें। केवल सॉफ्ट क्रेडिट चेक - आपके स्कोर पर कोई प्रभाव नहीं। साझा करने के लिए त्वरित प्री-अप्रूवल।
दरें, शर्तें, शुल्क और फंडिंग की समय-सीमा ऋणदाता, आवेदक की पात्रता और कार्यक्रम की आवश्यकताओं के अनुसार भिन्न होती हैं।
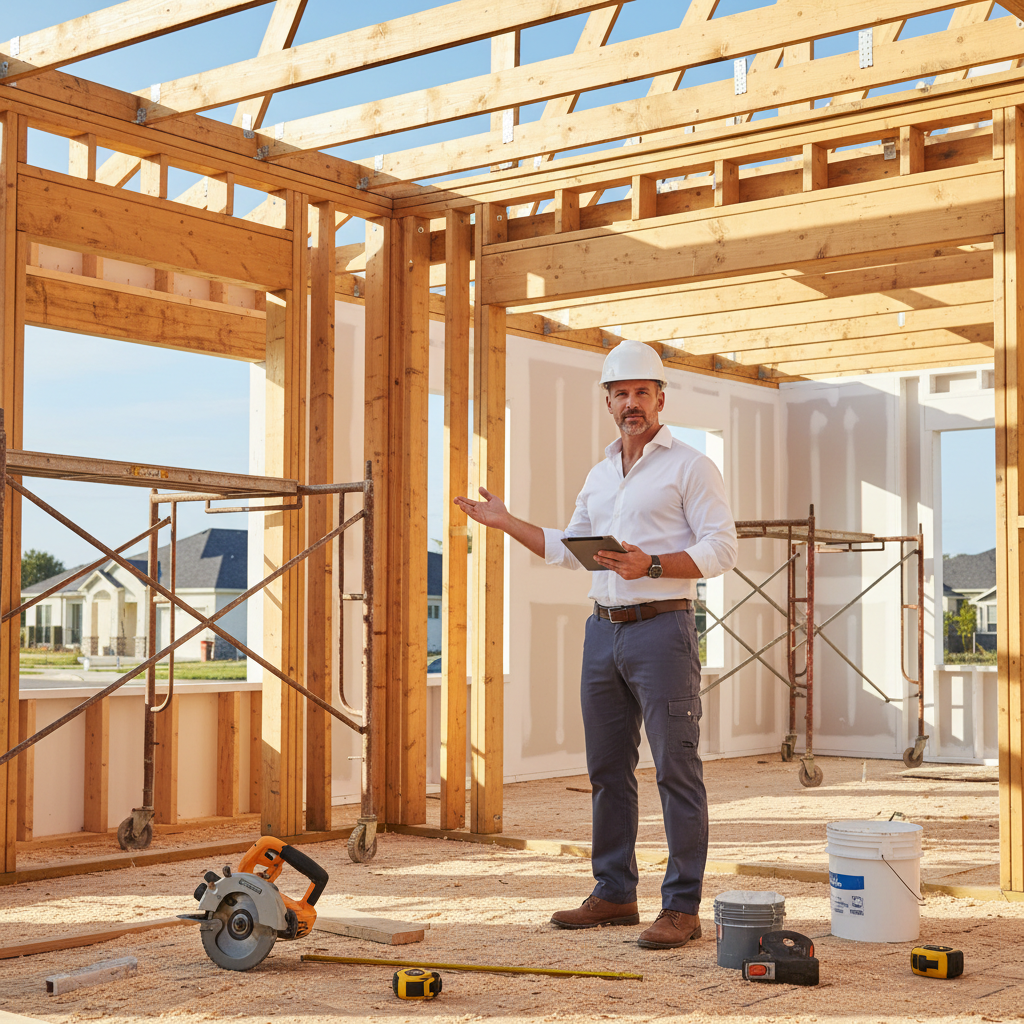
फिक्स-एंड-फ्लिप और निर्माण ऋण अल्पकालिक होते हैं, एसेट-बेस्ड फाइनेंसिंग विशेष रूप से इनके लिए डिज़ाइन की गई: रियल एस्टेट निवेशक। पारंपरिक मॉर्गेज के विपरीत, मंजूरी मुख्य रूप से संपत्ति के मूल्य और परियोजना की मजबूती पर आधारित होती है - न कि केवल उधारकर्ता के क्रेडिट या व्यक्तिगत आय पर। यह उन्हें उन निवेशकों के लिए सुलभ बनाता है जो स्वरोजगार, जटिल आय, या कई मौजूदा संपत्तियों के कारण पारंपरिक फाइनेंसिंग के लिए अर्हता प्राप्त नहीं कर सकते हैं।
Ideal project types include residential fix-and-flip acquisitions, ग्राउंड-अप निर्माण projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
ये ऋण तेज़ी से क्लोज होते हैं - अक्सर 7-14 दिनों में - जो प्रतिस्पर्धी रियल एस्टेट बाजारों में महत्वपूर्ण है जहां विक्रेता गति और निश्चितता की मांग करते हैं। पारंपरिक बैंक फाइनेंसिंग में 30-45 दिन लग सकते हैं, जिससे निवेशक नकद खरीदारों के सामने सौदे खो देते हैं। हार्ड मनी और निजी ऋणदाता उस समय के एक अंश में क्लोजिंग कर सकते हैं, जिससे आपको प्रतिस्पर्धात्मक लाभ मिलता है।
अधिकांश फिक्स एंड फ्लिप और निर्माण ऋण ऋण अवधि के दौरान केवल ब्याज भुगतान की पेशकश करते हैं, जिसमें मूलधन (प्रिंसिपल) अंत में देय होता है (एक बैलून भुगतान) जब आप बेचते हैं या पुनर्वित्त करते हैं। कई ऋणदाता निर्माण परियोजनाओं के लिए ड्रॉ शेड्यूल प्रदान करते हैं - निर्माण के मील के पत्थर पूरे होने पर चरणों में धनराशि जारी की जाती है। कुछ ऋणदाता क्रॉस-कोलेटरलाइजेशन की भी पेशकश करते हैं, जिससे आप एक ही ऋण के लिए संपार्श्विक (कोलेटरल) के रूप में कई संपत्तियों का उपयोग कर सकते हैं।
एक सरल, तेज प्रक्रिया
अपनी परियोजना जमा करें
संपत्ति का विवरण, खरीद मूल्य, नवीनीकरण बजट, और मरम्मत के बाद का मूल्य (ARV) प्रदान करें। हम आपको उन निजी ऋणदाताओं से मिलाते हैं जो आपके परियोजना प्रकार को फाइनेंस करते हैं।
एसेट पर मंजूरी प्राप्त करें
मंजूरी संपत्ति के मूल्य और परियोजना की मजबूती पर आधारित है - न कि आपकी व्यक्तिगत आय पर। ऋणदाता आमतौर पर खरीद मूल्य और नवीनीकरण लागत का 65-80% ऋण देते हैं।
ऋणदाता के प्रस्तावों की तुलना करें
कई निजी ऋणदाताओं के प्रस्तावों की समीक्षा करें - निर्माण परियोजनाओं के लिए दरें, पॉइंट, शर्तें, और ड्रॉ शेड्यूल।
क्लोज और ड्रॉ
7-14 दिनों में क्लोज करें। निर्माण के लिए, मील के पत्थर पूरे होने पर ड्रॉ के रूप में धनराशि जारी की जाती है। बेचने या पुनर्वित्त करने पर चुकाएं।
व्यवसाय इस फाइनेंसिंग का उपयोग कैसे करते हैं
आवासीय फिक्स एंड फ्लिप
लाभ के लिए सिंगल-फैमिली घरों का अधिग्रहण, नवीनीकरण और पुनर्विक्रय करें - प्रतिस्पर्धी बाजारों में सौदे जीतने के लिए तेज़ क्लोजिंग के साथ।
ग्राउंड-अप कंस्ट्रक्शन
अपने निर्माण के मील के पत्थर से मेल खाने वाले स्टेज्ड ड्रॉ के साथ नई निर्माण परियोजनाओं को फाइनेंस करें।
मल्टीफ़ैमिली पुनर्वास
मल्टीफ़ैमिली संपत्तियों का अधिग्रहण और नवीनीकरण करें, फिर दीर्घकालिक DSCR फाइनेंसिंग में पुनर्वित्त करें।
व्यावसायिक पुनर्विन्यास (Commercial Repositioning)
व्यावसायिक संपत्तियों का पुनर्विन्यास करें — उपयोग बदलें, अपग्रेड करें या नए किरायेदार लाएं — और फिर बेचें या पुनर्वित्त (refinance) करें।
ब्रिज फाइनेंसिंग
नई संपत्ति खरीदने और मौजूदा संपत्ति को बेचने या पुनर्वित्त करने के बीच के अंतर को पाटें।
- 7-14 दिनों में त्वरित क्लोजिंग — नकद प्रस्तावों के साथ प्रतिस्पर्धी
- संपत्ति-मूल्य पर केंद्रित अंडरराइटिंग — व्यक्तिगत आय पर निर्भर नहीं
- ऋण अवधि के दौरान केवल-ब्याज भुगतान के विकल्प
- क्रॉस-कोलेटरलाइज़ेशन उपलब्ध — संपार्श्विक (collateral) के रूप में कई संपत्तियों का उपयोग करें
- निर्माण परियोजनाओं के लिए लचीली ड्रा अनुसूचियां
- कई उधारदाताओं के साथ पूर्व भुगतान पर कोई दंड नहीं
- जटिल आय वाले स्व-रोजगार निवेशकों के लिए सुलभ
- एक ही ऋण में खरीद और नवीनीकरण दोनों लागतों को वित्तपोषित किया जा सकता है
- ◆स्पष्ट स्वामित्व (या स्पष्ट स्वामित्व का मार्ग) वाली संपत्ति
- ◆विस्तृत परियोजना योजना और नवीनीकरण बजट
- ◆ठेकेदार की बोलियां और कार्य का दायरा (निर्माण के लिए)
- ◆रियल एस्टेट निवेश का अनुभव प्राथमिकता (हमेशा आवश्यक नहीं)
- ◆निकास रणनीति आवश्यक — बिक्री या पुनर्वित्त योजना
- ◆संपत्ति का मूल्यांकन या ब्रोकर मूल्य राय
- ◆व्यक्तिगत क्रेडिट स्कोर 550+ (ऋणदाता के अनुसार भिन्न)
वह निवेशक जिसने नकद खरीदारों के कारण तीन सौदे गंवा दिए
10-दिन की हार्ड मनी क्लोजिंग ने प्रतिस्पर्धी ऑफ-मार्केट संपत्ति कैसे जीती
फीनिक्स में एक रियल एस्टेट निवेशक ने नकद खरीदारों के कारण लगातार तीन फिक्स-एंड-फ्लिप सौदे गंवा दिए थे — इसलिए नहीं कि उसके प्रस्ताव कम थे, बल्कि इसलिए कि उसका पारंपरिक ऋणदाता पर्याप्त तेजी से क्लोजिंग नहीं कर सका। प्रतिस्पर्धी फीनिक्स बाजार में विक्रेता 7-10 दिनों की क्लोजिंग आकस्मिकताओं वाले प्रस्तावों को स्वीकार कर रहे थे, और उसके बैंक को न्यूनतम 30 दिन चाहिए थे। वह हर हफ्ते लाभदायक सौदों को हाथ से निकलते देख रहा था।
वह Let's Syndicate के पास आया और उसे एक ऐसे निजी ऋणदाता के साथ जोड़ा गया जो फीनिक्स बाजार में फिक्स एंड फ्लिप फाइनेंसिंग में माहिर था। ऋणदाता ने 12 महीने की अवधि के लिए, 11% केवल-ब्याज दर और 2 पॉइंट पर, खरीद मूल्य का 75% और नवीनीकरण लागत का 100% प्रदान किया। सबसे महत्वपूर्ण बात, ऋणदाता 10 दिनों में क्लोजिंग कर सकता था।
अगली ऑफ-मार्केट संपत्ति जो उसने ढूंढी — $280,000 की खरीद, जिसमें $45,000 का नवीनीकरण और $420,000 का अनुमानित ARV था — उसने 10-दिन की क्लोजिंग आकस्मिकता के साथ एक प्रस्ताव प्रस्तुत किया। विक्रेता ने उसके प्रस्ताव को दो प्रतिस्पर्धी नकद प्रस्तावों से ऊपर स्वीकार कर लिया क्योंकि उसका प्रस्ताव अधिक था और 10-दिन की क्लोजिंग ने विक्रेता को निश्चितता दी। ऋण ने $255,000 (खरीद का 75%) और ड्रा में नवीनीकरण बजट को वित्तपोषित किया। निवेशक ने 4 महीने में नवीनीकरण पूरा किया, संपत्ति को $425,000 में बेचा, और सभी लागतों के बाद $68,000 का शुद्ध लाभ कमाया।
परिणाम: $280K की संपत्ति पर 10-दिन की क्लोजिंग। $255K का ऋण + $45K का नवीनीकरण वित्तपोषित। $425K में बेचा। 5 महीने में $68K का शुद्ध लाभ।
गति सौदे जीतती है — और सही ऋणदाता गति प्रदान करता है
प्रतिस्पर्धी रियल एस्टेट बाजारों में, सबसे तेज़ क्लोजिंग जीतती है। नकद खरीदारों के पास एक संरचनात्मक लाभ होता है क्योंकि वे हफ्तों में नहीं, बल्कि दिनों में क्लोजिंग कर सकते हैं। लेकिन प्रतिस्पर्धा करने के लिए आपको नकदी की आवश्यकता नहीं है — आपको एक ऐसे ऋणदाता की आवश्यकता है जो नकदी की गति से क्लोजिंग कर सके। सभी हार्ड मनी ऋणदाता समान नहीं होते: कुछ 7 दिनों में क्लोजिंग करते हैं, अन्य 3-4 सप्ताह लेते हैं। अंतर ही सौदा हो सकता है।
Let's Syndicate आपको उन निजी ऋणदाताओं से जोड़ता है जो आपके बाजार और परियोजना के प्रकार में विशेषज्ञ हैं, और जो 7-14 दिनों में क्लोजिंग कर सकते हैं। आपका एकल आवेदन एक साथ कई निजी ऋणदाताओं तक पहुंचता है — आप दरों, पॉइंट, शर्तों और क्लोजिंग गति की तुलना करते हैं, और उस ऋणदाता को चुनते हैं जो सर्वोत्तम शर्तें और सौदा जीतने के लिए आवश्यक गति दोनों प्रदान करता है।
- निजी ऋणदाता जो 7-14 दिनों में क्लोजिंग करते हैं — नकद प्रस्तावों के साथ प्रतिस्पर्धी
- आपके बाजार और परियोजना के प्रकार के अनुरूप ऋणदाता
- कई ऋणदाताओं से दरों, पॉइंट, शर्तों और ड्रा अनुसूचियों की तुलना करें
- खरीद और नवीनीकरण दोनों के लिए एक ही ऋण लें
- कई संपत्तियों वाले निवेशकों के लिए क्रॉस-कोलेटरलाइजेशन (cross-collateralization) विकल्प
के बारे में सामान्य प्रश्न फिक्स एंड फ्लिप / निर्माण ऋण
ARV (After-Repair Value यानी मरम्मत के बाद का मूल्य) नवीनीकरण पूरा होने के बाद संपत्ति का अनुमानित मूल्य है। ऋणदाता आमतौर पर खरीद मूल्य और नवीनीकरण लागतों का 65-80% ऋण देते हैं, और कुल ऋण राशि आमतौर पर ARV के 70-75% तक सीमित होती है। उच्च ARV का मतलब है कि आप अधिक उधार ले सकते हैं।
पॉइंट्स ऋणदाता द्वारा ली जाने वाली अग्रिम फीस है, जिसे ऋण राशि के प्रतिशत के रूप में व्यक्त किया जाता है। एक पॉइंट का अर्थ ऋण का 1% है। $200,000 पर 2 पॉइंट्स वाले ऋण की अग्रिम लागत $4,000 होती है। पॉइंट्स का भुगतान क्लोजिंग के समय किया जाता है और ये ब्याज दरके अतिरिक्त होते हैं। Let's Syndicate आपको ऋणदाताओं के बीच कुल लागत (दर + पॉइंट्स) की तुलना करने में मदद करता है।
निर्माण परियोजनाओं के लिए, निधि आमतौर पर ड्रॉ के माध्यम से वितरित की जाती है - निर्माण मील के पत्थर (नींव, फ्रेमिंग, ड्राईवॉल, पूर्णता) से जुड़ी चरणों में रिलीज। आप पूरा किए गए कार्य के प्रमाण के साथ एक ड्रॉ अनुरोध जमा करते हैं, और निधि जारी करने से पहले ऋणदाता या निरीक्षक मील के पत्थर को सत्यापित करता है। यह आपको और ऋणदाता दोनों को सुरक्षित रखता है।
हाँ। हार्ड मनी ऋणदाता मुख्य रूप से संपत्ति के मूल्य और परियोजना की मजबूती पर ध्यान केंद्रित करते हैं, न कि आपके व्यक्तिगत क्रेडिटक्रेडिट स्कोर पर। हालांकि क्रेडिट अभी भी एक कारक है, कई ऋणदाता 550 तक के क्रेडिट स्कोर वाले उधारकर्ताओं को मंजूरी देते हैं। कम क्रेडिट के परिणामस्वरूप उच्च दरें या कम LTV (लोन-टू-वैल्यू) अनुपात हो सकते हैं।
आपकी एग्जिट स्ट्रैटेजी यह है कि आप ऋण चुकाने की योजना कैसे बनाते हैं - आमतौर पर संपत्ति बेचकर (fix & flip) या दीर्घकालिक वित्तपोषण (DSCR लोन, पारंपरिक बंधक) में पुनर्वित्त (refinancing) करके। ऋणदाताओं को एक स्पष्ट एग्जिट स्ट्रैटेजी की आवश्यकता होती है क्योंकि हार्ड मनी लोन अल्पकालिक होते हैं। यदि आप बेच या पुनर्वित्त नहीं कर सकते हैं, तो आपको बैलून भुगतान का सामना करना पड़ सकता है जिसे आप वहन नहीं कर सकते।
आगे बढ़ें और Let's Syndicate.
हमारे मोबाइल ऐप को बुकमार्क करें
चलते-फिरते त्वरित पहुंच के लिए हमारे मोबाइल ऐप को अपने आईफोन या एंड्रॉइड पर बुकमार्क करें। ऐप खोलें, फिर अपने ब्राउज़र के बुकमार्क या 'ऐड टू होम स्क्रीन' विकल्प का उपयोग करें।
Let's Syndicate एक बिज़नेस फंडिंग मार्केटप्लेस है। सभी क्रेडिट निर्णय, दरें, शर्तें और परिणाम भाग लेने वाले ऋणदाताओं, निवेशकों या तृतीय-पक्ष प्रदाताओं द्वारा निर्धारित किए जाते हैं।
