Fix & Flip / Prêts à la construction
Financement immobilier rapide basé sur les actifs pour les investisseurs et les promoteurs
De 50 000 $ à 20 M$ avec une approbation basée sur la valeur de la propriété — et non sur le revenu personnel. Conclusion en 7 à 14 jours.
Prêt à commencer ?
Postulez maintenant pour obtenir une pré-qualification. Vérification de crédit simplifiée uniquement — aucun impact sur votre score. Pré-approbation instantanée à partager.
Les taux, les conditions, les frais et les délais de financement varient en fonction du prêteur, de l'éligibilité du candidat et des exigences du programme.
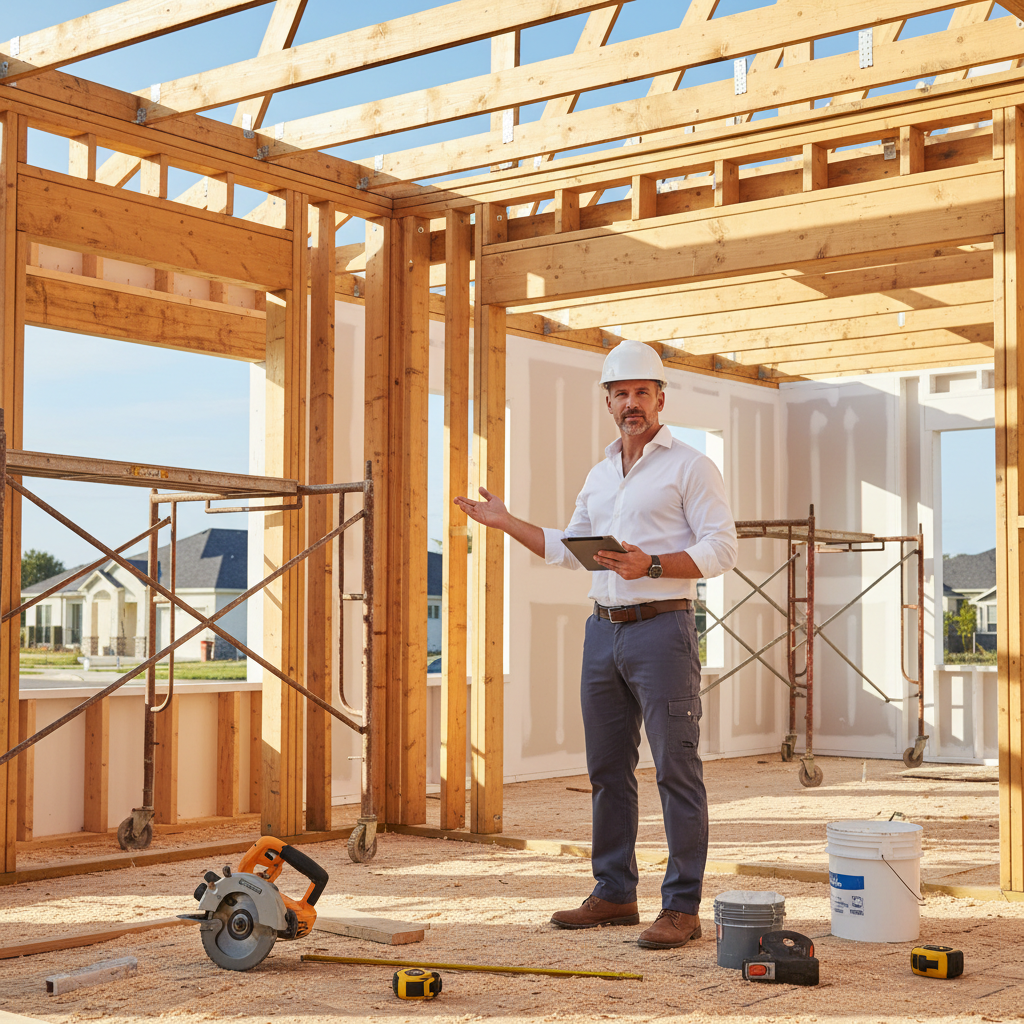
Les prêts de type « fix-and-flip » et les prêts de construction sont à court terme, un financement basé sur les actifs conçu spécifiquement pour les investisseurs immobiliers. Contrairement aux hypothèques traditionnelles, l'approbation est basée principalement sur la valeur de la propriété et la solidité du projet — et non uniquement sur le crédit ou le revenu personnel de l'emprunteur. Cela les rend accessibles aux investisseurs qui ne sont peut-être pas admissibles à un financement conventionnel en raison de leur travail autonome, de revenus complexes ou de plusieurs propriétés existantes.
Ideal project types include residential fix-and-flip acquisitions, construction à partir de zéro projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
Ces prêts sont conclus rapidement — souvent en 7 à 14 jours — ce qui est essentiel sur les marchés immobiliers concurrentiels où les vendeurs exigent rapidité et certitude. Le financement bancaire traditionnel peut prendre de 30 à 45 jours, amenant les investisseurs à perdre des transactions au profit d'acheteurs en espèces. Les prêts privés (« hard money ») et les prêteurs privés peuvent conclure en une fraction de ce temps, vous donnant un avantage concurrentiel.
La plupart des prêts « fix & flip » et de construction offrent des paiements d'intérêts uniquement pendant la durée du prêt, avec le capital dû à la fin (un paiement in fine) lorsque vous vendez ou refinancez. De nombreux prêteurs proposent des échéanciers de tirage pour les projets de construction — les fonds sont débloqués par étapes au fur et à mesure que les jalons de construction sont atteints. Certains prêteurs offrent également une garantie croisée, vous permettant d'utiliser plusieurs propriétés comme garantie pour un seul prêt.
Un processus simple et rapide
Soumettez votre projet
Fournissez les détails de la propriété, le prix d'achat, le budget de rénovation et la valeur après rénovation (ARV). Nous vous mettons en relation avec des prêteurs privés qui financent votre type de projet.
Obtenez une approbation sur l'actif
L'approbation est basée sur la valeur de la propriété et la solidité du projet — et non sur votre revenu personnel. Les prêteurs financent généralement 65 à 80 % du prix d'achat plus les coûts de rénovation.
Comparez les offres des prêteurs
Examinez les offres de plusieurs prêteurs privés — taux, points, conditions et échéanciers de tirage pour les projets de construction.
Concluez et tirez les fonds
Concluez en 7 à 14 jours. Pour la construction, les fonds sont débloqués par tirages à mesure que les étapes sont franchies. Remboursez lorsque vous vendez ou refinancez.
Comment les entreprises utilisent ce financement
Résidentiel Fix & Flip
Acquérez, rénovez et revendez des maisons unifamiliales pour réaliser un profit — avec une conclusion rapide pour remporter des transactions sur des marchés concurrentiels.
Construction neuve
Financez de nouveaux projets de construction avec des tirages échelonnés qui correspondent à vos jalons de construction.
Réhabilitation multifamiliale
Acquérez et rénovez des propriétés multifamiliales, puis refinancez avec un financement DSCR à long terme.
Repositionnement commercial
Repositionnez des propriétés commerciales — changez leur usage, rénovez ou changez de locataires — puis vendez ou refinancez.
Financement relais
Comblez l'écart entre l'acquisition d'une nouvelle propriété et la vente ou le refinancement d'une propriété existante.
- Clôtures rapides en 7 à 14 jours — compétitives face aux offres au comptant
- Souscription basée sur la valeur de l'actif — ne dépend pas des revenus personnels
- Options de paiement des intérêts uniquement pendant la durée du prêt
- Collatéral croisé disponible — utilisez plusieurs propriétés comme garantie
- Calendriers de tirage flexibles pour les projets de construction
- Aucune pénalité de remboursement anticipé chez de nombreux prêteurs
- Accessible aux investisseurs indépendants ayant des revenus complexes
- Possibilité de financer à la fois l'achat et les coûts de rénovation en un seul prêt
- ◆Propriété avec titre de propriété clair (ou chemin vers un titre clair)
- ◆Plan de projet détaillé et budget de rénovation
- ◆Offres d'entrepreneurs et étendue des travaux (pour la construction)
- ◆Expérience en investissement immobilier préférée (pas toujours requise)
- ◆Stratégie de sortie requise — plan de vente ou de refinancement
- ◆Évaluation immobilière ou opinion de valeur d'un courtier
- ◆Score de crédit personnel de 550+ (varie selon le prêteur)
L'investisseur qui a perdu trois transactions face à des acheteurs au comptant
Comment une clôture de prêt privé en 10 jours a permis de remporter une propriété hors marché compétitive
Un investisseur immobilier à Phoenix avait perdu trois transactions consécutives de type fix-and-flip face à des acheteurs au comptant — non pas parce que ses offres étaient plus basses, mais parce que son prêteur conventionnel ne pouvait pas conclure assez rapidement. Les vendeurs sur le marché compétitif de Phoenix acceptaient des offres avec des conditions de clôture de 7 à 10 jours, et sa banque exigeait 30 jours au minimum. Il voyait des transactions rentables disparaître chaque semaine.
Il s'est tourné vers Let's Syndicate et a été mis en relation avec un prêteur privé spécialisé dans le financement de fix & flip sur le marché de Phoenix. Le prêteur a offert 75 % du prix d'achat plus 100 % des coûts de rénovation, à un taux de 11 % avec intérêts seulement et 2 points, pour une durée de 12 mois. Plus important encore, le prêteur pouvait conclure en 10 jours.
Pour la prochaine propriété hors marché qu'il a trouvée — un achat de 280 000 $ avec 45 000 $ de rénovations et une valeur après rénovation (ARV) projetée de 420 000 $ — il a soumis une offre avec une condition de clôture de 10 jours. Le vendeur a accepté son offre plutôt que deux offres concurrentes au comptant car la sienne était plus élevée et la clôture en 10 jours offrait au vendeur une certitude. Le prêt a financé 255 000 $ (75 % de l'achat) plus le budget de rénovation par tirages. L'investisseur a terminé la rénovation en 4 mois, a vendu la propriété pour 425 000 $ et a réalisé un bénéfice net de 68 000 $ après tous les coûts.
Résultat : Clôture en 10 jours sur une propriété de 280 000 $. Prêt de 255 000 $ + 45 000 $ de rénovation financés. Vendue pour 425 000 $. Bénéfice net de 68 000 $ en 5 mois.
La rapidité permet de conclure des affaires — et le bon prêteur apporte cette rapidité
Sur les marchés immobiliers compétitifs, la clôture la plus rapide gagne. Les acheteurs au comptant ont un avantage structurel car ils peuvent conclure en quelques jours, et non en quelques semaines. Mais vous n'avez pas besoin d'argent liquide pour rivaliser — vous avez besoin d'un prêteur capable de conclure à la vitesse de l'argent comptant. Tous les prêteurs privés (hard money) ne se valent pas : certains concluent en 7 jours, d'autres prennent 3 à 4 semaines. La différence peut faire toute la transaction.
Let's Syndicate vous met en relation avec des prêteurs privés spécialisés dans votre marché et votre type de projet, capables de conclure en 7 à 14 jours. Votre demande unique atteint simultanément plusieurs prêteurs privés — vous comparez les taux, les points, les conditions et les délais de clôture, puis vous choisissez le prêteur qui offre à la fois les meilleures conditions et la rapidité dont vous avez besoin pour conclure la transaction.
- Prêteurs privés qui concluent en 7 à 14 jours — compétitifs face aux offres au comptant
- Prêteurs adaptés à votre marché et à votre type de projet
- Comparez les taux, les points, les conditions et les calendriers de tirage de plusieurs prêteurs
- Financez à la fois l'achat et la rénovation dans un seul prêt
- Options de garantie croisée pour les investisseurs possédant plusieurs propriétés
Questions fréquentes sur Fix & Flip / Prêts à la construction
VRTA (Valeur Rénovée Totale Attendue) est la valeur estimée de la propriété une fois les rénovations terminées. Les prêteurs financent généralement 65 à 80 % du prix d'achat plus les coûts de rénovation, et le montant total du prêt est généralement plafonné à 70-75 % de la VRTA. Une VRTA plus élevée signifie que vous pouvez emprunter davantage.
Les points sont des frais initiaux facturés par le prêteur, exprimés en pourcentage du montant du prêt. Un point équivaut à 1 % du prêt. Un prêt avec 2 points sur 200 000 $ coûte 4 000 $ à l'avance. Les points sont payés à la clôture et s'ajoutent au taux d'intérêt. Let's Syndicate vous aide à comparer le coût total (taux + points) entre différents prêteurs.
Pour les projets de construction, les fonds sont généralement décaissés par tranches — des libérations échelonnées liées aux étapes de construction (fondations, charpente, cloisons sèches, achèvement). Vous soumettez une demande de décaissement avec la preuve des travaux terminés, et le prêteur ou un inspecteur vérifie l'étape avant de libérer les fonds. Cela vous protège, vous et le prêteur.
Oui. Les prêteurs privés se concentrent principalement sur la valeur de la propriété et la solidité du projet, pas sur votre score de crédit personnel. Bien que le crédit soit toujours un facteur, de nombreux prêteurs approuvent les emprunteurs avec des scores de crédit aussi bas que 550. Un crédit plus faible peut entraîner des taux plus élevés ou des ratios LTV (prêt/valeur) plus faibles.
Votre stratégie de sortie est la manière dont vous prévoyez de rembourser le prêt — généralement en vendant la propriété (achat-revente ou fix & flip) ou en refinançant par un financement à long terme (prêt DSCR, prêt hypothécaire conventionnel). Les prêteurs exigent une stratégie de sortie claire car les prêts privés (hard money) sont à court terme. Si vous ne pouvez pas vendre ou refinancer, vous pourriez faire face à un paiement final important que vous ne pourrez peut-être pas payer.
Prêts hypothécaires pour investissement résidentiel
$100K – $10M
En savoir plus →Prêts hypothécaires commerciaux
$250K – $10M
En savoir plus →Prêts pour construction neuve
$100K – $50M
En savoir plus →Offres d'achat en espèces pour votre propriété
Toute valeur immobilière
En savoir plus →Avancer et Let's Syndicate.
Ajoutez notre application mobile a vos favoris
Ajoutez notre application mobile a vos favoris sur votre iPhone ou Android pour un acces rapide lors de vos deplacements. Ouvrez l application, puis utilisez l option de mise en favori ou d Ajout a l ecran d accueil de votre navigateur.
Let's Syndicate est une place de marché pour le financement des entreprises. Toutes les décisions de crédit, les taux, les conditions et les résultats sont déterminés par les prêteurs, les investisseurs ou les fournisseurs tiers participants.
