Crédit-bail d'équipement
Utilisez l'équipement dont vous avez besoin aujourd'hui — sans immobiliser de capital ni vous retrouver avec du matériel obsolète demain
Louez des machines, des véhicules et de la technologie de 10 000 $ à 5 M$ avec peu ou pas d'apport initial et des options flexibles en fin de contrat — rachat pour 1 $, achat à prix fixe ou restitution à la juste valeur marchande.
Prêt à commencer ?
Postulez maintenant pour obtenir une pré-qualification. Vérification de crédit simplifiée uniquement — aucun impact sur votre score. Pré-approbation instantanée à partager.
Les taux, les conditions, les frais et les délais de financement varient en fonction du prêteur, de l'éligibilité du candidat et des exigences du programme.
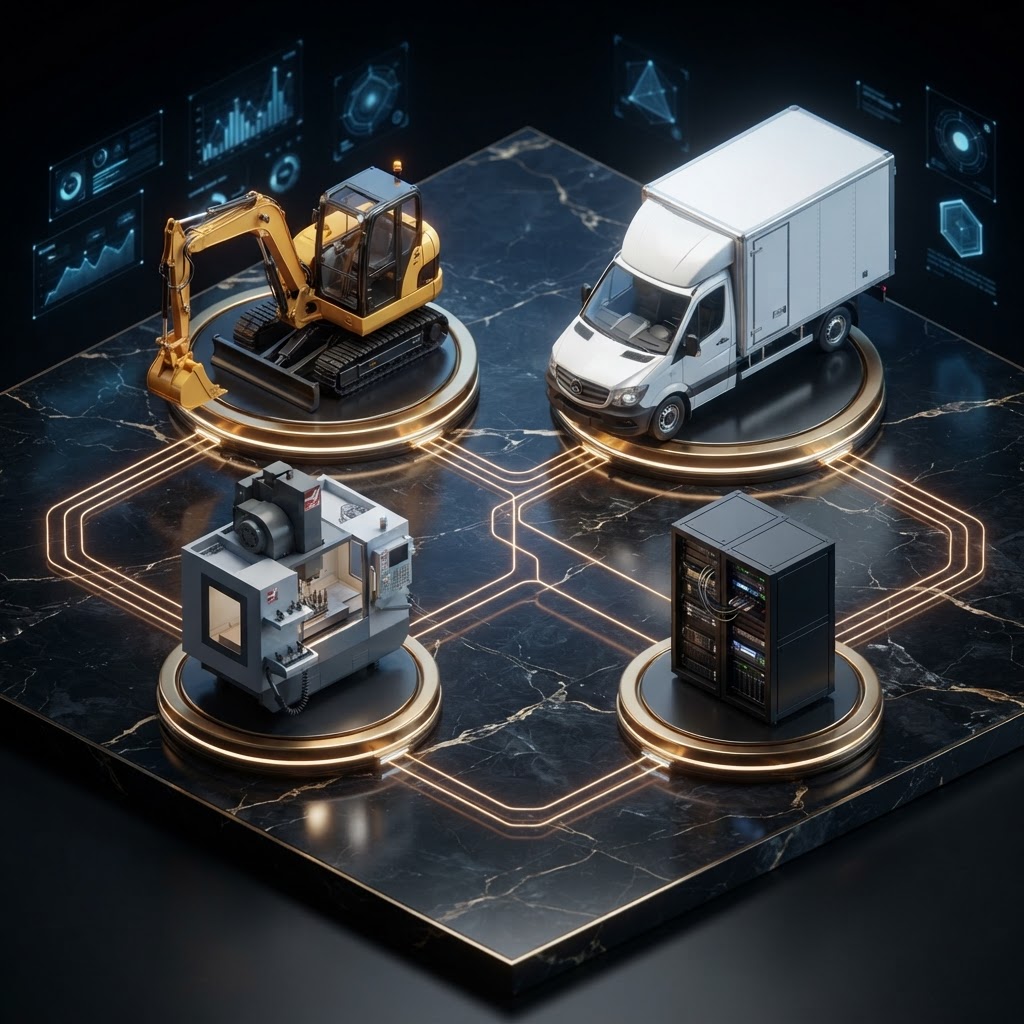
Crédit-bail d'équipement permet à une entreprise d'utiliser des machines, des véhicules ou de la technologie moyennant un paiement mensuel fixe sans acheter l'actif comptant. À la fin du contrat de location, l'entreprise choisit ce qu'elle souhaite faire — restituer l'équipement, l'acheter à un prix prédéterminé ou (selon certaines structures) l'acquérir pour un dollar symbolique. Cette flexibilité est l'avantage principal du crédit-bail par rapport à un prêt d'équipement: vous décidez si l'actif mérite d'être conservé seulement après l'avoir utilisé.
Le crédit-bail est disponible pour pratiquement tout type d'équipement professionnel : machines de construction et engins lourds, camions commerciaux et véhicules de livraison, matériel de fabrication et CNC, installations de restaurant et de cuisine, technologie médicale et dentaire, matériel informatique et serveurs, mobilier de bureau et équipement de fitness. S'il s'agit d'un actif tangible qui aide votre entreprise à générer des revenus, il y a généralement un bailleur dans notre réseau qui pourra le louer.
La U.S. Small Business Administration note que le crédit-bail peut être un moyen judicieux d'accéder à l'équipement sans investissement initial important, et l' IRS autorise, dans la plupart des cas, les entreprises à déduire les paiements de location comme une charge d'exploitation — ce qui signifie que le montant total du paiement mensuel est généralement déductible, contrairement à la seule part des intérêts comme dans le cadre d'un prêt. Votre comptable peut confirmer comment cela s'applique à votre situation fiscale spécifique.
L'avantage le plus souvent négligé du crédit-bail est la protection contre l'obsolescence. La technologie, les appareils médicaux et certaines machines perdent rapidement de leur valeur à mesure que de nouveaux modèles arrivent sur le marché. Un contrat de location vous permet de mettre à niveau votre équipement tous les quelques années sans les tracas ni la perte liés à la vente ou à la reprise d'actifs dépassés. Pour les entreprises où rester à la pointe de la technologie est une nécessité concurrentielle, le crédit-bail peut être plus rentable que la propriété.
Un processus simple et rapide
Identifiez votre équipement
Définissez ce dont vous avez besoin — marque, modèle et coût. Nous vous mettons en relation avec des bailleurs spécialisés dans ce type d'équipement.
Choisir une structure de contrat
Sélectionnez l'option de fin de contrat qui correspond à vos projets : rachat pour 1 $ (propriété à faible coût), achat à prix fixe ou restitution à la juste valeur marchande. Chaque structure implique des paiements mensuels et un traitement fiscal différents.
Obtenir une approbation
Une vérification de crédit légère détermine votre admissibilité auprès de notre réseau de bailleurs. Comme l'équipement garantit le contrat de location, les exigences en matière de crédit sont souvent plus flexibles que pour un financement sans garantie.
Prendre livraison et payer mensuellement
Le bailleur paie le fournisseur et vous prenez livraison du matériel. Vous effectuez des paiements mensuels fixes et, à la fin du contrat, vous exercez l'option d'achat ou de restitution choisie.
Comment les entreprises utilisent ce financement
Rester à la pointe de la technologie
Renouvelez vos serveurs, systèmes d'imagerie médicale ou systèmes POS sur un cycle de 2 à 3 ans pour que votre entreprise dispose toujours de matériel actuel.
Location de flotte commerciale
Louez des camions, des fourgonnettes ou des véhicules de livraison pour un coût mensuel prévisible et une flotte renouvelée à chaque fin de contrat.
Construction et engins lourds
Accédez à des pelles, des chargeuses ou des grues avec un faible apport initial et restituez-les une fois le projet terminé.
Aménagement de restaurants
Louez des fours, des réfrigérateurs et des stations de préparation pour ouvrir ou moderniser une cuisine sans épuiser votre fonds de roulement.
Préserver la trésorerie et le crédit
Gardez votre ligne de crédit bancaire et vos réserves de liquidités disponibles pour vos opérations courantes pendant que l'équipement se finance lui-même grâce aux revenus qu'il génère.
- Peu ou pas d'apport initial — préservez votre fonds de roulement
- Paiements mensuels fixes pour une budgétisation facile
- Options de fin de contrat flexibles — devenez propriétaire, restituez ou mettez à niveau
- Les paiements de location sont généralement déductibles fiscalement à 100 % en tant que frais d'exploitation.
- L'équipement lui-même garantit le crédit-bail — une approbation plus facile que les prêts sans garantie.
- Protection contre l'obsolescence — passez à l'équipement actuel à chaque cycle.
- Renforce le crédit de l'entreprise grâce aux paiements ponctuels.
- Accessible aux entreprises plus récentes — certains bailleurs acceptent les startups.
- ◆Score de crédit personnel de 600+ (varie selon le bailleur).
- ◆Détails de l'équipement et devis du fournisseur.
- ◆États financiers de l'entreprise (certains bailleurs).
- ◆La durée d'activité varie — certains acceptent les startups.
- ◆L'équipement doit être destiné à un usage professionnel
- ◆Une garantie personnelle peut être requise pour les entreprises plus récentes.
- ◆Un acompte peut être exigé pour les scores de crédit plus bas
L'imprimerie qui est restée à jour sans faire faillite.
Comment un crédit-bail avec option d'achat à 1 $ a remplacé une presse vieillissante et protégé la trésorerie.
Une imprimerie commerciale à Tampa utilisait la même presse offset six couleurs depuis neuf ans. Les coûts de maintenance augmentaient, les travaux ralentissaient et les plus gros clients commençaient à poser des questions sur les capacités de cohérence des couleurs de l'atelier — ce qu'une presse plus récente gérait bien mieux. Une nouvelle presse coûtait 220 000 $, et le propriétaire hésitait à puiser dans ses réserves de trésorerie ou à épuiser sa ligne de crédit bancaire pour l'acheter directement, surtout avec un deuxième site en perspective.
Il s'est adressé à Let's Syndicate et a été mis en relation avec un bailleur d'équipement spécialisé dans les machines d'impression et de graphisme. Ils ont structuré un crédit-bail de 60 mois avec une option d'achat à 1 $ à la fin — ce qui signifie qu'il posséderait la presse pour un seul dollar après cinq ans. Le paiement mensuel était de 4 650 $, et le bailleur ne demandait qu'un mois d'avance. La presse a été livrée en trois semaines, payée directement par le bailleur.
La nouvelle presse a effectué les travaux 40 % plus rapidement avec une tolérance de couleur plus serrée, permettant à l'atelier d'accepter les plus gros clients qu'il perdait auparavant. Le propriétaire a déduit la totalité du paiement mensuel du crédit-bail en tant que frais d'exploitation (après confirmation auprès de son expert-comptable), ce qui a réduit son coût effectif de manière significative. À la fin du contrat, il a exercé l'option d'achat à 1 $, a possédé la presse directement et a généré suffisamment de trésorerie supplémentaire pour ouvrir le deuxième site — le tout sans immobiliser un seul dollar de ses réserves dans l'équipement lui-même.
Résultat : presse à 220 000 $ louée sur un crédit-bail de 60 mois avec option d'achat à 1 $. 4 650 $/mois, un mois d'avance. Rendement 40 % plus rapide. Possédé pour 1 $ à la fin du terme. Réserves de trésorerie préservées pour un deuxième site.
Posséder de l'équipement n'est pas toujours le moyen le plus intelligent de l'utiliser.
De nombreux propriétaires d'entreprise choisissent par défaut d'acheter de l'équipement parce que posséder semble plus sûr que louer. Mais la propriété immobilise du capital dans un actif qui se déprécie, vous lie à cet actif jusqu'à ce que vous puissiez le vendre et vous expose à l'obsolescence dès qu'un nouveau modèle arrive. Pour l'équipement qui perd rapidement de sa valeur ou qui nécessite des mises à niveau régulières, la location peut représenter un coût total et un risque moindres.
Let's Syndicate soumet votre demande de crédit-bail unique à plusieurs bailleurs d'équipement simultanément. Vous comparez les paiements mensuels, les options de fin de bail et le traitement fiscal côte à côte — et choisissez la structure qui correspond à la façon dont vous prévoyez réellement d'utiliser l'équipement. Nous vous aidons à comparer une option d'achat à 1 $ avec un crédit-bail à juste valeur marchande et un prêt d'équipement classique, afin que la décision soit basée sur vos chiffres, et non sur la préférence d'un prêteur.
- Comparez les options d'achat à 1 $, les prix fixes et les crédits-bails à juste valeur marchande en un seul endroit.
- Bailleurs adaptés à votre type d'équipement — impression, médical, flotte, construction.
- Analyse comparative location-achat pour choisir le coût total le plus bas.
- Une seule vérification de crédit souple auprès de plusieurs bailleurs — pas d'impact négatif sur votre score.
- Peu ou pas d'apport personnel pour préserver le fonds de roulement pour les opérations.
Questions fréquentes sur Crédit-bail d'équipement
Un crédit-bail avec option d'achat à 1 $ (crédit-bail financier) vous donne la possibilité d'acheter l'équipement pour 1 $ à la fin de la durée du contrat — vous le possédez effectivement dès le premier jour à des fins comptables, et les paiements mensuels sont généralement plus élevés. Un crédit-bail à juste valeur marchande (FMV) (crédit-bail opérationnel) vous permet de restituer l'équipement, de le mettre à niveau ou de l'acheter à sa valeur marchande actuelle — les paiements mensuels sont généralement moins élevés et vous pouvez déduire la totalité du paiement en tant que frais d'exploitation. Une option d'achat à 1 $ est préférable lorsque vous avez l'intention de conserver l'équipement ; un crédit-bail FMV est préférable lorsque vous prévoyez de le mettre à niveau.
Avec un véritable crédit-bail opérationnel (FMV), le paiement mensuel complet est généralement déductible en tant que frais d'exploitation, ce qui peut être plus avantageux qu'un prêt où seule la part des intérêts est déductible. Avec un crédit-bail à 1 $ (financier), vous amortissez généralement l'équipement et déduisez les intérêts, de manière similaire à un achat. Confirmez toujours votre traitement spécifique avec votre expert-comptable ou conseiller fiscal, car les règles dépendent de la structure du crédit-bail et de votre situation commerciale.
Souvent non. De nombreux crédits-bails ne nécessitent que peu ou pas d'apport — parfois juste le premier paiement mensuel. Pour les scores de crédit plus faibles, l'équipement à risque plus élevé ou les entreprises très récentes, un bailleur peut demander un petit paiement anticipé. Let's Syndicate vous aide à trouver des bailleurs avec l'exigence initiale la plus faible pour votre profil.
Oui. Parce que l'équipement lui-même garantit le bail, les bailleurs sont souvent plus flexibles que les prêteurs non garantis — beaucoup acceptent des cotes de crédit à partir de 600 et certains descendent plus bas. Un score plus bas peut signifier un paiement légèrement plus élevé, une avance plus importante ou un garantie personnelle. Nous vous mettons en relation avec des bailleurs dont les exigences de crédit correspondent à votre profil.
Oui, de nombreux bailleurs financent à la fois de l'équipement neuf et usagé. L'âge et l'état peuvent affecter la durée et le taux, et certains bailleurs ont des limites d'âge pour certains types d'actifs. Let's Syndicate vous met en relation avec des bailleurs qui louent l'équipement spécifique dont vous avez besoin, neuf ou usagé.
Cela dépend de votre structure. Avec un bail à rachat de 1 $, vous payez 1 $ et devenez propriétaire de l'équipement. Avec un bail à prix fixe, vous pouvez l'acheter à un prix fixé lors de la signature. Avec un bail à juste valeur marchande (JVM), vous pouvez le retourner, prolonger le bail ou l'acheter à sa juste valeur marchande. De nombreux bailleurs vous permettent également de passer à de l'équipement neuf et de conclure un nouveau bail.
Prêts SBA
50 k$ – 5 M$ (7a) | jusqu'à 5,5 M$ (504) | 10 M$ combinés
En savoir plus →Prêts commerciaux à terme
50 k$ – 1 M$
En savoir plus →Marges de crédit commerciales
50 k$ – 1 M$
En savoir plus →Financement d'équipement
10 k$ – 5 M$
En savoir plus →Avancer et Let's Syndicate.
Ajoutez notre application mobile a vos favoris
Ajoutez notre application mobile a vos favoris sur votre iPhone ou Android pour un acces rapide lors de vos deplacements. Ouvrez l application, puis utilisez l option de mise en favori ou d Ajout a l ecran d accueil de votre navigateur.
Let's Syndicate est une place de marché pour le financement des entreprises. Toutes les décisions de crédit, les taux, les conditions et les résultats sont déterminés par les prêteurs, les investisseurs ou les fournisseurs tiers participants.
