وامهای مدتدار مبتنی بر درآمد
وامهای مدتدار با اقساطی که با درآمد شما تغییر میکند
از ۱۰ هزار دلار تا ۵۰۰ هزار دلار با اقساطی که بهطور خودکار مقیاسپذیر هستند — وقتی درآمد قوی است بیشتر و وقتی کاهش مییابد کمتر پرداخت کنید. بدون اقساط ثابت و سختگیرانه.
آماده شروع هستید؟
برای پیشتأیید صلاحیت همین حالا درخواست دهید. فقط بررسی اعتبار به صورت نرم (Soft credit check) - بدون تأثیر بر امتیاز اعتباری شما. پیشتأیید فوری برای اشتراکگذاری.
نرخها، شرایط، کارمزدها و زمانبندیهای تأمین مالی بسته به وامدهنده، واجد شرایط بودن متقاضی و الزامات برنامه متفاوت است.
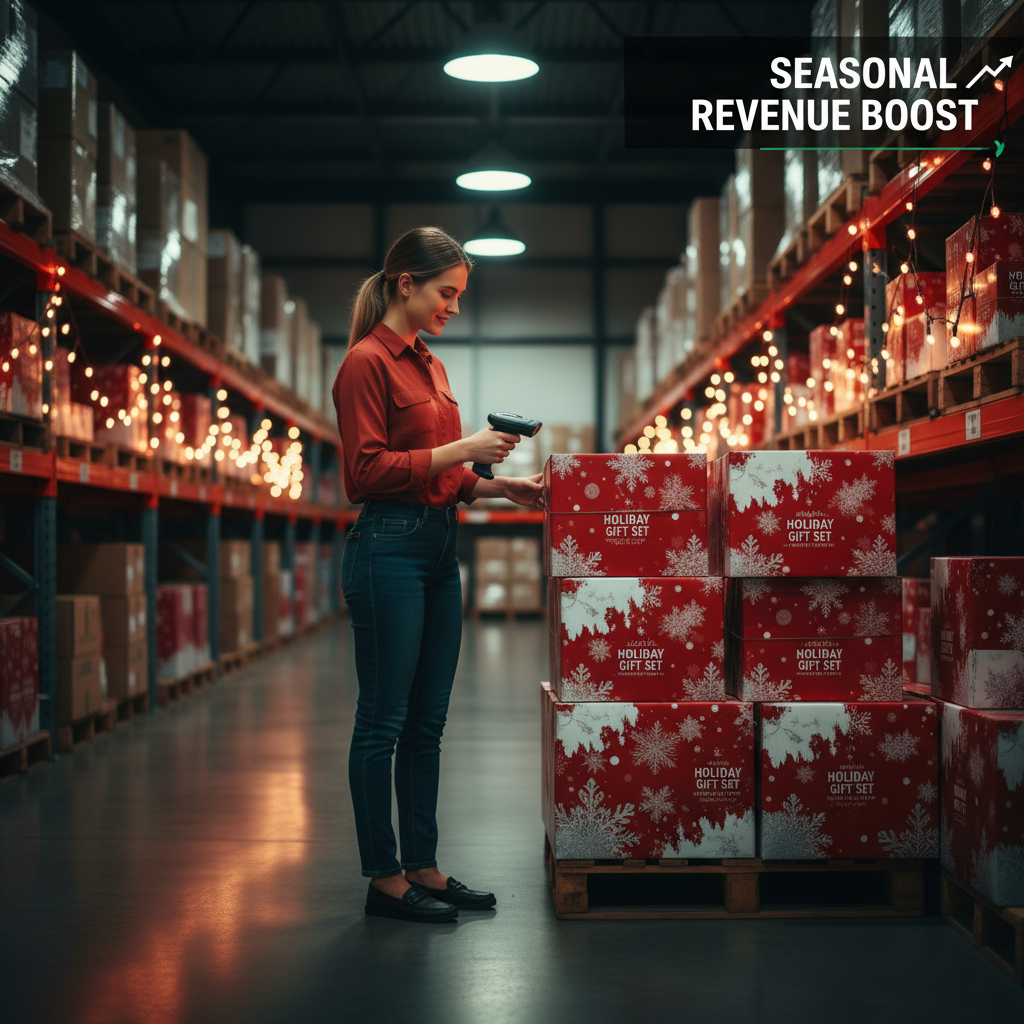
مبتنی بر درآمد وامهای مدتدار ترکیبی از پیشبینیپذیری وام مدتدار با انعطافپذیری بازپرداخت مبتنی بر درآمد. قسط ماهانه شما بهطور خودکار بر اساس عملکرد درآمد کسبوکار شما تنظیم میشود — زمانی که درآمد بالا است بیشتر و زمانی که کاهش مییابد کمتر پرداخت میکنید. این ساختار بزرگترین ریسک وامهای مدتدار سنتی را از بین میبرد: قسط ماهانه ثابتی که در یک ماه کمدرآمد قادر به پرداخت آن نیستید.
این ساختار برای کسبوکارهایی با نوسانات فصلی درآمد، درآمد ماهانه متغیر، شرکتهای در حال رشد که سرمایهگذاری سنگین انجام میدهند، و کسبوکارهایی که به سرمایه ثابت اما بازپرداخت انعطافپذیر نیاز دارند، ایدهآل است. ارزیابی اعتباری عمدتاً بر درآمد متمرکز است که باعث میشود این وام برای کسبوکارهایی که ممکن است به دلیل امتیاز اعتباری، سابقه فعالیت یا سودآوری، واجد شرایط دریافت وام بانکی سنتی نباشند، قابل دسترس باشد.
برخلاف وام مدتدار سنتی که در آن مبلغی را به صورت یکجا دریافت میکنید و قسط ماهانه ثابتی میپردازید، وام مدتدار مبتنی بر درآمد، مبلغ یکجایی را به شما میدهد اما اقساط به صورت درصدی از درآمد ماهانه شما محاسبه میشوند. اگر درآمد شما دو برابر شود، قسط شما نیز دو برابر میشود (اما چون متناسب با درآمد است، همچنان مقرونبهصرفه باقی میماند). اگر درآمد شما به نصف کاهش یابد، قسط شما نیز نصف میشود — که در مواقع نیاز به شما فضای تنفس میدهد.
این ساختار بهویژه برای کسبوکارهای تجارت الکترونیک، خردهفروشان فصلی، آژانسها با درآمدهای پروژهای و هر کسبوکاری که درآمد ماهانه آن غیرقابل پیشبینی است، ارزشمند است. مبلغ کل بازپرداخت معمولاً ثابت است (مشابه یک نرخ فاکتور)، اما بازه زمانی بازپرداخت بر اساس عملکرد درآمد شما متغیر است. اگر درآمد بالا باشد، سریعتر بازپرداخت میکنید؛ اگر درآمد کم باشد، در مدت طولانیتری بازپرداخت خواهید کرد.
فرایندی ساده و سریع
دادههای درآمدی خود را متصل کنید
حساب بانکی کسبوکار خود را متصل کنید. وامدهنده سابقه درآمدی شما را تحلیل میکند تا واجد شرایط بودن و مبلغ وام را تعیین کند.
پیشتأییدیه دریافت کنید
بر اساس دادههای درآمدی، شما یک پیشنهاد وام پیشتأیید شده دریافت میکنید. ارزیابی اعتباری متمرکز بر درآمد به این معنی است که امتیاز اعتباری اهمیت کمتری دارد.
پیشنهادهای وام را مقایسه کنید
پیشنهادهای چندین وامدهنده مبتنی بر درآمد را بررسی کنید — مبالغ وام، درصدهای بازپرداخت و هزینههای کل بازپرداخت.
دریافت وجوه و بازپرداخت منعطف
مبلغ یکجای خود را دریافت کنید. بازپرداختها بهطور خودکار بر اساس درآمد ماهانه شما تنظیم میشوند — وقتی درآمد قوی است بیشتر و وقتی کم است کمتر پرداخت کنید.
کسب و کارها چگونه از این تأمین مالی استفاده میکنند
کسب و کارهای فصلی
وام مدتداری بگیرید که اقساط آن در ماههای کمدرآمد بهطور طبیعی کاهش و در فصل اوج افزایش یابد.
اپراتورهای تجارت الکترونیک
موجودی و هزینههای تبلیغاتی خود را با اقساطی که با عملکرد فروش ماهانه شما مقیاسپذیر است، تأمین مالی کنید.
شرکتهای در مرحله رشد
سرمایه را برای رشد به کار بگیرید در حالی که سرمایهگذاری مجدد سنگین انجام میدهید — اقساط متناسب با درآمد باقی میمانند، نه ثابت.
کسبوکارهای پروژهمحور
آژانسها و پیمانکارانی که درآمد پروژهای متغیر دارند، از اقساطی که با درآمد تغییر میکنند، بهرهمند میشوند.
کسبوکارهایی که از اقساط ثابت اجتناب میکنند
اگر اقساط ماهانه ثابت و سختگیرانه باعث نگرانی شما میشود، بازپرداخت مبتنی بر درآمد آرامش خاطر فراهم میکند.
- اقساط با درآمد مقیاسپذیر هستند — بدون اقساط ماهانه ثابت و غیرقابل پرداخت
- پذیرهنویسی متمرکز بر درآمد — قابل دسترس برای کسب و کارهای بیشتر
- بدون نیاز به وثیقه (بسیاری از وامدهندگان)
- تخصیص سرمایه ثابت — شما میدانید چه مبلغی را دریافت میکنید
- قابل دسترس برای کسبوکارهای جوانتر (۶ ماه و بیشتر)
- تأمین مالی سریع — ۳ تا ۱۴ روز پس از درخواست
- بازپرداخت سریعتر در زمان قوی بودن درآمد و کندتر در زمان کاهش آن
- ایجاد سابقه برای ارتقا به تامین مالی سنتی
- ◆حداقل 6 ماه سابقه فعالیت تجاری
- ◆حداقل ۱۰ هزار دلار درآمد ماهانه (بر اساس وامدهنده متفاوت است)
- ◆صورتحسابهای بانکی کسبوکار (3 تا 6 ماه)
- ◆تایید درآمد از طریق دادههای بانکی
- ◆ثبت رسمی کسبوکار
- ◆امتیاز اعتباری شخصی ۵۵۰ و بالاتر (بسته به وامدهنده متفاوت است)
- ◆حساب بانکی تجاری با دسترسی آنلاین
برند تجارت الکترونیکی که به موجودی برای فصل تعطیلات نیاز داشت
چگونه یک وام مدتدار مبتنی بر درآمد، ۲۰۰ هزار دلار سرمایه برای موجودی کالا تامین کرد، با اقساطی که با فروش فصلی همخوانی داشت
یک برند تجارت الکترونیک که تجهیزات فضای باز میفروخت، برای خرید موجودی کالا جهت فصل خرید تعطیلات به ۲۰۰,۰۰۰ دلار نیاز داشت. این کسبوکار ۶۰ درصد از درآمد سالانه خود را بین اکتبر و دسامبر ایجاد میکرد و فروش از ژانویه تا مارس بسیار پایین بود. یک وام مدتدار سنتی با اقساط ماهانه ثابت میتوانست خطرناک باشد؛ قسط ۸,۰۰۰ دلاری در ماه در طول فصل اوج فروش مناسب بود، اما در ماههای کمفروش زمستان میتوانست کمرشکن باشد.
موسس این شرکت به Let's Syndicate مراجعه کرد و با یک تامینکننده وام مدتدار مبتنی بر درآمد مطابقت داده شد. وامدهنده ۲۰۰,۰۰۰ دلار با بازپرداخت کل ۲۴۸,۰۰۰ دلار (معادل نرخ فاکتور ۱.۲۴) پیشنهاد داد که به صورت ۸ درصد از درآمد ماهانه وصول میشد. در طول فصل اوج (اکتبر تا دسامبر)، که کسبوکار ۱۲۰,۰۰۰ دلار در ماه درآمد داشت، قسط آن ۹,۶۰۰ دلار در ماه بود که به راحتی قابل پرداخت بود. در ماههای کمفروش (ژانویه تا مارس)، که درآمد به ۲۵,۰۰۰ دلار در ماه کاهش مییافت، قسط تنها ۲,۰۰۰ دلار در ماه بود که مدیریت آن آسان بود.
این وام به جای ۱۴ ماه پیشبینی شده، در ۱۱ ماه بازپرداخت شد، زیرا فصل تعطیلات قویتر از حد انتظار بود. ساختار پرداخت انعطافپذیر به این معنی بود که کسبوکار هرگز با قسطی که قادر به پرداختش نباشد مواجه نشد؛ در بهترین ماهها، مبلغ بیشتری پرداخت کرد و مدت وام کوتاه شد؛ در بدترین ماهها، مبلغ کمتری پرداخت کرد و جریان نقدی حفظ شد. موسس بعداً به لطف سوابق درآمدی که وام به ایجاد آن کمک کرده بود، واجد شرایط دریافت خط اعتباری بانکی مرسوم شد.
نتیجه: ۲۰۰ هزار دلار تامین مالی شد. بازپرداخت کل ۲۴۸ هزار دلار (نرخ فاکتور ۱.۲۴). اقساط بسته به درآمد از ۲ هزار دلار تا ۹.۶ هزار دلار در ماه متغیر بود. در ۱۱ ماه بازپرداخت شد. به خط اعتباری بانکی ارتقا یافت.
اقساط ثابت قاتل پنهان کسبوکارهای فصلی هستند
یک وام مدتدار سنتی مبلغی را به صورت یکجا با اقساط ماهانه ثابت به شما میدهد. برای یک کسبوکار فصلی، آن قسط ثابت یک بمب ساعتی است؛ در فصل اوج قابل مدیریت است، اما در ماههای کمفروش ویرانگر است. بسیاری از کسبوکارهای فصلی نه به دلیل سودآور نبودن، بلکه به این دلیل شکست میخورند که قسط ثابت وام در ماهی که درآمد کافی برای پوشش آن وجود ندارد، سر میرسد. نتیجه آن، اقساط معوقه، آسیب به اعتبار و مارپیچی است که میتواند یک کسبوکار سالم را نابود کند.
Let's Syndicate شما را به تامینکنندگان وام مدتدار مبتنی بر درآمد متصل میکند که اقساط آنها با درآمد شما تغییر میکند. درخواست واحد شما به دست وامدهندگانی میرسد که درک میکنند درآمد فصلی و متغیر عادی است و نشانه منفی نیست. شما درصدهای بازپرداخت، هزینههای کل و شرایط وامدهندگان مختلف را مقایسه میکنید و موردی را انتخاب میکنید که سرمایه را بدون تله اقساط ثابت در اختیارتان قرار میدهد.
- اقساطی که با درآمد تغییر میکنند؛ بدون اقساط ماهانه ثابت غیرقابل پرداخت
- وامدهندگانی که مدلهای درآمدی فصلی و متغیر را درک میکنند
- مقایسه درصدهای بازپرداخت و هزینههای کل از چندین وامدهنده
- بازپرداخت سریعتر در زمان قوی بودن درآمد و کندتر در زمان کاهش آن
- مسیر گذار به تأمین مالی بانکی متداول همزمان با تقویت پروفایل شما
سوالات رایج درباره وامهای مدتدار مبتنی بر درآمد
قسط شما به عنوان درصدی ثابت از درآمد ماهانه شما محاسبه میشود. برای مثال، اگر درصد بازپرداخت شما ۸ درصد و درآمد شما در یک ماه ۵۰,۰۰۰ دلار باشد، قسط شما ۴,۰۰۰ دلار است. اگر درآمد شما در ماه بعد به ۲۰,۰۰۰ دلار کاهش یابد، قسط شما به ۱,۶۰۰ دلار میرسد. درصد ثابت میماند؛ مبلغ دلاری تغییر میکند.
مبلغ کل بازپرداخت معمولاً در ابتدا ثابت تعیین میشود؛ مشابه نرخ فاکتور. برای مثال، یک وام ۱۰۰,۰۰۰ دلاری با بازپرداخت کل ۱۲۴,۰۰۰ دلار به این معنی است که شما بدون توجه به مدت زمان، در مجموع ۱۲۴,۰۰۰ دلار بازپرداخت خواهید کرد. اگر درآمد بالا باشد، سریعتر بازپرداخت میکنید؛ اگر درآمد کم باشد، در مدت طولانیتری بازپرداخت میکنید، اما مبلغ کل ثابت میماند.
هر دو از بازپرداخت مبتنی بر درآمد استفاده میکنند، اما تفاوتهای کلیدی وجود دارد. MCAها معمولاً کوتاهمدت (۳ تا ۱۲ ماه) با برداشتهای روزانه یا هفتگی هستند. وامهای مدتدار مبتنی بر درآمد، بلندمدتتر (۶ تا ۲۴ ماه) با اقساط ماهانه و مبلغ کل بازپرداخت ثابت هستند. وامهای مدتدار مبتنی بر درآمد عموماً شفافتر و اغلب ارزانتر از MCAها هستند.
حداقل الزامات درآمدی بسته به وامدهنده متفاوت است، اما معمولاً از ۱۰,۰۰۰ تا ۱۵,۰۰۰ دلار در ماه شروع میشود. درآمد ماهانه بالاتر شما را برای مبالغ وام بزرگتر واجد شرایط میکند. عامل کلیدی ثبات است؛ وامدهندگان میخواهند ببینند که درآمد شما، حتی اگر متغیر باشد، قابل پیشبینی و پایدار است.
بله. وامهای مدتدار مبتنی بر درآمد از پذیرهنویسی متمرکز بر درآمد استفاده میکنند، بنابراین امتیاز شما نسبت به سابقه درآمدتان اهمیت کمتری دارد. بسیاری از وامدهندگان متقاضیان را با امتیاز اعتباری حتی ۵۵۰ تایید میکنند. اعتبار پایینتر ممکن است منجر به هزینه بازپرداخت کل بالاتر (نرخ فاکتور بالاتر) شود. امتیاز اعتباری شخصی امتیاز شما نسبت به سابقه درآمدتان اهمیت کمتری دارد. بسیاری از وامدهندگان متقاضیان را با امتیاز اعتباری حتی ۵۵۰ تایید میکنند. اعتبار پایینتر ممکن است منجر به هزینه بازپرداخت کل بالاتر (نرخ فاکتور بالاتر) شود.
پیشپرداخت نقدی تجاری (MCA)
۵ هزار دلار تا ۲ میلیون دلار
بیشتر بدانید →خطوط اعتباری پیشپرداخت نقدی تجاری
۵ هزار دلار تا ۲ میلیون دلار
بیشتر بدانید →فاکتورینگ حسابهای دریافتنی
۱۰ هزار دلار تا ۱۰ میلیون دلار
بیشتر بدانید →وامدهی مبتنی بر دارایی
۵۰ هزار دلار تا ۱۰ میلیون دلار
بیشتر بدانید →ادامه دهید و Let's Syndicate.
نشانگذاری (Bookmark) اپلیکیشن موبایل ما
برای دسترسی سریع در حین حرکت، اپلیکیشن موبایل ما را در آیفون یا اندروید خود نشانگذاری کنید. برنامه را باز کرده و سپس از گزینه بوکمارک مرورگر خود یا گزینه Add to Home Screen استفاده کنید.
Let's Syndicate یک بازار تأمین مالی کسبوکار است. تمام تصمیمات اعتباری، نرخها، شرایط و نتایج توسط وامدهندگان، سرمایهگذاران یا ارائهدهندگان شخص ثالث تعیین میشود.
