وامهای بازسازی و فروش / ساختوساز
تامین مالی سریع املاک و مستغلات مبتنی بر دارایی برای سرمایهگذاران و توسعهدهندگان
از ۵۰ هزار تا ۲۰ میلیون دلار با تاییدیه مبتنی بر ارزش ملک — نه درآمد شخصی. بسته شدن قرارداد در ۷ تا ۱۴ روز.
آماده شروع هستید؟
برای پیشتأیید صلاحیت همین حالا درخواست دهید. فقط بررسی اعتبار به صورت نرم (Soft credit check) - بدون تأثیر بر امتیاز اعتباری شما. پیشتأیید فوری برای اشتراکگذاری.
نرخها، شرایط، کارمزدها و زمانبندیهای تأمین مالی بسته به وامدهنده، واجد شرایط بودن متقاضی و الزامات برنامه متفاوت است.
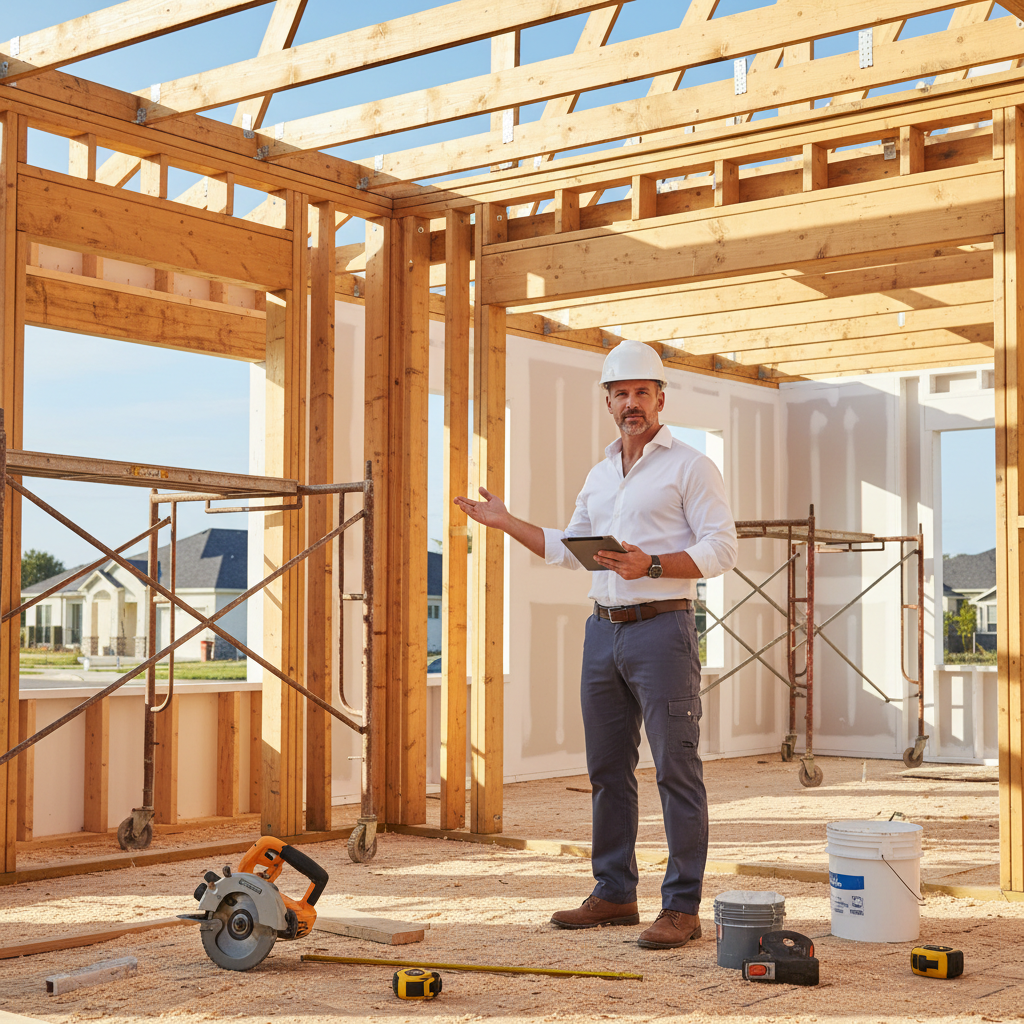
وامهای تعمیر و فروش (Fix-and-flip) و ساختوساز، کوتاهمدت و تامین مالی مبتنی بر دارایی هستند که به طور ویژه برای سرمایهگذاران املاک و مستغلاتطراحی شدهاند. برخلاف وامهای مسکن سنتی، تاییدیه عمدتاً بر اساس ارزش ملک و قدرت پروژه است — نه صرفاً اعتبار یا درآمد شخصی وامگیرنده. این امر آنها را برای سرمایهگذارانی که ممکن است به دلیل خوداشتغالی، درآمد پیچیده یا داشتن چندین ملک، واجد شرایط تامین مالی متعارف نباشند، قابل دسترس میسازد.
Ideal project types include residential fix-and-flip acquisitions, ساختوساز از پایه projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
این وامها سریع بسته میشوند — اغلب در ۷ تا ۱۴ روز — که در بازارهای رقابتی املاک که فروشندگان خواستار سرعت و قطعیت هستند، حیاتی است. تامین مالی سنتی بانکی ممکن است ۳۰ تا ۴۵ روز طول بکشد که باعث میشود سرمایهگذاران معاملات را به خریداران نقدی ببازند. وامهای سخت (Hard money) و وامدهندگان خصوصی میتوانند در کسری از آن زمان قرارداد را ببندند و به شما مزیت رقابتی بدهند.
بیشتر وامهای تعمیر و فروش (Fix & flip) و ساختوساز در طول دوره وام، پرداختهای فقط سود (Interest-only) دارند و اصل سرمایه در پایان (یک بازپرداخت نهایی کل مبلغ (Balloon payment)) هنگام فروش یا بازپرداخت وام (Refinance) سررسید میشود. بسیاری از وامدهندگان برنامههای پرداخت مرحلهای (Draw schedules) برای پروژههای ساختوساز ارائه میدهند — وجوه در مراحل مختلف و با تکمیل نقاط عطف ساختوساز آزاد میشوند. برخی وامدهندگان همچنین وثیقهگذاری متقاطع (Cross-collateralization) ارائه میدهند که به شما امکان میدهد چندین ملک را به عنوان وثیقه برای یک وام استفاده کنید.
فرایندی ساده و سریع
پروژه خود را ثبت کنید
جزئیات ملک، قیمت خرید، بودجه بازسازی و ارزش پس از تعمیر (ARV) را ارائه دهید. ما شما را با وامدهندگان خصوصی که نوع پروژه شما را تامین مالی میکنند، مرتبط میکنیم.
تاییدیه بر اساس دارایی بگیرید
تاییدیه بر اساس ارزش ملک و قدرت پروژه است — نه درآمد شخصی شما. وامدهندگان معمولاً ۶۵ تا ۸۰ درصد قیمت خرید به علاوه هزینههای بازسازی را وام میدهند.
پیشنهادهای وامدهندگان را مقایسه کنید
پیشنهادهای چندین وامدهنده خصوصی را بررسی کنید — نرخها، امتیازها، شرایط و برنامههای پرداخت مرحلهای برای پروژههای ساختوساز.
بستن قرارداد و دریافت وجه
در ۷ تا ۱۴ روز قرارداد را ببندید. برای ساختوساز، وجوه به صورت مرحلهای با تکمیل نقاط عطف آزاد میشوند. هنگام فروش یا دریافت وام جایگزین (Refinance)، بازپرداخت کنید.
کسب و کارها چگونه از این تأمین مالی استفاده میکنند
تعمیر و فروش مسکونی (Fix & Flip)
خرید، بازسازی و فروش خانههای تکواحدی برای کسب سود — با بستن سریع قرارداد برای برنده شدن در معاملات در بازارهای رقابتی.
ساخت و ساز از پی
تامین مالی پروژههای ساختوساز جدید با پرداختهای مرحلهای که با نقاط عطف ساختوساز شما مطابقت دارد.
بازسازی املاک چند خانواری
خرید و بازسازی املاک چند خانواری، سپس دریافت وام بلندمدت DSCR.
تغییر کاربری تجاری
املاک تجاری خود را تغییر وضعیت دهید (تغییر کاربری، ارتقا یا تعویض مستاجر) و سپس آنها را بفروشید یا تامین مالی مجدد کنید.
تامین مالی میانمدت (Bridge Financing)
فاصله بین خرید ملک جدید و فروش یا تامین مالی مجدد ملک فعلی را پر کنید.
- بستن قراردادهای سریع در ۷ تا ۱۴ روز — رقابتی با پیشنهادهای نقدی
- تایید اعتبار مبتنی بر ارزش دارایی — بدون وابستگی به درآمد شخصی
- گزینههای پرداخت فقط-سود در طول دوره وام
- امکان وثیقهگذاری متقاطع فراهم است — استفاده از چندین ملک به عنوان وثیقه
- جدولهای پرداخت منعطف برای پروژههای ساختوساز
- عدم وجود جریمه پیشپرداخت نزد بسیاری از وامدهندگان
- در دسترس برای سرمایهگذاران خویشفرما با درآمدهای پیچیده
- امکان تامین مالی همزمان هزینههای خرید و بازسازی در یک وام
- ◆ملک با سند بدون نقص (یا مسیر مشخص برای رفع نقص سند)
- ◆برنامه دقیق پروژه و بودجهبندی بازسازی
- ◆پیشنهادهای پیمانکاران و شرح کار (برای ساختوساز)
- ◆تجربه در سرمایهگذاری املاک ترجیح داده میشود (همیشه الزامی نیست)
- ◆نیاز به استراتژی خروج — برنامه فروش یا تامین مالی مجدد
- ◆ارزیابی ملک یا نظر قیمتگذاری کارگزار
- ◆امتیاز اعتباری شخصی ۵۵۰ و بالاتر (بسته به وامدهنده متفاوت است)
سرمایهگذاری که سه معامله را به خریداران نقدی باخت
چگونه بستن قرارداد ۱۰ روزه با پول نقد سخت (Hard Money) منجر به برنده شدن در یک ملک خارج از بازار رقابتی شد
یک سرمایهگذار املاک در فینیکس سه معامله پیاپی خرید-و-فروش (fix-and-flip) را به خریداران نقدی باخته بود — نه به این دلیل که پیشنهادات او پایینتر بود، بلکه به این دلیل که وامدهنده سنتی او نمیتوانست با سرعت کافی قرارداد را ببندد. فروشندگان در بازار رقابتی فینیکس پیشنهادهایی با شرط بستن ۷ تا ۱۰ روزه را میپذیرفتند و بانک او حداقل به ۳۰ روز زمان نیاز داشت. او شاهد بود که معاملات سودآور هر هفته از دست میرفتند.
او به Let's Syndicate مراجعه کرد و با یک وامدهنده خصوصی که در تامین مالی خرید-و-فروش در بازار فینیکس تخصص داشت، آشنا شد. وامدهنده ۷۵٪ قیمت خرید به اضافه ۱۰۰٪ هزینههای بازسازی، با بهره ۱۱٪ فقط-سود و ۲ امتیاز (points) برای یک دوره ۱۲ ماهه پیشنهاد داد. مهمتر از همه، وامدهنده میتوانست قرارداد را در ۱۰ روز ببندد.
برای ملک بعدی خارج از بازار که پیدا کرد — خرید ۲۸۰,۰۰۰ دلاری با ۴۵,۰۰۰ دلار بازسازی و ارزش نهایی پروژه (ARV) پیشبینی شده ۴۲۰,۰۰۰ دلار — او پیشنهادی با شرط بستن ۱۰ روزه ارائه داد. فروشنده پیشنهاد او را به دو پیشنهاد نقدی رقیب ترجیح داد، زیرا پیشنهاد او بالاتر بود و بستن ۱۰ روزه به فروشنده اطمینان میداد. وام مبلغ ۲۵۵,۰۰۰ دلار (۷۵٪ قیمت خرید) به اضافه بودجه بازسازی را در قالب پرداختهای مرحلهای تامین کرد. سرمایهگذار بازسازی را در ۴ ماه به پایان رساند، ملک را به قیمت ۴۲۵,۰۰۰ دلار فروخت و پس از کسر تمام هزینهها ۶۸,۰۰۰ دلار سود خالص کسب کرد.
نتیجه: بستن ۱۰ روزه روی یک ملک ۲۸۰ هزار دلاری. ۲۵۵ هزار دلار وام + ۴۵ هزار دلار بازسازی تامین شد. فروش به قیمت ۴۲۵ هزار دلار. ۶۸ هزار دلار سود خالص در ۵ ماه.
سرعت برنده معاملات است — و وامدهنده مناسب سرعت را فراهم میکند
در بازارهای رقابتی املاک، سریعترین بستن قرارداد برنده است. خریداران نقدی یک مزیت ساختاری دارند زیرا میتوانند در چند روز معامله را ببندند، نه چند هفته. اما شما برای رقابت نیازی به پول نقد ندارید — شما به وامدهندهای نیاز دارید که بتواند با سرعت نقدینگی قرارداد را ببندد. همه وامدهندگان پول سخت (hard money) برابر نیستند: برخی در ۷ روز قرارداد را میبندند، در حالی که برخی دیگر ۳ تا ۴ هفته زمان میبرند. این تفاوت میتواند تعیینکننده معامله باشد.
Let's Syndicate شما را به وامدهندگان خصوصی متصل میکند که در بازار و نوع پروژه شما تخصص دارند و میتوانند در ۷ تا ۱۴ روز قرارداد را ببندند. درخواست واحد شما به طور همزمان به چندین وامدهنده خصوصی میرسد — شما نرخها، امتیازها، شرایط و سرعت بستن قرارداد را مقایسه میکنید و وامدهندهای را انتخاب میکنید که هم بهترین شرایط و هم سرعتی که برای برنده شدن در معامله نیاز دارید را ارائه میدهد.
- وامدهندگان خصوصی که در ۷ تا ۱۴ روز قرارداد را میبندند — رقابتی با پیشنهادهای نقدی
- وامدهندگانی که با بازار و نوع پروژه شما هماهنگ شدهاند
- مقایسه نرخها، امتیازها، شرایط و جداول پرداخت از چندین وامدهنده
- تأمین مالی خرید و نوسازی ملک در قالب یک وام واحد
- گزینههای وثیقهگذاری متقاطع برای سرمایهگذارانی که دارای چندین ملک هستند
سوالات رایج درباره وامهای بازسازی و فروش / ساختوساز
ARV (ارزش پس از نوسازی) ارزش تخمینی ملک پس از تکمیل عملیات نوسازی است. وامدهندگان معمولاً 65 تا 80 درصد قیمت خرید به اضافه هزینههای نوسازی را وام میدهند و کل مبلغ وام معمولاً به 70 تا 75 درصد ARV محدود میشود. ARV بالاتر به این معنی است که میتوانید مبلغ بیشتری وام بگیرید.
پوینتها کارمزدهای اولیهای هستند که توسط وامدهنده دریافت میشوند و به صورت درصدی از مبلغ وام بیان میگردند. هر پوینت معادل 1 درصد از وام است. وامی با 2 پوینت برای 200,000 دلار، 4,000 دلار هزینه اولیه دارد. پوینتها در زمان تسویه پرداخت میشوند و علاوه بر نرخ بهرههستند. Let's Syndicate به شما کمک میکند تا هزینه کل (نرخ بهره + پوینتها) را در میان وامدهندگان مختلف مقایسه کنید.
برای پروژههای ساختوساز، وجوه معمولاً به صورت مرحلهای پرداخت میشوند؛ یعنی آزادسازی وجوه وابسته به نقاط عطف ساختوساز (پیریزی، اسکلتبندی، دیوارکشی، تکمیل) است. شما درخواست برداشت خود را با ارائه مدرک کار تکمیلشده ارسال میکنید و وامدهنده یا بازرس قبل از آزادسازی وجوه، نقطه عطف را تأیید میکند. این کار از شما و وامدهنده محافظت میکند.
بله. وامدهندگان هارد مانی عمدتاً بر ارزش ملک و قدرت پروژه تمرکز دارند، نه بر امتیاز اعتباری شخصی. اگرچه اعتبار همچنان یک عامل است، بسیاری از وامدهندگان متقاضیانی با امتیاز اعتباری پایین تا 550 را تأیید میکنند. اعتبار پایینتر ممکن است منجر به نرخهای بالاتر یا نسبت وام به ارزش (LTV) پایینتر شود.
استراتژی خروج شما روشی است که برای بازپرداخت وام در نظر دارید؛ که معمولاً از طریق فروش ملک (خرید و فروش سریع/Fix & Flip) یا تأمین مالی مجدد از طریق وامهای بلندمدت (وام DSCR یا وامهای رهنی متداول) انجام میشود. وامدهندگان به یک استراتژی خروج شفاف نیاز دارند زیرا وامهای هارد مانی کوتاهمدت هستند. اگر نتوانید ملک را بفروشید یا تأمین مالی مجدد کنید، ممکن است با یک پرداخت نهایی کلان (Balloon Payment) مواجه شوید که توانایی پرداخت آن را ندارید.
وامهای مسکن سرمایهگذاری
۱۰۰ هزار دلار – ۱۰ میلیون دلار
بیشتر بدانید →وامهای مسکن تجاری
۲۵۰ هزار دلار – ۱۰ میلیون دلار
بیشتر بدانید →وامهای ساخت و ساز از پی
۱۰۰ هزار دلار – ۵۰ میلیون دلار
بیشتر بدانید →پیشنهادهای نقدی خرید ملک
هر ارزش ملکی
بیشتر بدانید →ادامه دهید و Let's Syndicate.
نشانگذاری (Bookmark) اپلیکیشن موبایل ما
برای دسترسی سریع در حین حرکت، اپلیکیشن موبایل ما را در آیفون یا اندروید خود نشانگذاری کنید. برنامه را باز کرده و سپس از گزینه بوکمارک مرورگر خود یا گزینه Add to Home Screen استفاده کنید.
Let's Syndicate یک بازار تأمین مالی کسبوکار است. تمام تصمیمات اعتباری، نرخها، شرایط و نتایج توسط وامدهندگان، سرمایهگذاران یا ارائهدهندگان شخص ثالث تعیین میشود.
