Fix & Flip / Préstamos para Construcción
Financiación inmobiliaria rápida basada en activos para inversores y desarrolladores
Desde $50K a $20M con aprobación basada en el valor de la propiedad, no en los ingresos personales. Cierre en 7–14 días.
¿Listo para comenzar?
Solicite ahora para una precalificación. Solo verificación de crédito blanda: sin impacto en su puntaje. Preaprobación instantánea para compartir.
Las tasas, los plazos, las tarifas y los tiempos de financiación varían según el prestamista, la elegibilidad del solicitante y los requisitos del programa.
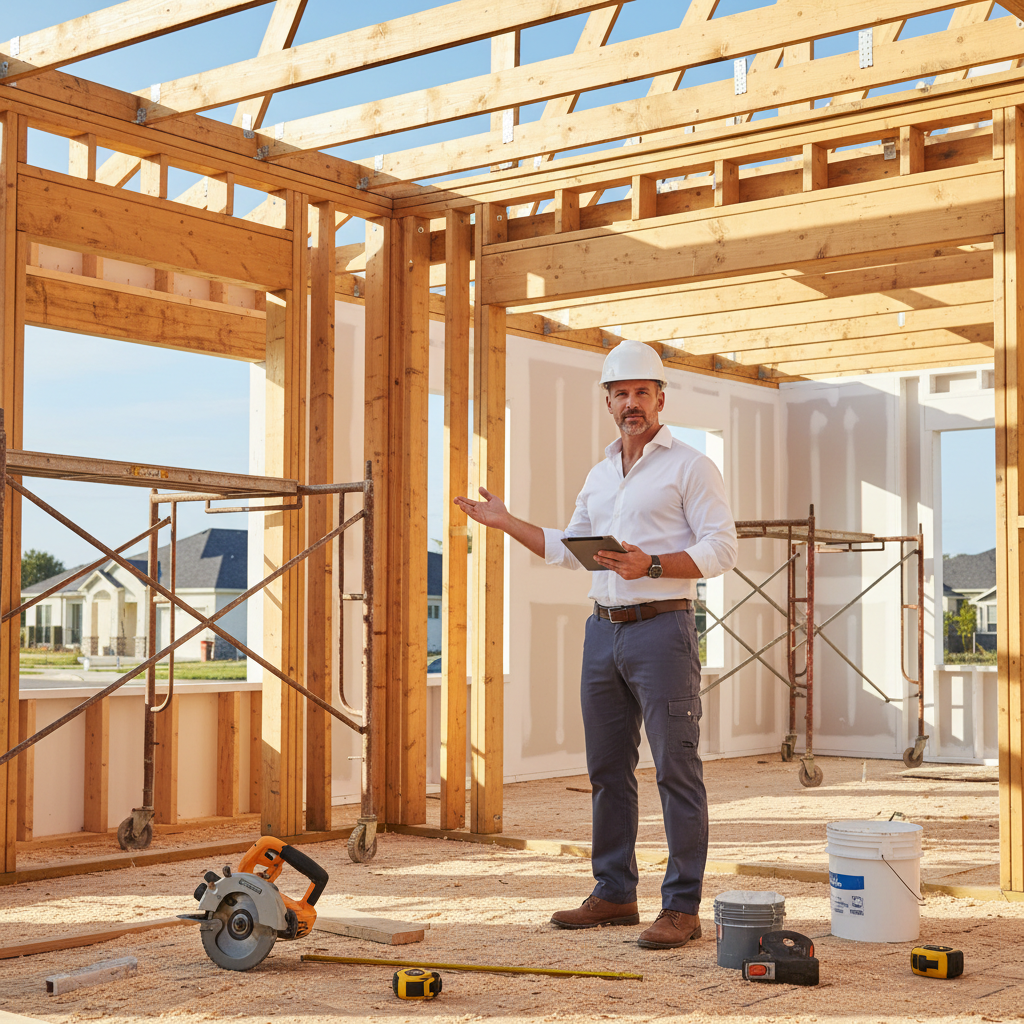
Los préstamos de reparacion y venta (fix-and-flip) y de construcción son a corto plazo, financiamiento basado en activos diseñado específicamente para inversores inmobiliarios. A diferencia de las hipotecas tradicionales, la aprobación se basa principalmente en el valor de la propiedad y la solidez del proyecto, no solo en el crédito o los ingresos personales del prestatario. Esto los hace accesibles para inversores que podrían no calificar para financiamiento convencional debido al trabajo por cuenta propia, ingresos complejos o múltiples propiedades existentes.
Ideal project types include residential fix-and-flip acquisitions, construcción desde cero projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
Estos préstamos se cierran rápido, a menudo en 7–14 días, lo cual es crítico en mercados inmobiliarios competitivos donde los vendedores requieren velocidad y certeza. El financiamiento bancario tradicional puede tomar 30–45 días, lo que provoca que los inversores pierdan tratos ante compradores que pagan en efectivo. El dinero duro (hard money) y los prestamistas privados pueden cerrar en una fracción de ese tiempo, dándole una ventaja competitiva.
La mayoría de los préstamos de reparacion y venta (fix & flip) y de construcción ofrecen pagos de solo intereses durante el plazo del préstamo, con el capital adeudado al final (un pago global o balloon payment) cuando usted vende o refinancia. Muchos prestamistas ofrecen cronogramas de desembolsos para proyectos de construcción: los fondos se liberan en etapas a medida que se completan los hitos de la construcción. Algunos prestamistas también ofrecen garantías cruzadas, permitiéndole utilizar múltiples propiedades como garantía para un solo préstamo.
Un proceso simple y rápido
Envíe su proyecto
Proporcione los detalles de la propiedad, el precio de compra, el presupuesto de renovación y el valor después de la reparación (ARV). Lo conectamos con prestamistas privados que financian su tipo de proyecto.
Obtenga aprobación basada en el activo
La aprobación se basa en el valor de la propiedad y la solidez del proyecto, no en sus ingresos personales. Los prestamistas generalmente prestan del 65–80% del precio de compra más los costos de renovación.
Compare ofertas de prestamistas
Revise ofertas de múltiples prestamistas privados: tasas, puntos, términos y cronogramas de desembolsos para proyectos de construcción.
Cierre y desembolso
Cierre en 7–14 días. Para la construcción, los fondos se liberan en desembolsos a medida que se completan los hitos. Pague cuando venda o refinancie.
Cómo utilizan las empresas este financiamiento
Reparación y venta (Fix & Flip) residencial
Adquiera, renueve y revenda viviendas unifamiliares para obtener ganancias, con un cierre rápido para ganar tratos en mercados competitivos.
Construcción desde Cero
Financie nuevos proyectos de construcción con desembolsos escalonados que coincidan con sus hitos de construcción.
Rehabilitación multifamiliar
Adquiera y renueve propiedades multifamiliares, luego refinancie a un financiamiento DSCR a largo plazo.
Reposicionamiento comercial
Reposicione propiedades comerciales — cambie su uso, mejórelas o cambie de inquilinos — para luego venderlas o refinanciarlas.
Financiamiento puente
Cierre la brecha entre la adquisición de una propiedad nueva y la venta o refinanciamiento de una existente.
- Cierres rápidos en 7–14 días — competitivos con ofertas en efectivo
- Suscripción enfocada en el valor del activo — no depende de los ingresos personales
- Opciones de pago de solo intereses durante el plazo del préstamo
- Garantía cruzada disponible — utilice múltiples propiedades como colateral
- Cronogramas de desembolsos flexibles para proyectos de construcción
- Sin penalizaciones por pago anticipado con muchos prestamistas
- Accesible para inversionistas independientes con ingresos complejos
- Puede financiar tanto los costos de compra como de renovación en un solo préstamo
- ◆Propiedad con título limpio (o ruta hacia un título limpio)
- ◆Plan de proyecto detallado y presupuesto de renovación
- ◆Ofertas de contratistas y alcance del trabajo (para construcción)
- ◆Se prefiere experiencia en inversión inmobiliaria (no siempre requerida)
- ◆Estrategia de salida requerida — plan de venta o refinanciamiento
- ◆Tasación de la propiedad u opinión de precio del corredor
- ◆Puntaje de crédito personal de 550+ (varía según el prestamista)
El inversionista que perdió tres acuerdos frente a compradores en efectivo
Cómo un cierre de dinero fuerte de 10 días ganó una propiedad competitiva fuera del mercado
Un inversionista inmobiliario en Phoenix había perdido tres acuerdos consecutivos de reparación y venta (fix-and-flip) frente a compradores en efectivo — no porque sus ofertas fueran más bajas, sino porque su prestamista convencional no podía cerrar lo suficientemente rápido. Los vendedores en el competitivo mercado de Phoenix aceptaban ofertas con contingencias de cierre de 7–10 días, y su banco necesitaba un mínimo de 30 días. Él veía cómo los acuerdos rentables desaparecían cada semana.
Acudió a Let's Syndicate y fue vinculado con un prestamista privado especializado en financiamiento de fix & flip en el mercado de Phoenix. El prestamista ofreció el 75% del precio de compra más el 100% de los costos de renovación, al 11% de solo intereses con 2 puntos, por un plazo de 12 meses. Lo más importante es que el prestamista podía cerrar en 10 días.
En la siguiente propiedad fuera del mercado que encontró — una compra de $280,000 con $45,000 en renovaciones y un ARV proyectado de $420,000 — presentó una oferta con una contingencia de cierre de 10 días. El vendedor aceptó su oferta sobre dos ofertas en efectivo competidoras porque la suya era más alta y el cierre de 10 días le daba certeza al vendedor. El préstamo financió $255,000 (75% de la compra) más el presupuesto de renovación en desembolsos. El inversionista completó la renovación en 4 meses, vendió la propiedad por $425,000 y obtuvo una ganancia neta de $68,000 después de todos los costos.
Resultado: Cierre de 10 días en una propiedad de $280K. $255K de préstamo + $45K de renovación financiados. Vendida por $425K. Ganancia neta de $68K en 5 meses.
La velocidad gana acuerdos — y el prestamista correcto ofrece velocidad
En mercados inmobiliarios competitivos, el cierre más rápido gana. Los compradores en efectivo tienen una ventaja estructural porque pueden cerrar en días, no en semanas. Pero no necesita efectivo para competir — necesita un prestamista que pueda cerrar a la velocidad del efectivo. No todos los prestamistas de dinero fuerte son iguales: algunos cierran en 7 días, otros tardan 3–4 semanas. La diferencia puede ser el acuerdo.
Let's Syndicate lo conecta con prestamistas privados que se especializan en su mercado y tipo de proyecto, y que pueden cerrar en 7–14 días. Su solicitud única llega a múltiples prestamistas privados simultáneamente — usted compara tasas, puntos, términos y velocidades de cierre, y elige al prestamista que ofrece tanto los mejores términos como la velocidad que necesita para ganar el acuerdo.
- Prestamistas privados que cierran en 7–14 días — competitivos con ofertas en efectivo
- Prestamistas adaptados a su mercado y tipo de proyecto
- Compare tasas, puntos, términos y cronogramas de desembolsos de múltiples prestamistas
- Financie tanto la compra como la renovación en un solo préstamo
- Opciones de garantía cruzada para inversores con múltiples propiedades
Preguntas comunes sobre Fix & Flip / Préstamos para Construcción
ARV (Valor después de la reparación) es el valor estimado de la propiedad una vez completadas las renovaciones. Los prestamistas suelen financiar entre el 65 y el 80 % del precio de compra más los costes de renovación, y el importe total del préstamo suele estar limitado al 70-75 % del ARV. Un ARV más alto significa que puede pedir más prestado.
Los puntos son comisiones iniciales que cobra el prestamista, expresadas como un porcentaje del importe del préstamo. Un punto equivale al 1 % del préstamo. Un préstamo de 2 puntos sobre $200,000 cuesta $4,000 por adelantado. Los puntos se pagan al cierre y se suman a la tasa de interés. Let's Syndicate le ayuda a comparar el coste total (tasa + puntos) entre prestamistas.
Para los proyectos de construcción, los fondos se desembolsan normalmente en partidas: liberaciones escalonadas vinculadas a los hitos de la construcción (cimientos, estructura, paneles de yeso, finalización). Usted envía una solicitud de desembolso con prueba del trabajo completado, y el prestamista o un inspector verifica el hito antes de liberar los fondos. Esto le protege tanto a usted como al prestamista.
Sí. Los prestamistas de dinero duro se centran principalmente en el valor de la propiedad y la solidez del proyecto, no en su puntaje de crédito personal. Aunque el crédito sigue siendo un factor, muchos prestamistas aprueban a prestatarios con puntajes de crédito tan bajos como 550. Un crédito más bajo puede resultar en tasas más altas o relaciones LTV (préstamo-valor) más bajas.
Su estrategia de salida es cómo planea pagar el préstamo, normalmente vendiendo la propiedad (fix & flip) o refinanciando con un préstamo a largo plazo (préstamo DSCR, hipoteca convencional). Los prestamistas requieren una estrategia de salida clara porque los préstamos de dinero duro son a corto plazo. Si no puede vender o refinanciar, puede enfrentarse a un pago global que no puede pagar.
Hipotecas para Inversión Residencial
$100K – $10M
Más información →Hipotecas Comerciales
$250K – $10M
Más información →Préstamos para Construcción desde Cero
$100K – $50M
Más información →Ofertas de efectivo por su hogar
Cualquier valor de propiedad
Más información →Seguir adelante y Let's Syndicate.
Marque nuestra aplicación móvil
Marque nuestra aplicación móvil en su iPhone o Android para un acceso rápido donde quiera que esté. Abra la aplicación, luego use el marcador de su navegador o la opción Agregar a la pantalla de inicio.
Let's Syndicate es un mercado de financiamiento empresarial. Todas las decisiones crediticias, tasas, términos y resultados son determinados por prestamistas, inversores o proveedores externos participantes.
