Umsatzbasierte befristete Darlehen
Laufzeitkredite mit umsatzabhängiger Rückzahlung
Von 10.000 $ bis 500.000 $ mit Zahlungen, die sich automatisch anpassen – zahlen Sie mehr bei starkem Umsatz und weniger bei schwächerem Umsatz. Keine starren Fixraten.
Bereit loszulegen?
Beantragen Sie jetzt Ihre Vorqualifizierung. Nur weiche Bonitätsprüfung — keine Auswirkungen auf Ihren Score. Sofortige Vorabgenehmigung zum Teilen.
Zinssätze, Laufzeiten, Geböhren und Finanzierungsfristen variieren je nach Kreditgeber, Eignung des Antragstellers und Programmanforderungen.
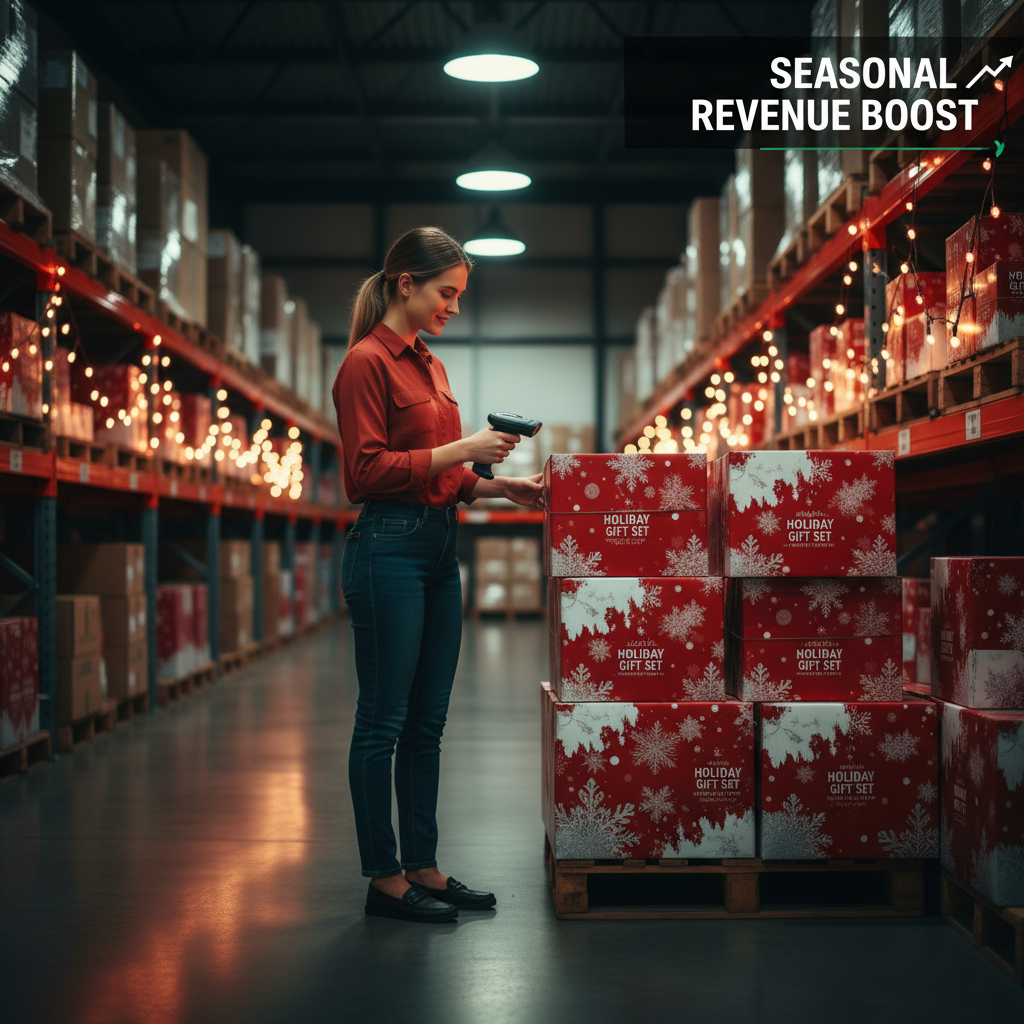
Umsatzbasiert darlehen mit fester Laufzeit kombinieren die Vorhersehbarkeit eines Laufzeitkredits mit der Flexibilität einer umsatzbasierten Rückzahlung. Ihre monatliche Zahlung passt sich automatisch an die Umsatzentwicklung Ihres Unternehmens an – Sie zahlen mehr, wenn der Umsatz stark ist, und weniger, wenn er zurückgeht. Diese Struktur eliminiert das größte Risiko herkömmlicher Laufzeitkredite: eine feste monatliche Rate, die Sie in einem schwachen Monat nicht aufbringen können.
Diese Struktur ist ideal für Unternehmen mit saisonalen Umsatzschwankungen, variablem monatlichem Einkommen, wachstumsstarke Unternehmen mit hohen Reinvestitionen sowie Firmen, die festes Kapital, aber eine flexible Rückzahlung benötigen. Die Bonitätsprüfung ist primär umsatzorientiert, was den Zugang für Unternehmen erleichtert, die aufgrund von Kredit-Score, Geschäftsdauer oder Rentabilität möglicherweise nicht für herkömmliche Bankfinanzierungen qualifiziert sind.
Im Gegensatz zu einem klassischen Laufzeitkredit, bei dem Sie eine Pauschalsumme erhalten und einen festen monatlichen Betrag zurückzahlen, erhalten Sie bei einem umsatzbasierten Kredit ebenfalls eine Pauschalsumme, jedoch werden die Raten als Prozentsatz Ihres monatlichen Umsatzes berechnet. Wenn sich Ihr Umsatz verdoppelt, verdoppelt sich Ihre Zahlung (bleibt jedoch erschwinglich, da sie proportional zum Umsatz ist). Wenn Ihr Umsatz um die Hälfte sinkt, sinkt auch Ihre Zahlung um die Hälfte – was Ihnen in schwierigen Zeiten Spielraum verschafft.
Diese Struktur ist besonders wertvoll für E-Commerce-Unternehmen, saisonale Einzelhändler, Agenturen mit projektbasierten Umsätzen und jedes Unternehmen, dessen monatliches Einkommen unvorhersehbar ist. Der Gesamtrückzahlungsbetrag ist in der Regel fest (ähnlich wie bei einem Ein Faktor), aber die Zeitspanne für die Rückzahlung variiert je nach Umsatzentwicklung. Wenn der Umsatz stark ist, zahlen Sie schneller zurück; wenn der Umsatz schwach ist, zahlen Sie über einen längeren Zeitraum.
Ein einfacher, schneller Prozess
Verknüpfen Sie Ihre Umsatzdaten
Verknüpfen Sie Ihr Geschäftskonto. Der Kreditgeber analysiert Ihre Umsatzhistorie, um Ihre Eignung und die Kredithöhe zu bestimmen.
Erhalten Sie eine Vorabqualifizierung
Basierend auf Ihren Umsatzdaten erhalten Sie ein vorqualifiziertes Kreditangebot. Eine umsatzorientierte Bonitätsprüfung bedeutet, dass der Kredit-Score weniger kritisch ist.
Kreditangebote vergleichen
Vergleichen Sie Angebote von mehreren umsatzbasierten Kreditgebern – Kredithöhe, Rückzahlungsprozentsätze und Gesamtkosten der Rückzahlung.
Gelder erhalten & flexibel zurückzahlen
Erhalten Sie Ihre Pauschalsumme. Die Rückzahlungen passen sich automatisch an Ihren monatlichen Umsatz an – mehr bei starkem Geschäft, weniger bei schwachem.
Wie Unternehmen diese Finanzierung nutzen
Saisonale Unternehmen
Erhalten Sie einen Laufzeitkredit mit Zahlungen, die in schwachen Monaten natürlich sinken und während der Hochsaison steigen.
E-Commerce-Betreiber
Finanzieren Sie Lagerbestände und Werbeausgaben mit Zahlungen, die mit Ihrer monatlichen Verkaufsleistung skalieren.
Wachstumsstarke Unternehmen
Setzen Sie Kapital für Wachstum ein, während Sie intensiv reinvestieren – Zahlungen bleiben proportional zum Umsatz, nicht fix.
Projektbasierte Unternehmen
Agenturen und Auftragnehmer mit variablem Projektumsatz profitieren von Zahlungen, die sich dem Einkommen anpassen.
Unternehmen, die feste Zahlungen vermeiden möchten
Wenn starre, feste monatliche Zahlungen Sie nachts wach halten, sorgt die umsatzbasierte Rückzahlung für ein sicheres Gefühl.
- Zahlungen skalieren mit dem Umsatz – keine unerschwinglichen fixen monatlichen Raten
- Umsatzorientierte Bonitätsprüfung – zugänglich für mehr Unternehmen
- Keine Sicherheiten erforderlich (bei vielen Kreditgebern)
- Feste Kapitalbereitstellung – Sie wissen genau, wie viel Sie erhalten
- Zugänglich für jüngere Unternehmen (ab 6 Monaten)
- Schnelle Finanzierung – 3–14 Tage ab Antragstellung
- Schnellere Rückzahlung bei starkem Umsatz, langsamere bei Rückgängen
- Baut eine Historie für den Übergang zu traditioneller Finanzierung auf
- ◆6+ Monate im Geschäft
- ◆Mindestumsatz von 10.000 $ pro Monat (variiert je nach Kreditgeber)
- ◆Geschäftskontoauszüge (3–6 Monate)
- ◆Umsatzverifizierung durch Bankdaten
- ◆Gewerbeanmeldung
- ◆Persönlicher Kredit-Score von 550+ (variiert je nach Kreditgeber)
- ◆Geschäftskonto mit Online-Zugang
Die E-Commerce-Marke, die Lagerbestand für das Weihnachtsgeschäft benötigte
Wie ein umsatzbasiertes befristetes Darlehen 200.000 $ für Lagerbestände finanzierte – mit Zahlungen, die an saisonale Umsätze angepasst waren
Eine E-Commerce-Marke für Outdoor-Ausrüstung benötigte 200.000 $, um Warenbestand für das Weihnachtsgeschäft zu erwerben. Das Unternehmen erzielte 60 % seines Jahresumsatzes zwischen Oktober und Dezember, während die Umsätze von Januar bis März sehr niedrig waren. Ein klassisches befristetes Darlehen mit festen monatlichen Raten wäre gefährlich gewesen – die Rate von 8.000 $/Monat wäre in der Hochsaison kein Problem gewesen, hätte das Unternehmen in den schwachen Wintermonaten jedoch erdrückt.
Der Gründer wandte sich an Let's Syndicate und wurde mit einem Anbieter für umsatzbasierte befristete Darlehen zusammengebracht. Der Kreditgeber bot 200.000 $ bei einer Gesamtrückzahlung von 248.000 $ (entspricht einem Faktor von 1,24), die als 8 % des monatlichen Umsatzes eingezogen wurden. In der Hochsaison (Oktober bis Dezember), als das Unternehmen 120.000 $/Monat erwirtschaftete, betrug die Rate 9.600 $/Monat – problemlos tragbar. In den schwachen Monaten (Januar bis März), als der Umsatz auf 25.000 $/Monat sank, betrug die Rate nur 2.000 $/Monat – ein gut zu bewältigender Betrag.
Das Darlehen wurde in 11 statt der prognostizierten 14 Monate zurückgezahlt, da das Weihnachtsgeschäft stärker ausfiel als erwartet. Dank der flexiblen Rückzahlungsstruktur sah sich das Unternehmen nie mit einer unerschwinglichen Rate konfrontiert: In den besten Monaten zahlte es mehr und verkürzte die Laufzeit, in den schlechtesten Monaten zahlte es weniger und schonte den Cashflow. Später qualifizierte sich der Gründer aufgrund der Umsatzhistorie, die durch das Darlehen mit aufgebaut wurde, für eine konventionelle Bankkreditlinie.
Ergebnis: 200.000 $ finanziert. Gesamtrückzahlung 248.000 $ (Faktor 1,24). Die Raten lagen zwischen 2.000 $ und 9.600 $/Monat, basierend auf dem Umsatz. Rückzahlung in 11 Monaten. Erfolgreicher Zugang zu einer Bankkreditlinie.
Feste Raten sind der versteckte Killer für saisonale Unternehmen
Ein klassisches befristetes Darlehen bietet Ihnen eine Pauschalsumme mit einer festen monatlichen Rate. Für ein saisonales Unternehmen ist diese feste Rate eine tickende Zeitbombe – in der Hochsaison tragbar, in den schwachen Monaten verheerend. Viele saisonale Unternehmen scheitern nicht, weil sie unprofitabel sind, sondern weil eine feste Kreditrate in einem Monat fällig wird, in dem der Umsatz diese nicht decken kann. Das Ergebnis sind versäumte Zahlungen, ein geschädigtes Kreditranking und eine Abwärtsspirale, die ein ansonsten gesundes Unternehmen zerstören kann.
Let's Syndicate verbindet Sie mit Anbietern für umsatzbasierte befristete Darlehen, deren Raten sich an Ihren Umsatz anpassen. Mit einem einzigen Antrag erreichen Sie Kreditgeber, die verstehen, dass saisonale und variable Umsätze normal sind – und kein Warnsignal. Sie vergleichen Rückzahlungsprozentsätze, Gesamtkosten und Konditionen verschiedener Anbieter und wählen denjenigen, der Ihnen Kapital ohne die Falle fester Raten bietet.
- Raten, die sich am Umsatz orientieren – keine unerschwinglichen festen Monatsraten
- Kreditgeber, die saisonale und variable Umsatzmodelle verstehen
- Vergleichen Sie Rückzahlungsprozentsätze und Gesamtkosten mehrerer Kreditgeber
- Schnellere Rückzahlung bei starkem Umsatz, langsamere bei Rückgängen
- Ein Aufstiegspfad zu konventioneller Bankfinanzierung, während sich Ihr Profil stärkt
Häufige Fragen zu Umsatzbasierte befristete Darlehen
Ihre Rate wird als fester Prozentsatz Ihres monatlichen Umsatzes berechnet. Wenn Ihr Rückzahlungsprozentsatz beispielsweise 8 % beträgt und Sie in einem Monat 50.000 $ Umsatz erzielen, beträgt Ihre Rate 4.000 $. Sinkt Ihr Umsatz im Folgemonat auf 20.000 $, sinkt Ihre Rate auf 1.600 $. Der Prozentsatz bleibt konstant, der Dollarbetrag passt sich an.
Der Gesamtrückzahlungsbetrag wird in der Regel zu Beginn festgelegt – ähnlich wie bei einem Faktor-Modell. Wenn Sie beispielsweise ein Darlehen von 100.000 $ mit einer Gesamtrückzahlung von 124.000 $ aufnehmen, zahlen Sie insgesamt 124.000 $ zurück, unabhängig davon, wie lange es dauert. Bei starken Umsätzen zahlen Sie schneller zurück; bei schwachen Umsätzen erstreckt sich die Rückzahlung über einen längeren Zeitraum, aber der Gesamtbetrag bleibt gleich.
Beide nutzen eine umsatzbasierte Rückzahlung, es gibt jedoch wesentliche Unterschiede. MCAs haben typischerweise kürzere Laufzeiten (3–12 Monate) mit täglichen oder wöchentlichen Abbuchungen. Umsatzbasierte befristete Darlehen haben längere Laufzeiten (6–24 Monate) mit monatlichen Raten und einem festen Gesamtrückzahlungsbetrag. Umsatzbasierte befristete Darlehen sind in der Regel transparenter und oft günstiger als MCAs.
Die Mindestumsatzanforderungen variieren je nach Kreditgeber, beginnen aber normalerweise bei 10.000 $ bis 15.000 $ pro Monat. Ein höherer monatlicher Umsatz qualifiziert Sie für größere Darlehensbeträge. Der entscheidende Faktor ist die Beständigkeit – Kreditgeber möchten sehen, dass Ihr Umsatz, auch wenn er variabel ist, vorhersehbar und nachhaltig ist.
Ja. Umsatzbasierte befristete Darlehen nutzen eine auf den Umsatz fokussierte Bonitätsprüfung, daher ist Ihr persönlichen Kredit-Score Score weniger entscheidend als Ihre Umsatzhistorie. Viele Kreditgeber akzeptieren Kreditnehmer mit einem Bonitätsscore von nur 550. Eine schlechtere Bonität kann zu höheren Gesamtrückzahlungskosten führen (höherer Faktor).
Händler-Barkredit (Merchant Cash Advance)
5.000 $ – 2 Mio. $
Mehr erfahren →MCA-Kreditlinien
5.000 $ – 2 Mio. $
Mehr erfahren →Forderungsverkauf (Factoring)
10.000 $ – 10 Mio. $
Mehr erfahren →Asset-basierte Finanzierung
50.000 $ – 10 Mio. $
Mehr erfahren →Weiter mit Let's Syndicate.
Lesezeichen für unsere Mobile App
Speichern Sie unsere mobile App als Lesezeichen auf Ihrem iPhone oder Android für schnellen Zugriff unterwegs. Öffnen Sie die App und verwenden Sie dann die Lesezeichen- oder Zum-Startbildschirm-hinzufügen-Option Ihres Browsers.
Let's Syndicate ist ein Marktplatz für Unternehmensfinanzierungen. Alle Kreditentscheidungen, Zinssätze, Konditionen und Ergebnisse werden von teilnehmenden Kreditgebern, Investoren oder Drittanbietern festgelegt.
