Fix & Flip / Baudarlehen
Schnelle vermögensbasierte Immobilienfinanzierung für Investoren und Entwickler
Von 50.000 $ bis 20 Mio. $, mit einer Genehmigung basierend auf dem Immobilienwert – nicht auf dem persönlichen Einkommen. Abschluss in 7–14 Tagen.
Bereit loszulegen?
Beantragen Sie jetzt Ihre Vorqualifizierung. Nur weiche Bonitätsprüfung — keine Auswirkungen auf Ihren Score. Sofortige Vorabgenehmigung zum Teilen.
Zinssätze, Laufzeiten, Geböhren und Finanzierungsfristen variieren je nach Kreditgeber, Eignung des Antragstellers und Programmanforderungen.
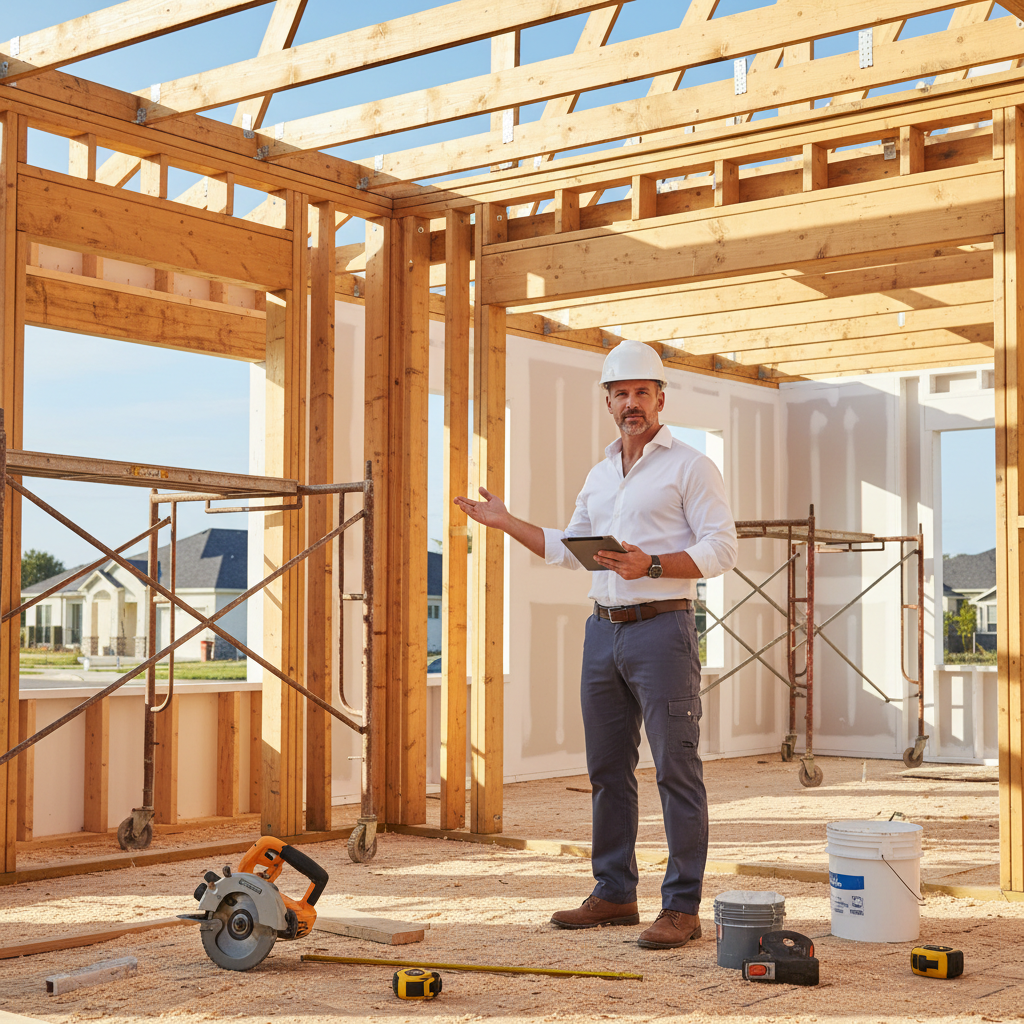
Fix-and-Flip- und Baudarlehen sind kurzfristige, vermögensbasierte Finanzierungen die speziell für Immobilieninvestorenkonzipiert wurden. Im Gegensatz zu herkömmlichen Hypotheken basiert die Genehmigung in erster Linie auf dem Wert der Immobilie und der Stärke des Projekts – nicht allein auf der Bonität oder dem persönlichen Einkommen des Kreditnehmers. Dies macht sie für Investoren zugänglich, die aufgrund von Selbstständigkeit, komplexen Einkommensverhältnissen oder mehreren bestehenden Immobilien möglicherweise nicht für eine herkömmliche Finanzierung in Frage kommen.
Ideal project types include residential fix-and-flip acquisitions, Grundlagenbau projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
Diese Darlehen werden schnell abgeschlossen – oft in 7–14 Tagen – was in wettbewerbsintensiven Immobilienmärkten, in denen Verkäufer Schnelligkeit und Sicherheit verlangen, entscheidend ist. Herkömmliche Bankfinanzierungen können 30–45 Tage in Anspruch nehmen, was dazu führen kann, dass Investoren Geschäfte an Barzahler verlieren. Hard Money und private Kreditgeber können in einem Bruchteil dieser Zeit abschließen, was Ihnen einen Wettbewerbsvorteil verschafft.
Die meisten Fix & Flip- und Baudarlehen bieten während der Laufzeit zinslose Raten, wobei der Kapitalbetrag am Ende fällig wird (eine Ballonrate), wenn Sie verkaufen oder refinanzieren. Viele Kreditgeber bieten Auszahlungspläne für Bauprojekte an – die Gelder werden phasenweise freigegeben, sobald Bau-Meilensteine erreicht sind. Einige Kreditgeber bieten auch eine besicherungsübergreifende Absicherung (Cross-Collateralization) an, wodurch Sie mehrere Immobilien als Sicherheit für ein einziges Darlehen verwenden können.
Ein einfacher, schneller Prozess
Reichen Sie Ihr Projekt ein
Geben Sie die Objektdetails, den Kaufpreis, das Renovierungsbudget und den Wert nach der Sanierung (ARV) an. Wir vermitteln Sie an private Kreditgeber, die Ihren Projekttyp finanzieren.
Erhalten Sie eine Genehmigung auf Basis des Vermögenswertes
Die Genehmigung basiert auf dem Wert der Immobilie und der Projektstärke – nicht auf Ihrem persönlichen Einkommen. Kreditgeber finanzieren in der Regel 65–80 % des Kaufpreises zuzüglich der Renovierungskosten.
Vergleichen Sie Kreditangebote
Überprüfen Sie die Angebote mehrerer privater Kreditgeber – Zinssätze, Punkte, Laufzeiten und Auszahlungspläne für Bauvorhaben.
Abschluss & Auszahlung
Abschluss in 7–14 Tagen. Bei Bauvorhaben werden die Gelder in Tranchen freigegeben, sobald Meilensteine erreicht sind. Rückzahlung erfolgt bei Verkauf oder Refinanzierung.
Wie Unternehmen diese Finanzierung nutzen
Residential Fix & Flip
Erwerben, renovieren und verkaufen Sie Einfamilienhäuser mit Gewinn – durch schnellen Abschluss, um Geschäfte in wettbewerbsintensiven Märkten zu gewinnen.
Neubau
Finanzieren Sie Neubauprojekte mit gestaffelten Auszahlungen, die Ihren Bau-Meilensteinen entsprechen.
Multifamily Rehabilitation
Erwerben und sanieren Sie Mehrfamilienhäuser und refinanzieren Sie diese anschließend in eine langfristige DSCR-Finanzierung.
Kommerzielle Neupositionierung
Positionieren Sie Gewerbeimmobilien neu – ändern Sie die Nutzung, führen Sie Upgrades durch oder wechseln Sie die Mieter – und verkaufen oder refinanzieren Sie anschließend.
Überbrückungsfinanzierung
Überbrücken Sie die Lücke zwischen dem Erwerb einer neuen Immobilie und dem Verkauf oder der Refinanzierung einer bestehenden Immobilie.
- Schnelle Abschlüsse in 7–14 Tagen – konkurrenzfähig zu Barangeboten
- Asset-orientierte Kreditprüfung – nicht abhängig vom persönlichen Einkommen
- Zinszahlungsoptionen während der Kreditlaufzeit
- Kreuzbesicherung möglich – nutzen Sie mehrere Immobilien als Sicherheit
- Flexible Auszahlungspläne für Bauprojekte
- Keine Vorfälligkeitsentschädigungen bei vielen Kreditgebern
- Zugänglich für selbstständige Investoren mit komplexen Einkommensverhältnissen
- Kann sowohl Kauf- als auch Renovierungskosten in einem Kredit finanzieren
- ◆Immobilie mit lastenfreiem Grundbuch (oder Weg zu einem lastenfreien Grundbuch)
- ◆Detaillierter Projektplan und Renovierungsbudget
- ◆Angebote von Bauunternehmern und Leistungsbeschreibung (für Bauvorhaben)
- ◆Erfahrung in Immobilieninvestitionen bevorzugt (nicht immer erforderlich)
- ◆Exit-Strategie erforderlich – Verkaufs- oder Refinanzierungsplan
- ◆Immobiliengutachten oder Marktwertermittlung durch Makler
- ◆Persönlicher Kredit-Score von 550+ (variiert je nach Kreditgeber)
Der Investor, der drei Geschäfte an Barkäufer verlor
Wie ein 10-Tage-Hard-Money-Abschluss eine wettbewerbsfähige Off-Market-Immobilie gewann
Ein Immobilieninvestor in Phoenix hatte drei Fix-and-Flip-Geschäfte hintereinander an Barkäufer verloren – nicht weil seine Angebote niedriger waren, sondern weil sein herkömmlicher Kreditgeber nicht schnell genug abschließen konnte. Verkäufer im wettbewerbsintensiven Markt von Phoenix akzeptierten Angebote mit 7–10 Tagen Abschlussfrist, während seine Bank mindestens 30 Tage benötigte. Er sah zu, wie profitable Geschäfte jede Woche verschwanden.
Er wandte sich an Let's Syndicate und wurde an einen privaten Kreditgeber vermittelt, der auf Fix & Flip-Finanzierungen im Markt von Phoenix spezialisiert war. Der Kreditgeber bot 75 % des Kaufpreises zuzüglich 100 % der Renovierungskosten bei 11 % Zins (nur Zinszahlung) und 2 Punkten für eine Laufzeit von 12 Monaten an. Am wichtigsten war, dass der Kreditgeber in 10 Tagen abschließen konnte.
Bei der nächsten Off-Market-Immobilie, die er fand – ein Kauf für 280.000 $ mit 45.000 $ Renovierungskosten und einem prognostizierten ARV von 420.000 $ – reichte er ein Angebot mit einer 10-tägigen Abschlussfrist ein. Der Verkäufer akzeptierte sein Angebot gegenüber zwei konkurrierenden Barangeboten, weil seines höher war und der 10-Tage-Abschluss dem Verkäufer Sicherheit gab. Der Kredit finanzierte 255.000 $ (75 % des Kaufpreises) plus das Renovierungsbudget in Tranchen. Der Investor schloss die Renovierung in 4 Monaten ab, verkaufte die Immobilie für 425.000 $ und erzielte nach allen Kosten einen Nettogewinn von 68.000 $.
Ergebnis: 10-Tage-Abschluss bei einer 280.000-$-Immobilie. 255.000 $ Kredit + 45.000 $ Renovierung finanziert. Verkauf für 425.000 $. 68.000 $ Nettogewinn in 5 Monaten.
Geschwindigkeit gewinnt Geschäfte – und der richtige Kreditgeber liefert Geschwindigkeit
In wettbewerbsintensiven Immobilienmärkten gewinnt der schnellste Abschluss. Barkäufer haben einen strukturellen Vorteil, da sie in Tagen statt in Wochen abschließen können. Aber Sie brauchen kein Bargeld, um konkurrenzfähig zu sein – Sie brauchen einen Kreditgeber, der mit der Geschwindigkeit von Bargeld abschließen kann. Nicht alle Hard-Money-Kreditgeber sind gleich: Manche schließen in 7 Tagen ab, andere brauchen 3–4 Wochen. Der Unterschied kann über das Geschäft entscheiden.
Let's Syndicate verbindet Sie mit privaten Kreditgebern, die auf Ihren Markt und Projekttyp spezialisiert sind und innerhalb von 7–14 Tagen abschließen können. Ihr einzelner Antrag erreicht mehrere private Kreditgeber gleichzeitig – Sie vergleichen Zinsen, Punkte, Konditionen und Abschlussgeschwindigkeiten und wählen den Kreditgeber aus, der sowohl die besten Konditionen als auch die Schnelligkeit liefert, die Sie benötigen, um das Geschäft zu gewinnen.
- Private Kreditgeber, die in 7–14 Tagen abschließen – konkurrenzfähig zu Barangeboten
- Kreditgeber passend zu Ihrem Markt und Projekttyp
- Vergleichen Sie Zinsen, Punkte, Konditionen und Auszahlungspläne mehrerer Kreditgeber
- Finanzieren Sie Kauf und Renovierung mit einem einzigen Kredit
- Cross-Collateralization-Optionen für Investoren mit mehreren Immobilien
Häufige Fragen zu Fix & Flip / Baudarlehen
ARV (After-Repair Value (Wert nach Renovierung)) ist der geschätzte Wert der Immobilie nach Abschluss der Renovierungsarbeiten. Kreditgeber beleihen typischerweise 65–80 % des Kaufpreises zuzüglich der Renovierungskosten, wobei die gesamte Kreditsumme in der Regel auf 70–75 % des ARV begrenzt ist. Ein höherer ARV bedeutet, dass Sie mehr leihen können.
Punkte sind Vorabgebühren, die vom Kreditgeber erhoben werden und als Prozentsatz der Kreditsumme ausgedrückt werden. Ein Punkt entspricht 1 % des Kredits. Ein Kredit mit 2 Punkten bei 200.000 $ kostet 4.000 $ an Vorabgebühren. Punkte werden beim Abschluss gezahlt und kommen zusätzlich zum Zinssatzhinzu. Let's Syndicate hilft Ihnen dabei, die Gesamtkosten (Zinssatz + Punkte) bei verschiedenen Kreditgebern zu vergleichen.
Bei Bauprojekten werden Mittel typischerweise in Tranchen ausgezahlt – gestaffelte Freigaben, die an Baufortschritte gebunden sind (Fundament, Rohbau, Trockenbau, Fertigstellung). Sie reichen einen Auszahlungsantrag mit Nachweis der erledigten Arbeit ein, und der Kreditgeber oder ein Gutachter überprüft den Meilenstein, bevor die Mittel freigegeben werden. Dies schützt sowohl Sie als auch den Kreditgeber.
Ja. Hard-Money-Kreditgeber konzentrieren sich in erster Linie auf den Wert der Immobilie und die Stärke des Projekts, nicht auf Ihre persönlichen Kredit-ScoreBonität. Obwohl die Bonität weiterhin ein Faktor ist, genehmigen viele Kreditgeber Kreditnehmern mit Kredit-Scores von nur 550. Eine schlechtere Bonität kann zu höheren Zinsen oder niedrigeren LTV-Verhältnissen (Beleihungsauslauf) führen.
Ihre Exit-Strategie ist der Plan, wie Sie den Kredit zurückzahlen – typischerweise durch den Verkauf der Immobilie (Fix & Flip) oder die Umschuldung in eine langfristige Finanzierung (DSCR-Darlehen, konventionelles Hypothekendarlehen). Kreditgeber verlangen eine klare Exit-Strategie, da Hard-Money-Darlehen kurzfristig sind. Wenn Sie nicht verkaufen oder umschulden können, droht Ihnen möglicherweise eine Ballonzahlung, die Sie sich nicht leisten können.
Weiter mit Let's Syndicate.
Lesezeichen für unsere Mobile App
Speichern Sie unsere mobile App als Lesezeichen auf Ihrem iPhone oder Android für schnellen Zugriff unterwegs. Öffnen Sie die App und verwenden Sie dann die Lesezeichen- oder Zum-Startbildschirm-hinzufügen-Option Ihres Browsers.
Let's Syndicate ist ein Marktplatz für Unternehmensfinanzierungen. Alle Kreditentscheidungen, Zinssätze, Konditionen und Ergebnisse werden von teilnehmenden Kreditgebern, Investoren oder Drittanbietern festgelegt.
