মার্চেন্ট ক্যাশ অ্যাডভান্স
আপনার দৈনিক বিক্রয়ের উপর ভিত্তি করে দ্রুত মূলধন — ২৪–৭২ ঘণ্টার মধ্যে অর্থায়ন পান
$5K থেকে $2M পর্যন্ত, কোনো নির্দিষ্ট মাসিক কিস্তি নেই। আপনার আয়ের সাথে স্বয়ংক্রিয়ভাবে পরিশোধের পরিমাণ পরিবর্তিত হয় — ক্রেডিট-কার্ড-ভিত্তিক অথবা ব্যাংক-ডিপোজিট-ভিত্তিক সংগ্রহের পদ্ধতি বেছে নিন।
শুরু করতে প্রস্তুত?
প্রাক-যোগ্যতা পেতে এখনই আবেদন করুন। শুধুমাত্র সফট ক্রেডিট চেক - আপনার স্কোরে কোনো প্রভাব পড়বে না। শেয়ার করার জন্য তাৎক্ষণিক প্রি-অ্যাপ্রুভাল।
সুদের হার, মেয়াদ, ফি এবং তহবিলের সময়সীমা ঋণদাতা, আবেদনকারীর যোগ্যতা এবং প্রোগ্রামের প্রয়োজনীয়তা অনুযায়ী ভিন্ন হয়।
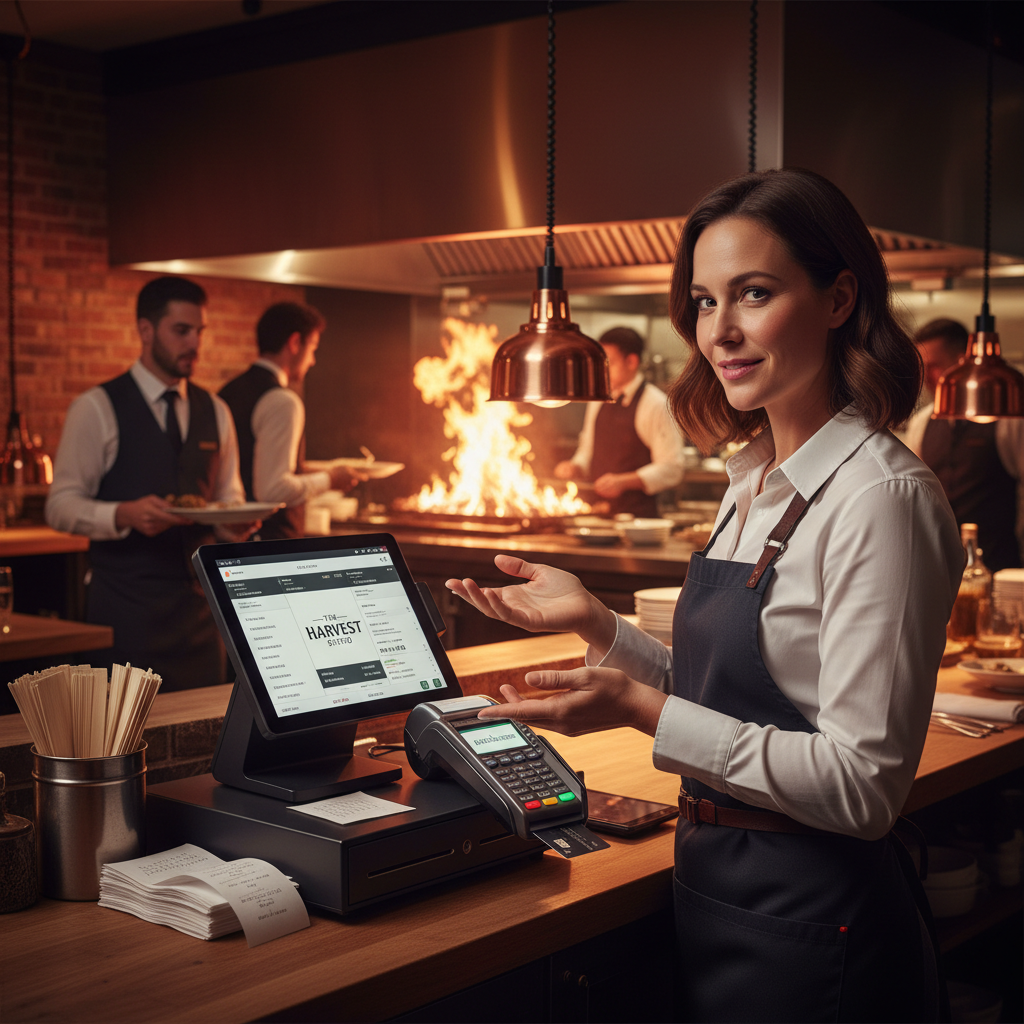
A মার্চেন্ট ক্যাশ অ্যাডভান্স (MCA) প্রযুক্তিগতভাবে কোনো ঋণ নয় — এটি আপনার ভবিষ্যতের প্রাপ্য আয়ের একটি ক্রয়। আপনি অগ্রিম এককালীন অর্থ পান এবং আপনার দৈনিক বিক্রয়ের একটি শতাংশ হিসেবে স্বয়ংক্রিয়ভাবে অর্থ ফেরত নেওয়া হয়। এর অর্থ হলো, ব্যবসা কম হলে আপনি কম পরিশোধ করেন এবং ব্যবসা বেশি হলে আপনি বেশি পরিশোধ করেন। যখন মোট কেনা অর্থের সাথে ফ্যাক্টর রেট ফি আদায় হয়ে যায়, তখন অগ্রিমটি পুরোপুরি পরিশোধিত হয়।
MCA দুটি উপায়ে গঠিত হতে পারে এবং সামগ্রিক প্রক্রিয়াটি উভয় ক্ষেত্রেই ঠিক একই — কেবল পার্থক্য হলো পরিশোধটি আয়ের কোন উৎসের সাথে যুক্ত। প্রথম বিকল্পটি হলো ক্রেডিট-কার্ড-ভিত্তিক: আপনার দৈনিক ক্রেডিট কার্ড এবং ডেবিট কার্ড বিক্রয়ের একটি শতাংশ (সাধারণত ১০–২০%) হিসেবে পরিশোধ সংগ্রহ করা হয়। দ্বিতীয় বিকল্পটি হলো আয়-ভিত্তিক (যাকে ACH-ভিত্তিকও বলা হয়): আপনার ব্যবসায়িক ব্যাংক অ্যাকাউন্ট থেকে একটি নির্দিষ্ট দৈনিক বা সাপ্তাহিক ACH ডেবিট হিসেবে পরিশোধ সংগ্রহ করা হয়, যা আপনার মোট জমার সাথে সামঞ্জস্যপূর্ণ। উভয় বিকল্পই একই নমনীয়, আয়-অনুপাতিক পরিশোধের কাঠামো অফার করে — আপনি কেবল সেটি বেছে নিন যা আপনার ব্যবসার আয়ের সংগ্রহের পদ্ধতির সাথে মেলে।
ক্রেডিট-কার্ড-ভিত্তিক MCA তাদের ব্যবসার জন্য আদর্শ যেখানে কার্ড লেনদেনের পরিমাণ বেশি: রেস্তোরাঁ, খুচরা দোকান, ই-কমার্স ব্যবসা, সেলুন এবং স্পা, এবং অটো মেরামতের দোকান। আয়-ভিত্তিক (ACH) MCA তাদের ব্যবসার জন্য আদর্শ যারা উল্লেখযোগ্য কার্ড লেনদেন করে না কিন্তু নিয়মিত ব্যাংক ডিপোজিট থাকে — B2B পরিষেবা সংস্থা, ঠিকাদার, পাইকারি বিক্রেতা, পেশাদার পরিষেবা এবং স্বাস্থ্যসেবা অনুশীলন। যেকোনো ক্ষেত্রেই, অনুমোদন প্রাথমিকভাবে আপনার মাসিক আয়ের উপর ভিত্তি করে হয়, আপনার... ব্যক্তিগত ক্রেডিট স্কোরকে..., এবং অনেক প্রদানকারী ৫০০ পর্যন্ত কম ক্রেডিট স্কোর থাকা ব্যবসাগুলোকেও অনুমোদন দেয়।
এটা বোঝা গুরুত্বপূর্ণ যে ফ্যাক্টর রেটকী, যা হলো MCA-এর খরচ প্রকাশের পদ্ধতি। ১.২০ ফ্যাক্টর রেটের মানে হলো প্রতি $১ অগ্রিমের জন্য, আপনি $১.২০ ফেরত দেবেন। ১.২০ ফ্যাক্টর রেট সহ $৫০,০০০ অগ্রিমে, আপনি মোট $৬০,০০০ পরিশোধ করবেন। ফ্যাক্টর রেট সুদের হার এর মতো নয় — এগুলো একটি নির্দিষ্ট খরচ প্রকাশ করে, বার্ষিক হার নয়। Let's Syndicate আপনাকে প্রতিটি MCA অফারের প্রকৃত খরচ বুঝতে এবং বিকল্পগুলোর সাথে নিরপেক্ষভাবে তুলনা করতে সাহায্য করে।
একটি সহজ, দ্রুত প্রক্রিয়া
আপনার আয়ের ইতিহাস জমা দিন
৩–৬ মাসের ক্রেডিট কার্ড প্রসেসিং স্টেটমেন্ট (কার্ড-ভিত্তিকের জন্য) অথবা ব্যবসায়িক ব্যাংক স্টেটমেন্ট (আয়-ভিত্তিকের জন্য) প্রদান করুন। অনুমোদন আপনার আয়ের উপর ভিত্তি করে হয়, আপনার ক্রেডিট স্কোরের উপর নয়।
ঘণ্টার মধ্যে অনুমোদন পান
MCA প্রদানকারীরা ২৪–৭২ ঘণ্টার মধ্যে অনুমোদন এবং অর্থায়ন করতে পারে। আমরা আপনাকে এমন প্রদানকারীদের সাথে যুক্ত করি যাদের ফ্যাক্টর রেট এবং শর্তাবলী আপনার পরিস্থিতির সাথে মানানসই — কার্ড-ভিত্তিক বা ACH-ভিত্তিক।
আপনার অগ্রিম গ্রহণ করুন
এককালীন অর্থ আপনার ব্যবসায়িক অ্যাকাউন্টে জমা হয়। এই তহবিল আপনি কীভাবে ব্যবহার করবেন তার উপর কোনো বিধিনিষেধ নেই।
দৈনিক আয়ের মাধ্যমে পরিশোধ করুন
পরিশোধ স্বয়ংক্রিয়ভাবে সংগ্রহ করা হয় — হয় দৈনিক কার্ড বিক্রয়ের শতাংশ হিসেবে (কার্ড-ভিত্তিক) অথবা আপনার ব্যাংক অ্যাকাউন্ট থেকে একটি নির্দিষ্ট দৈনিক/সাপ্তাহিক ACH ডেবিট হিসেবে (আয়-ভিত্তিক)। ব্যবসা কম হলে আপনি কম পরিশোধ করেন; ব্যবসা বেশি হলে আপনি বেশি পরিশোধ করেন।
ব্যবসা কীভাবে এই অর্থায়ন ব্যবহার করে
রেস্টুরেন্টের ওয়ার্কিং ক্যাপিটাল
মন্থর মৌসুমে বেতন, ইনভেন্টরি বা সংস্কারের খরচ মেটান — আপনার দৈনিক বিক্রয়ের পরিমাণের সাথে পরিশোধের হার সামঞ্জস্যপূর্ণ।
খুচরা ইনভেন্টরি ক্রয়
ছুটির মৌসুম বা বিক্রয়ের ইভেন্টের জন্য পণ্য স্টক করুন, এবং পিক পিরিয়ডে কার্ডের মাধ্যমে বিক্রয় বাড়ার সাথে সাথে তা পরিশোধ করুন।
জরুরি ব্যবসায়িক প্রয়োজন
যখন দ্রুত ব্যবস্থা নেওয়া জরুরি, তখন তাৎক্ষণিক মেরামত, সরঞ্জাম প্রতিস্থাপন বা অপ্রত্যাশিত খরচ মেটান।
স্বল্প ক্রেডিট স্কোরযুক্ত ব্যবসা
ঐতিহ্যবাহী ঋণদাতারা ক্রেডিট স্কোর বা ব্যবসার বয়সের কারণে আপনাকে প্রত্যাখ্যান করলেও মূলধন সংগ্রহ করুন।
মৌসুমী রাজস্ব ব্রিজ
আপনার রাজস্ব চক্রের সাথে মানানসই নমনীয় পরিশোধের ব্যবস্থা নিয়ে মৌসুমের মধ্যবর্তী শূন্যস্থান পূরণ করুন।
- খুব দ্রুত অনুমোদন এবং অর্থায়ন — ২৪–৭২ ঘণ্টা
- খারাপ ক্রেডিট গ্রহণযোগ্য — অনুমোদন কার্ডের পরিমাণের ওপর ভিত্তি করে হয়, ক্রেডিট স্কোরের ওপর নয়
- দৈনিক বিক্রয়ের সাথে যুক্ত নমনীয় পরিশোধ — কোনো নির্ধারিত মাসিক কিস্তি নেই
- কোনো জামানত প্রয়োজন নেই — এটি ভবিষ্যতের প্রাপ্য অর্থের ক্রয়
- বেশি বিক্রির সময় দ্রুত পরিশোধ করুন, কম বিক্রির সময় ধীরে পরিশোধ করুন
- ন্যূনতম নথিপত্র — শুধু প্রসেসিং স্টেটমেন্ট এবং ব্যাংক স্টেটমেন্ট
- তহবিল কীভাবে ব্যবহার করবেন তার ওপর কোনো বিধিনিষেধ নেই
- কমপক্ষে ৩ মাস পুরনো ব্যবসার জন্য উপলব্ধ
- ◆ন্যূনতম $৫,০০০ মাসিক রাজস্ব (কার্ড বিক্রয় বা ব্যাংক জমা)
- ◆ব্যবসায় ৩+ মাস সক্রিয়তা
- ◆ব্যক্তিগত ক্রেডিট স্কোর ৫০০+ (প্রদানকারীর উপর নির্ভর করে)
- ◆ক্রেডিট কার্ড প্রসেসিং সক্ষমতা (কার্ড-ভিত্তিক) অথবা নিয়মিত লেনদেনসহ ব্যবসায়িক ব্যাংক অ্যাকাউন্ট (রাজস্ব-ভিত্তিক)
- ◆৩–৬ মাসের ব্যবসায়িক ব্যাংক স্টেটমেন্ট
- ◆৩–৬ মাসের ক্রেডিট কার্ড প্রসেসিং স্টেটমেন্ট (যদি কার্ড-ভিত্তিক হয়)
- ◆কোনো সক্রিয় দেউলিয়াত্ব নেই
যে খুচরা বিক্রেতা একটি মন্থর গ্রীষ্মকাল পার করেছেন
কীভাবে একটি নমনীয় MCA অফ-সিজনে একটি খুচরা দোকানকে বাঁচিয়ে রেখেছিল
একটি সমুদ্র সৈকতের শহরে অবস্থিত খুচরা পোশাকের দোকান তার বার্ষিক রাজস্বের ৭০% জুন থেকে আগস্টের মধ্যে উপার্জন করত। কাছাকাছি বোর্ডওয়াকের নির্মাণ কাজের কারণে একটি অস্বাভাবিকভাবে মন্থর গ্রীষ্মকালে, মালিক জুলাই মাসের মধ্যে ভাড়া এবং বেতন মেটাতে অক্ষম হয়ে পড়েন। তার ব্যাংক তাকে ক্রেডিট লাইন দিতে অস্বীকার করে কারণ তার বছর-প্রতি-বছর রাজস্ব কমে গিয়েছিল — যদিও পরিস্থিতিটি সাময়িক ছিল এবং বোর্ডওয়াকটি শরৎকালের মধ্যে পুনরায় খোলার কথা ছিল।
তিনি Let's Syndicate-এ আসেন এবং তাকে এমন একটি MCA প্রদানকারীর সাথে সংযুক্ত করা হয় যারা ১.২৫ ফ্যাক্টর রেটে $৪০,০০০ অফার করেছিল। ৪৮ ঘণ্টার মধ্যে অর্থায়ন সম্পন্ন হয়, যা বাকি গ্রীষ্মের জন্য ভাড়া এবং বেতন পরিশোধে সহায়তা করে। যেহেতু পরিশোধ দৈনিক কার্ড বিক্রয়ের সাথে যুক্ত ছিল, তাই মন্থর সপ্তাহগুলোতে তার পেমেন্ট ছিল ন্যূনতম — এবং যখন বোর্ডওয়াকটি পুনরায় খোলা হয় এবং ক্রেতাদের আনাগোনা ফিরে আসে, তখন পেমেন্ট স্বয়ংক্রিয়ভাবে বৃদ্ধি পায়।
নভেম্বরের মধ্যে অগ্রিম অর্থ পুরোপুরি পরিশোধ করা হয়েছিল। $৪০,০০০ অগ্রিমের উপর মোট খরচ ছিল $১০,০০০ — কিন্তু এটি না থাকলে, আগস্টেই ব্যবসাটি বন্ধ হয়ে যেত। নমনীয় পরিশোধ কাঠামোর অর্থ হলো তাকে কখনোই এমন কোনো পেমেন্টের মুখোমুখি হতে হয়নি যা তিনি বহন করতে পারতেন না, এমনকি মন্থর মৌসুমের সবচেয়ে খারাপ সপ্তাহগুলোতেও।
ফলাফল: ৪৮ ঘণ্টায় $৪০,০০০ অর্থায়ন। ফ্যাক্টর রেট ১.২৫। পরিশোধ বিক্রয়ের সাথে মানানসই ছিল — মন্থর সপ্তাহগুলোতে ন্যূনতম, ক্রেতা বাড়লে উচ্চতর। ব্যবসা টিকে গিয়েছিল।
সব MCA সমান নয়
MCA শিল্পে অনেক ধরনের প্রদানকারী রয়েছে — স্বচ্ছ ফ্যাক্টর রেটসহ নির্ভরযোগ্য কোম্পানি থেকে শুরু করে লুকানো ফি এবং স্ট্যাকড অগ্রিমসহ আক্রমণাত্মক প্রদানকারী। আপনি যখনই প্রথম পাওয়া MCA অফারটি গ্রহণ করেন, তখন আপনি ১.৬৯ ফ্যাক্টর রেটের খপ্পরে পড়তে পারেন, যেখানে অন্য একটি প্রদানকারী একই অগ্রিমের জন্য ১.২০ অফার করতে পারত। $১০০,০০০ অগ্রিমের ক্ষেত্রে, এই পার্থক্যটি $৪৯,০০০ — আপনি যখন অফারগুলো তুলনা করেন তখন এই টাকা আপনার পকেটেই থাকে।
Let's Syndicate আপনার একক আবেদনটি একই সময়ে একাধিক MCA প্রদানকারীর সামনে উপস্থাপন করে। আপনি পাশাপাশি প্রকৃত ফ্যাক্টর রেট, হোল্ডব্যাক শতাংশ এবং মোট পরিশোধের পরিমাণ দেখতে পান — এবং আপনি সেই অফারটি বেছে নেন যার খরচ সবচেয়ে কম। আমরা আপনাকে বুঝতেও সাহায্য করি যে একটি MCA আপনার পরিস্থিতির জন্য সঠিক পণ্য কিনা, অথবা স্বল্পমেয়াদী ঋণ বা রাজস্ব-ভিত্তিক অর্থায়নের মতো কম খরচের বিকল্প আপনাকে আরও ভালো সেবা দেবে কিনা।
- একাধিক MCA প্রদানকারীর ফ্যাক্টর রেট তুলনা করুন — হাজার হাজার সাশ্রয় করুন
- স্বচ্ছ মোট খরচ গণনা — কোনো লুকানো ফি বা চমক নেই
- বিদ্যমান MCA প্রকাশ না করা প্রদানকারীদের কাছ থেকে স্ট্যাকড অগ্রিম এড়িয়ে চলুন
- একটি MCA বা কম খরচের বিকল্প কোনটি আপনার জন্য ভালো, তার সৎ মূল্যায়ন
- আপনার শিল্প, কার্ডের পরিমাণ এবং ব্যবসার বয়সের সাথে মানানসই প্রদানকারী
সাধারণ প্রশ্নাবলী মার্চেন্ট ক্যাশ অ্যাডভান্স
A ফ্যাক্টর রেট একটি নির্দিষ্ট গুণক যা মোট পরিশোধের পরিমাণ নির্ধারণ করে। ১.২০ ফ্যাক্টর রেটের অর্থ হলো আপনি প্রতি ১ ডলার অগ্রিমের বিপরীতে ১.২০ ডলার পরিশোধ করবেন। ৫০,০০০ ডলারের অগ্রিমে ১.২০ ফ্যাক্টর রেটে, আপনি মোট ৬০,০০০ ডলার পরিশোধ করবেন। ফ্যাক্টর রেট কোনো বার্ষিক সুদের হার নয় — এগুলো একটি নির্দিষ্ট খরচ নির্দেশ করে।
ফ্যাক্টর রেট সাধারণত ১.১০ থেকে ১.৬৯ পর্যন্ত হয়, যার অর্থ অগ্রিম নেওয়া পরিমাণের ১০–৬৯% হলো অগ্রিমের মোট খরচ। প্রকৃত খরচ নির্ভর করে প্রদানকারী প্রতিষ্ঠান, আপনার কার্ডের ভলিউম, ব্যবসায় আপনার সময়কাল এবং আপনার শিল্পের ওপর। একাধিক প্রদানকারীর অফার তুলনা করলে আপনি উল্লেখযোগ্য পরিমাণ অর্থ সাশ্রয় করতে পারেন।
হ্যাঁ। এমসিএ (MCA) অনুমোদন মূলত আপনার মাসিক ক্রেডিট কার্ড প্রসেসিং ভলিউমের ওপর ভিত্তি করে দেওয়া হয়, আপনার ব্যক্তিগত ক্রেডিট স্কোরের ঘাটতি পূরণ করতে পারে।ক্রেডিট স্কোরের ওপর নয়। অনেক প্রদানকারী ৫০০ পর্যন্ত ক্রেডিট স্কোর থাকা ব্যবসাগুলোকেও অনুমোদন দেয়। তবে, ক্রেডিট স্কোর কম হলে ফ্যাক্টর রেট বেশি হতে পারে।
পরিশোধ স্বয়ংক্রিয়ভাবে সংগ্রহ করা হয় — প্রক্রিয়াটি উভয় ক্ষেত্রেই একই, শুধু রাজস্বের উৎস ভিন্ন। ক্রেডিট কার্ড-ভিত্তিক এমসিএ (MCA)-এর ক্ষেত্রে, আপনার দৈনিক কার্ড এবং ডেবিট কার্ড বিক্রয়ের একটি নির্দিষ্ট শতাংশ (সাধারণত ১০–২০%) জমা রাখা হয় (যাকে হোল্ডব্যাক বলা হয়)। রাজস্ব-ভিত্তিক (এসিএইচ) এমসিএ (MCA)-এর ক্ষেত্রে, আপনার মোট জমার সাথে সামঞ্জস্য রেখে একটি নির্দিষ্ট দৈনিক বা সাপ্তাহিক পরিমাণ আপনার ব্যবসায়িক ব্যাংক অ্যাকাউন্ট থেকে কেটে নেওয়া হয়। উভয় বিকল্পই আপনার রাজস্বের সাথে পরিবর্তিত হয় — ব্যবসার ধীরগতিতে আপনি কম পরিশোধ করেন, আর ব্যবসার ব্যস্ত দিনে আপনি বেশি পরিশোধ করেন।
এমসিএ (MCA) সেসব ব্যবসার জন্য সবচেয়ে ভালো, যাদের কার্ডের ভলিউম বেশি, দ্রুত মূলধনের প্রয়োজন এবং ক্রেডিট সংক্রান্ত সমস্যা রয়েছে। তবে, এগুলো অনেক বিকল্পের তুলনায় বেশি ব্যয়বহুল। Let's Syndicate আপনাকে এমসিএ (MCA)-এর সাথে স্বল্পমেয়াদী ঋণের মতো কম খরচের বিকল্পগুলোর তুলনা করতে সাহায্য করে, রাজস্ব-ভিত্তিক অর্থায়নএবং ক্রেডিট লাইন, যাতে আপনি সঠিক পণ্যটি নির্বাচন করতে পারেন।
সামনে এগিয়ে যান এবং Let's Syndicate করুন।
আমাদের মোবাইল অ্যাপ বুকমার্ক করুন
চলতে চলতে দ্রুত অ্যাক্সেসের জন্য আপনার আইফোন বা অ্যান্ড্রয়েডে আমাদের মোবাইল অ্যাপটি বুকমার্ক করুন। অ্যাপটি খুলুন, তারপর আপনার ব্রাউজারের বুকমার্ক বা অ্যাড টু হোম স্ক্রিন অপশন ব্যবহার করুন।
Let's Syndicate হলো একটি ব্যবসায়িক অর্থায়ন মার্কেটপ্লেস। সমস্ত ক্রেডিট সিদ্ধান্ত, রেট, শর্তাবলী এবং ফলাফল অংশগ্রহণকারী ঋণদাতা, বিনিয়োগকারী বা তৃতীয় পক্ষের প্রদানকারীদের দ্বারা নির্ধারিত হয়।
