قروض لأجل قائمة على الإيرادات
قروض لأجل بمدفوعات تتغير حسب إيراداتك
من 10 آلاف دولار إلى 500 ألف دولار مع مدفوعات تتناسب تلقائياً - ادفع المزيد عندما تكون الإيرادات قوية، وأقل عندما تنخفض. لا توجد دفعات ثابتة وجامدة.
هل أنت مستعد للبدء؟
تقدم بطلبك الآن للحصول على تأهيل مسبق. فحص ائتماني مبدئي فقط - لا يؤثر على درجتك الائتمانية. موافقة مسبقة فورية للمشاركة.
تختلف المعدلات والشروط والرسوم والجداول الزمنية للتمويل حسب المُقرض وأهلية المتقدم ومتطلبات البرنامج.
قائمة على الإيرادات قروض لأجل تجمع بين القدرة على التنبؤ التي يوفرها القرض لأجل ومرونة السداد القائم على الإيرادات. تتعدل دفعتك الشهرية تلقائياً بناءً على أداء إيرادات عملك - فأنت تدفع أكثر عندما تكون الإيرادات قوية وأقل عندما تنخفض. هذا الهيكل يلغي أكبر مخاطر القروض التقليدية لأجل: وهي الدفعة الشهرية الثابتة التي قد لا تستطيع تحملها خلال شهر هادئ.
هذا الهيكل مثالي للشركات ذات التقلبات الموسمية في الإيرادات، والدخل الشهري المتغير، والشركات في مرحلة النمو التي تعيد استثمار الكثير من أرباحها، والشركات التي تحتاج إلى رأس مال ثابت ولكن سداد مرن. يركز الاكتتاب في المقام الأول على الإيرادات، مما يجعل هذا متاحاً للشركات التي قد لا تكون مؤهلة للحصول على تمويل بنكي تقليدي بسبب الدرجة الائتمانية، أو طول فترة العمل، أو الربحية.
على عكس القرض لأجل التقليدي حيث تحصل على مبلغ مقطوع وتدفع مبلغاً شهرياً ثابتاً، يمنحك القرض لأجل القائم على الإيرادات مبلغاً مقطوعاً ولكن مع حساب المدفوعات كنسبة مئوية من إيراداتك الشهرية. إذا تضاعفت إيراداتك، تتضاعف دفعتك (لكنها تظل ميسورة التكلفة لأنها تتناسب مع الإيرادات). وإذا انخفضت إيراداتك إلى النصف، تنخفض دفعتك إلى النصف - مما يمنحك متنفساً عندما تكون في أمس الحاجة إليه.
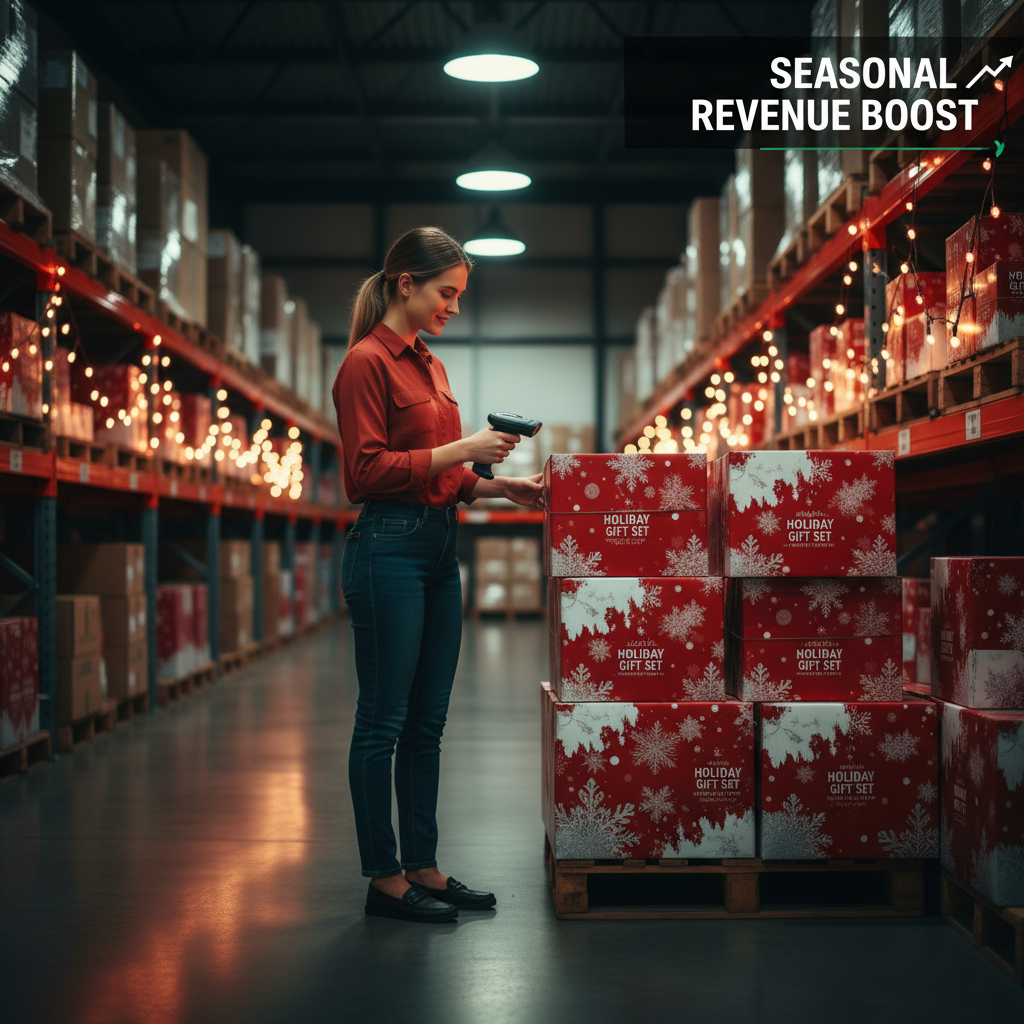
هذا الهيكل ذو قيمة خاصة لشركات التجارة الإلكترونية، وتجار التجزئة الموسميين، والوكالات ذات الإيرادات القائمة على المشاريع، وأي نشاط تجاري يكون فيه الدخل الشهري غير متوقع. عادة ما يكون إجمالي مبلغ السداد ثابتاً (مشابهاً لـ معدل العامل)، ولكن الجدول الزمني للسداد يختلف بناءً على أداء إيراداتك. إذا كانت الإيرادات قوية، فإنك تسدد بشكل أسرع؛ وإذا كانت الإيرادات بطيئة، فإنك تسدد على مدى فترة أطول.
عملية بسيطة وسريعة
اربط بيانات إيراداتك
اربط حسابك المصرفي التجاري. يقوم المُقرض بتحليل سجل إيراداتك لتحديد أهليتك ومبلغ القرض.
احصل على تأهيل أولي
بناءً على بيانات إيراداتك، تتلقى عرض قرض مؤهل مسبقاً. يعني الاكتتاب الذي يركز على الإيرادات أن درجة الائتمان أقل أهمية.
قارن عروض القروض
راجع العروض المقدمة من العديد من المُقرضين القائمين على الإيرادات - مبالغ القروض، ونسب السداد، وإجمالي تكاليف السداد.
احصل على الأموال وسدد بمرونة
احصل على مبلغك المقطوع. تتعدل عمليات السداد تلقائياً بناءً على إيراداتك الشهرية - أكثر عندما تكون قوية، وأقل عندما تكون بطيئة.
كيف تستخدم الشركات هذا التمويل
الشركات الموسمية
احصل على قرض لأجل بمدفوعات تنخفض بشكل طبيعي خلال الأشهر البطيئة وتزداد خلال موسم الذروة.
مشغلو التجارة الإلكترونية
مول المخزون ونفقات الإعلان بمدفوعات تتناسب مع أداء مبيعاتك الشهرية.
الشركات في مرحلة النمو
وظف رأس المال للنمو مع إعادة الاستثمار بقوة - تظل المدفوعات متناسبة مع الإيرادات، وليست ثابتة.
الشركات القائمة على المشاريع
تستفيد الوكالات والمقاولون ذوو الإيرادات المتغيرة للمشاريع من المدفوعات التي تتسم بالمرونة مع الدخل.
الشركات التي تتجنب المدفوعات الثابتة
إذا كانت المدفوعات الشهرية الثابتة الجامدة تسبب لك الأرق، فإن السداد القائم على الإيرادات يوفر لك راحة البال.
- المدفوعات تتناسب مع الإيرادات - لا توجد دفعات شهرية ثابتة لا يمكن تحملها
- اكتتاب يركز على الإيرادات — متاح لمزيد من الشركات
- لا يلزم وجود ضمانات (مع العديد من المُقرضين)
- توظيف رأس مال ثابت - أنت تعرف مقدار ما تتلقاه
- متاح للشركات الأحدث (6 أشهر فأكثر)
- تمويل سريع - 3 إلى 14 يوماً من تاريخ التقديم
- سدد بشكل أسرع عندما تكون الإيرادات قوية، وأبطأ عندما تنخفض
- بناء سجل أداء يؤهلك للانتقال إلى التمويل التقليدي
- ◆العمل التجاري قائم منذ 6 أشهر فأكثر.
- ◆الحد الأدنى للإيرادات الشهرية 10 آلاف دولار (يختلف حسب المُقرض)
- ◆كشوف حسابات بنكية للعمل التجاري (لآخر 3-6 أشهر).
- ◆التحقق من الإيرادات من خلال بيانات البنك
- ◆سجل تجاري للشركة
- ◆درجة ائتمان شخصية 550 فما فوق (تختلف حسب المقرض)
- ◆حساب بنكي تجاري مع إمكانية الوصول عبر الإنترنت
علامة التجارة الإلكترونية التجارية التي احتاجت إلى مخزون العطلات
كيف موّل قرض لأجل قائم على الإيرادات بقيمة 200 ألف دولار المخزون بدفعات تتماشى مع المبيعات الموسمية
احتاجت علامة تجارية للتجارة الإلكترونية تبيع معدات خارجية إلى 200,000 دولار لشراء مخزون لموسم التسوق في العطلات. حققت الشركة 60% من إيراداتها السنوية بين أكتوبر وديسمبر، مع مبيعات منخفضة جداً من يناير حتى مارس. كان من الممكن أن يكون القرض التقليدي لأجل بدفعات شهرية ثابتة أمراً خطيراً - إذ أن الدفعة الشهرية البالغة 8,000 دولار كانت ستكون مقبولة خلال موسم الذروة ولكنها ستكون ساحقة خلال أشهر الشتاء البطيئة.
جاء المؤسس إلى Let's Syndicate وتمت مطابقته مع مزود قرض لأجل قائم على الإيرادات. عرض المقرض 200,000 دولار بإجمالي سداد قدره 248,000 دولار (ما يعادل معدل عامل 1.24)، يتم تحصيلها كنسبة 8% من الإيرادات الشهرية. خلال موسم الذروة (أكتوبر - ديسمبر)، عندما كانت الشركة تحقق 120,000 دولار شهرياً، كانت الدفعة 9,600 دولار شهرياً - وهو مبلغ يسهل تحمله. وخلال الأشهر البطيئة (يناير - مارس)، عندما انخفضت الإيرادات إلى 25,000 دولار شهرياً، كانت الدفعة 2,000 دولار فقط شهرياً - وهو مبلغ يمكن إدارته.
تم سداد القرض في 11 شهراً بدلاً من 14 شهراً المتوقعة، لأن موسم العطلات كان أقوى مما كان متوقعاً. يعني هيكل السداد المرن أن الشركة لم تواجه أبداً دفعة لا تستطيع تحملها - خلال أفضل الأشهر، دفعت أكثر وقصرت مدة القرض؛ وخلال أسوأ الأشهر، دفعت أقل وحافظت على التدفق النقدي. تأهل المؤسس لاحقاً للحصول على خط ائتمان مصرفي تقليدي بناءً على سجل الإيرادات الذي ساعد القرض في بنائه.
النتيجة: تم تمويل 200 ألف دولار. إجمالي السداد 248 ألف دولار (معامل 1.24). تراوحت الدفعات من 2 ألف دولار إلى 9.6 ألف دولار شهرياً بناءً على الإيرادات. تم السداد في 11 شهراً. التأهل للحصول على خط ائتمان مصرفي.
الدفعات الثابتة هي القاتل الخفي للشركات الموسمية
يمنحك القرض التقليدي لأجل مبلغاً مقطوعاً بدفعة شهرية ثابتة. بالنسبة لشركة موسمية، تعتبر تلك الدفعة الثابتة قنبلة موقوتة - يمكن إدارتها خلال موسم الذروة، ومدمرة خلال الأشهر البطيئة. تفشل العديد من الشركات الموسمية ليس لأنها غير مربحة، ولكن لأن دفعة القرض الثابتة تأتي في شهر لا تستطيع فيه الإيرادات تغطيتها. والنتيجة هي دفعات فائتة، وائتمان تالف، ودوامة يمكن أن تدمر شركة سليمة في ظروف أخرى.
تربطك Let's Syndicate بمزودي قروض لأجل قائمة على الإيرادات حيث تتغير الدفعات بمرونة مع إيراداتك. يصل طلبك الواحد إلى مقرضين يتفهمون أن الإيرادات الموسمية والمتغيرة أمر طبيعي - وليست علامة تحذيرية. أنت تقارن نسب السداد، والتكاليف الإجمالية، والشروط من عدة مقرضين، وتختار الشخص الذي يمنحك رأس المال دون فخ الدفعة الثابتة.
- دفعات تتغير بمرونة مع الإيرادات - لا دفعات شهرية ثابتة لا يمكن تحملها
- مقرضون يتفهمون نماذج الإيرادات الموسمية والمتغيرة
- قارن نسب السداد والتكاليف الإجمالية من عدة مقرضين
- سدد بشكل أسرع عندما تكون الإيرادات قوية، وأبطأ عندما تنخفض
- مسار انتقال إلى التمويل المصرفي التقليدي مع تحسن وضعك المالي
أسئلة شائعة حول قروض لأجل قائمة على الإيرادات
يتم حساب دفعتك كنسبة مئوية ثابتة من إيراداتك الشهرية. على سبيل المثال، إذا كانت نسبة السداد الخاصة بك 8% وكانت إيراداتك 50,000 دولار في شهر معين، فإن دفعتك هي 4,000 دولار. إذا انخفضت إيراداتك إلى 20,000 دولار في الشهر التالي، تنخفض دفعتك إلى 1,600 دولار. تظل النسبة المئوية ثابتة؛ ومبلغ الدولار يتغير بمرونة.
عادةً ما يكون إجمالي مبلغ السداد ثابتاً في البداية - يشبه معدل العامل. على سبيل المثال، قرض بقيمة 100,000 دولار مع إجمالي سداد قدره 124,000 دولار يعني أنك ستسدد 124,000 دولار إجمالاً، بغض النظر عن المدة التي يستغرقها ذلك. إذا كانت الإيرادات قوية، فإنك تسدد بشكل أسرع؛ وإذا كانت الإيرادات بطيئة، فإنك تسدد على فترة أطول، لكن المبلغ الإجمالي يظل كما هو.
كلاهما يستخدم السداد القائم على الإيرادات، ولكن هناك اختلافات رئيسية. عادةً ما تكون سلف التجار (MCA) أقصر أجلاً (3-12 شهراً) مع خصومات يومية أو أسبوعية. القروض لأجل القائمة على الإيرادات أطول أجلاً (6-24 شهراً) مع دفعات شهرية وإجمالي مبلغ سداد ثابت. تعتبر القروض لأجل القائمة على الإيرادات بشكل عام أكثر شفافية وغالباً ما تكون أرخص من سلف التجار (MCA).
تختلف متطلبات الإيرادات الدنيا حسب المقرض ولكنها تبدأ عادةً من 10,000 إلى 15,000 دولار شهرياً. تؤهلك الإيرادات الشهرية الأعلى للحصول على مبالغ قروض أكبر. العامل الرئيسي هو الاستمرارية - يريد المقرضون رؤية أن إيراداتك، حتى لو كانت متغيرة، يمكن التنبؤ بها ومستدامة.
نعم. تستخدم القروض لأجل القائمة على الإيرادات اكتتاباً يركز على الإيرادات، لذا فإن درجة ائتمان شخصية درجة الائتمان الخاصة بك أقل أهمية من سجل إيراداتك. يوافق العديد من المقرضين على المقترضين ذوي درجات ائتمانية منخفضة تصل إلى 550. قد يؤدي الائتمان المنخفض إلى تكلفة سداد إجمالية أعلى (معدل عامل أعلى).
السلفة النقدية للتاجر
5 آلاف دولار – 2 مليون دولار
اعرف المزيد ←خطوط ائتمان السلفة النقدية للتاجر
5 آلاف دولار – 2 مليون دولار
اعرف المزيد ←تمويل الحسابات المدينة
10 آلاف دولار – 10 ملايين دولار
اعرف المزيد ←الإقراض بضمان الأصول
50 ألف دولار – 10 ملايين دولار
اعرف المزيد ←المضي قدماً و Let's Syndicate.
احفظ تطبيقنا على الهاتف المحمول في المفضلة
احفظ تطبيقنا على الهاتف المحمول في المفضلة على جهاز iPhone أو Android للوصول السريع أثناء التنقل. افتح التطبيق، ثم استخدم خيار الإشارة المرجعية أو الإضافة إلى الشاشة الرئيسية في متصفحك.
Let's Syndicate هو سوق لتمويل الأعمال. يتم تحديد جميع القرارات الائتمانية والأسعار والشروط والنتائج من قبل المقرضين أو المستثمرين أو مزودي الطرف الثالث المشاركين.
