قروض الإصلاح والبيع / قروض البناء
تمويل عقاري سريع قائم على الأصول للمستثمرين والمطورين عبر منصة Let's Syndicate
مبالغ من 50 ألف دولار إلى 20 مليون دولار مع موافقة بناءً على قيمة العقار - وليس الدخل الشخصي. إتمام الصفقة في 7–14 يوماً.
هل أنت مستعد للبدء؟
تقدم بطلبك الآن للحصول على تأهيل مسبق. فحص ائتماني مبدئي فقط - لا يؤثر على درجتك الائتمانية. موافقة مسبقة فورية للمشاركة.
تختلف المعدلات والشروط والرسوم والجداول الزمنية للتمويل حسب المُقرض وأهلية المتقدم ومتطلبات البرنامج.
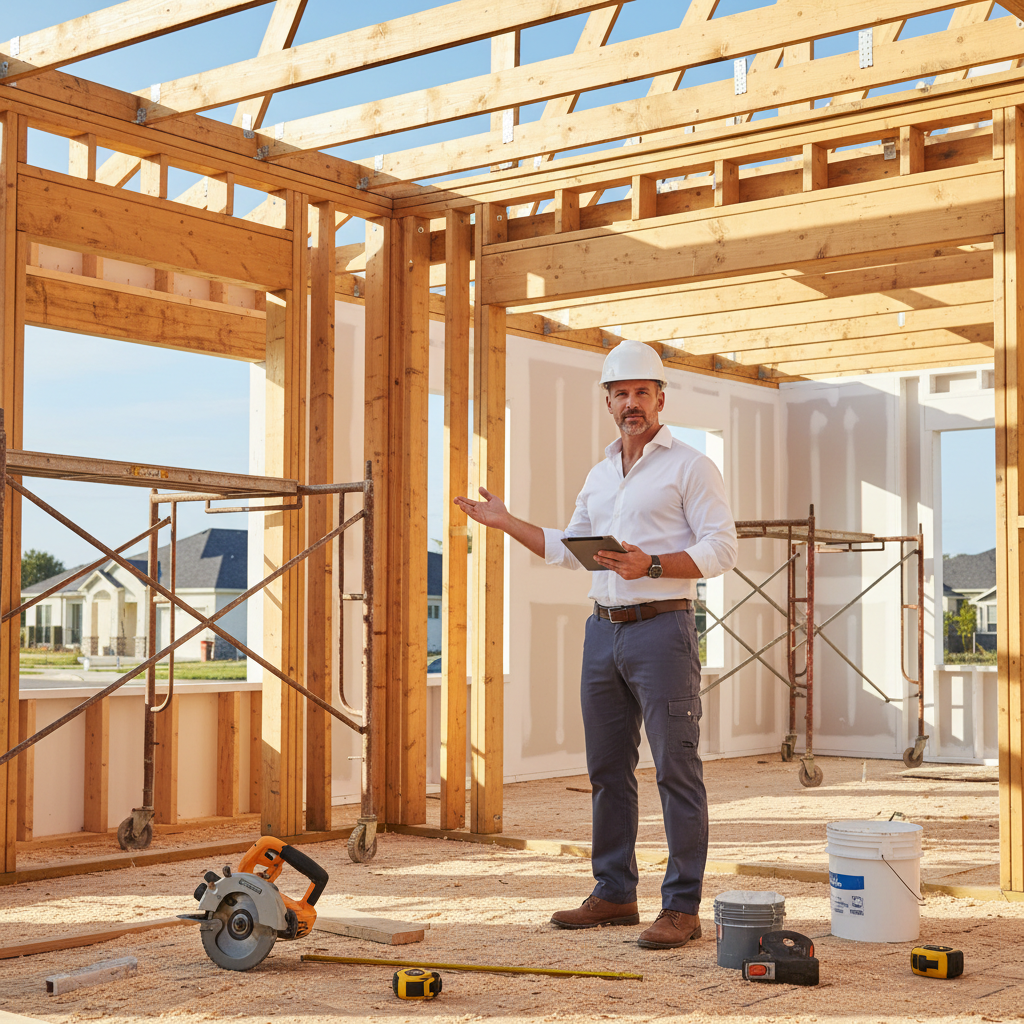
قروض الإصلاح والبيع (Fix-and-flip) وقروض الإنشاء هي قروض قصيرة الأجل، تمويل قائم على الأصول مصمم خصيصاً لـ المستثمرين العقاريين. على عكس الرهون العقارية التقليدية، تعتمد الموافقة بشكل أساسي على قيمة العقار وقوة المشروع - وليس فقط على الائتمان أو الدخل الشخصي للمقترض. وهذا يجعلها متاحة للمستثمرين الذين قد لا يتأهلون للتمويل التقليدي بسبب العمل الحر، أو تعقيد الدخل، أو امتلاك عقارات متعددة.
Ideal project types include residential fix-and-flip acquisitions, البناء من الصفر projects, multifamily rehabilitation, commercial property repositioning, and bridge financing between properties. These loans are designed to be short-term — you acquire the property, complete the renovation or construction, and either sell for a profit or refinance into long-term financing.
يتم إتمام هذه القروض بسرعة - غالباً في غضون 7–14 يوماً - وهو أمر بالغ الأهمية في الأسواق العقارية التنافسية حيث يطلب البائعون السرعة واليقين. يمكن أن يستغرق التمويل المصرفي التقليدي من 30–45 يوماً، مما يتسبب في خسارة المستثمرين للصفقات لصالح المشترين نقداً. التمويل الصعب (Hard money) والمقرضون من القطاع الخاص يمكنهم الإغلاق في جزء بسيط من ذلك الوقت، مما يمنحك ميزة تنافسية.
معظم قروض الإصلاح والبيع (fix & flip) وقروض الإنشاء توفر دفعات فائدة فقط خلال مدة القرض، مع استحقاق أصل المبلغ في النهاية ( دفعة بالون) عند البيع أو إعادة التمويل. يقدم العديد من المقرضين جداول سحب لمشاريع الإنشاء - حيث يتم صرف الأموال على مراحل عند اكتمال مراحل البناء. كما يقدم بعض المقرضين ضمانات متبادلة، مما يسمح لك باستخدام عقارات متعددة كضمان لقرض واحد.
عملية بسيطة وسريعة
قدم مشروعك
قدم تفاصيل العقار، وسعر الشراء، وميزانية التجديد، والقيمة بعد الإصلاح (ARV). نحن نصلك بمقرضين من القطاع الخاص يمولون نوع مشروعك.
احصل على الموافقة بناءً على الأصل
تعتمد الموافقة على قيمة العقار وقوة المشروع - وليس على دخلك الشخصي. عادة ما يقرض المقرضون 65–80% من سعر الشراء بالإضافة إلى تكاليف التجديد.
قارن عروض المقرضين
راجع العروض المقدمة من عدة مقرضين من القطاع الخاص - الأسعار، النقاط، الشروط، وجداول السحب لمشاريع الإنشاء.
الإغلاق والسحب
يتم الإغلاق في 7–14 يوماً. بالنسبة للبناء، يتم صرف الأموال على دفعات عند اكتمال المراحل. سدد القرض عند البيع أو إعادة التمويل.
كيف تستخدم الشركات هذا التمويل
الإصلاح والبيع السكني (Fix & Flip)
استحوذ على منازل الأسرة الواحدة، وجددها، وأعد بيعها لتحقيق ربح - مع إغلاق سريع للفوز بالصفقات في الأسواق التنافسية.
إنشاءات من الأساس
مول مشاريع البناء الجديدة بسحوبات مرحلية تتوافق مع مراحل البناء الخاصة بك.
تأهيل العقارات متعددة العائلات
استحوذ على العقارات متعددة العائلات وجددها، ثم أعد التمويل إلى تمويل طويل الأجل بنسبة تغطية خدمة الدين (DSCR).
إعادة التموضع التجاري
إعادة تموضع العقارات التجارية - تغيير الاستخدام، أو الترقية، أو استبدال المستأجرين - ثم البيع أو إعادة التمويل.
تمويل تجسيري
سد الفجوة بين الاستحواذ على عقار جديد وبيع أو إعادة تمويل عقار قائم.
- إغلاق سريع للصفقات خلال 7-14 يوماً - منافس للعروض النقدية
- اكتتاب يركز على قيمة الأصول - لا يعتمد على الدخل الشخصي
- خيارات دفع الفوائد فقط خلال فترة القرض
- إمكانية الرهن المتقاطع - استخدام عقارات متعددة كضمان
- جداول سحب مرنة لمشاريع البناء
- لا توجد غرامات على السداد المبكر لدى العديد من المقرضين
- متاح للمستثمرين العاملين لحسابهم الخاص ذوي الدخل المعقد
- يمكن تمويل تكاليف الشراء والتجديد في قرض واحد
- ◆عقار بملكية واضحة (أو مسار لملكية واضحة)
- ◆خطة مشروع مفصلة وميزانية تجديد
- ◆عروض المقاولين ونطاق العمل (للبناء)
- ◆يفضل وجود خبرة في الاستثمار العقاري (ليس مطلوباً دائماً)
- ◆مطلوب استراتيجية تخارج - خطة بيع أو إعادة تمويل
- ◆تقييم العقار أو رأي سعر الوسيط
- ◆درجة ائتمان شخصية 550 فما فوق (تختلف حسب المقرض)
المستثمر الذي خسر ثلاث صفقات أمام المشترين نقداً
كيف فاز إغلاق تمويل صعب خلال 10 أيام بصفقة عقارية تنافسية خارج السوق
خسر مستثمر عقاري في فينيكس ثلاث صفقات متتالية للإصلاح والبيع (fix-and-flip) أمام مشترين نقداً - ليس لأن عروضه كانت أقل، ولكن لأن مقرضه التقليدي لم يتمكن من إغلاق الصفقة بالسرعة الكافية. كان البائعون في سوق فينيكس التنافسي يقبلون عروضاً مشروطة بالإغلاق خلال 7-10 أيام، وكان بنكه يحتاج إلى 30 يوماً كحد أدنى. كان يشاهد الصفقات المربحة تضيع منه كل أسبوع.
جاء إلى Let's Syndicate وتم ربطه بمقرض خاص متخصص في تمويل الإصلاح والبيع في سوق فينيكس. عرض المقرض 75% من سعر الشراء بالإضافة إلى 100% من تكاليف التجديد، بفائدة 11% تدفع كفوائد فقط مع نقطتين (2 points)، لمدة 12 شهراً. والأهم من ذلك، كان المقرض قادراً على إغلاق الصفقة في 10 أيام.
في العقار التالي خارج السوق الذي وجده - شراء بقيمة 280,000 دولار مع 45,000 دولار في التجديدات وقيمة ARV متوقعة قدرها 420,000 دولار - قدم عرضاً مشروطاً بإغلاق لمدة 10 أيام. قبل البائع عرضه بدلاً من عرضين نقديين منافسين لأن عرضه كان أعلى ولأن الإغلاق خلال 10 أيام منح البائع اليقين. تم تمويل القرض بمبلغ 255,000 دولار (75% من الشراء) بالإضافة إلى ميزانية التجديد عبر دفعات. أكمل المستثمر التجديد في 4 أشهر، وباع العقار مقابل 425,000 دولار، وحقق ربحاً صافياً قدره 68,000 دولار بعد جميع التكاليف.
النتيجة: إغلاق لمدة 10 أيام على عقار بقيمة 280 ألف دولار. تم تمويل قرض بقيمة 255 ألف دولار + 45 ألف دولار للتجديد. تم البيع مقابل 425 ألف دولار. ربح صافٍ قدره 68 ألف دولار في 5 أشهر.
السرعة تفوز بالصفقات - والمقرض المناسب يوفر السرعة
في الأسواق العقارية التنافسية، الإغلاق الأسرع هو الفائز. يتمتع المشترون نقداً بميزة هيكلية لأنهم يستطيعون الإغلاق في أيام، وليس أسابيع. لكنك لست بحاجة إلى النقد للمنافسة - أنت بحاجة إلى مقرض يمكنه الإغلاق بسرعة النقد. لا يتساوى جميع مقرضي التمويل الصعب: البعض يغلق في 7 أيام، والبعض الآخر يستغرق 3-4 أسابيع. هذا الاختلاف قد يكون هو الفارق في الصفقة.
تصلك Let's Syndicate بمقرضين خاصين متخصصين في سوقك ونوع مشروعك، والذين يمكنهم الإغلاق في 7-14 يوماً. يصل طلبك الواحد إلى مقرضين خاصين متعددين في وقت واحد - يمكنك مقارنة الأسعار، والنقاط، والشروط، وسرعات الإغلاق، واختيار المقرض الذي يقدم أفضل الشروط والسرعة التي تحتاجها للفوز بالصفقة.
- مقرضون خاصون يغلقون في 7-14 يوماً - منافس للعروض النقدية
- مقرضون يتناسبون مع سوقك ونوع مشروعك
- قارن الأسعار، والنقاط، والشروط، وجداول السحب من عدة مقرضين
- قم بتمويل كل من الشراء والتجديد في قرض واحد
- خيارات الضمان المتبادل للمستثمرين الذين لديهم عقارات متعددة
أسئلة شائعة حول قروض الإصلاح والبيع / قروض البناء
القيمة بعد الإصلاح (After-Repair Value) هي القيمة التقديرية للعقار بعد اكتمال التجديدات. عادةً ما يقرض المقرضون 65-80٪ من سعر الشراء بالإضافة إلى تكاليف التجديد، وعادة ما يتم تحديد سقف إجمالي مبلغ القرض عند 70-75٪ من القيمة بعد الإصلاح (ARV). القيمة الأعلى بعد الإصلاح تعني أنه يمكنك الاقتراض أكثر.
النقاط هي رسوم مقدمة يفرضها المقرض، يتم التعبير عنها كنسبة مئوية من مبلغ القرض. نقطة واحدة تساوي 1٪ من القرض. قرض بقيمة نقطتين على مبلغ 200,000 دولار يكلف 4,000 دولار مقدماً. تُدفع النقاط عند الإغلاق وتكون بالإضافة إلى سعر الفائدة. تساعدك Let's Syndicate على مقارنة التكلفة الإجمالية (السعر + النقاط) بين المقرضين.
بالنسبة لمشاريع البناء، عادة ما يتم صرف الأموال على دفعات - إصدارات مرحلية مرتبطة بمعالم البناء (الأساس، الهيكل، الجدران الجافة، الانتهاء). يمكنك تقديم طلب سحب مع إثبات للعمل المنجز، ويقوم المقرض أو المفتش بالتحقق من المعلم قبل صرف الأموال. هذا يحميك أنت والمقرض على حد سواء.
نعم. يركز مقرضو الأصول الصلبة بشكل أساسي على قيمة العقار وقوة المشروع، وليس على درجة ائتمان شخصيةسجلك الائتماني. على الرغم من أن الائتمان لا يزال عاملاً، إلا أن العديد من المقرضين يوافقون على المقترضين ذوي درجات ائتمانية منخفضة تصل إلى 550. قد يؤدي الائتمان المنخفض إلى أسعار فائدة أعلى أو نسب قرض إلى قيمة (LTV) أقل.
استراتيجية الخروج الخاصة بك هي الطريقة التي تخطط بها لسداد القرض - عادةً عن طريق بيع العقار (الإصلاح والبيع السريع) أو إعادة التمويل إلى تمويل طويل الأجل (قرض DSCR، رهن عقاري تقليدي). يتطلب المقرضون استراتيجية خروج واضحة لأن قروض الأصول الصلبة هي قروض قصيرة الأجل. إذا لم تتمكن من البيع أو إعادة التمويل، فقد تواجه دفعة أخيرة كبيرة لا يمكنك تحملها.
رهون عقارية استثمارية سكنية
100 ألف دولار – 10 ملايين دولار
اعرف المزيد ←رهون عقارية تجارية
250 ألف دولار – 10 ملايين دولار
اعرف المزيد ←قروض الإنشاءات من الأساس
100 ألف دولار – 50 مليون دولار
اعرف المزيد ←عروض نقدية للمنازل
أي قيمة عقارية
اعرف المزيد ←المضي قدماً و Let's Syndicate.
احفظ تطبيقنا على الهاتف المحمول في المفضلة
احفظ تطبيقنا على الهاتف المحمول في المفضلة على جهاز iPhone أو Android للوصول السريع أثناء التنقل. افتح التطبيق، ثم استخدم خيار الإشارة المرجعية أو الإضافة إلى الشاشة الرئيسية في متصفحك.
Let's Syndicate هو سوق لتمويل الأعمال. يتم تحديد جميع القرارات الائتمانية والأسعار والشروط والنتائج من قبل المقرضين أو المستثمرين أو مزودي الطرف الثالث المشاركين.
